
こんにちは!ぶんです。
前回の【前編】では、日本の事業会社における連続増配トップ3である花王(37期)・SPK(29期)・小林製薬(27期)を、当ブログ独自の配当持続力スコア『CODA』で解剖しました。
前編の分析を通して見えてきたのは、「同じ連続増配銘柄であっても、ビジネスモデルによってキャッシュの生み出し方や抱えるリスクは全く異なる」という冷徹な事実でした。
-
37期増配の王者・花王であっても原材料高や中国減速の波を被り、それを救ったのは分厚い株主資本(DOE満点)だったこと
-
29期増配のSPKは専門商社特有の運転資本の波でCFが乱高下するものの、工場を持たない身軽さ(投資満点)が武器であること
-
27期増配の小林製薬は新薬博打のないニッチ日用品マシンであり、有事の特損を耐え抜いて本業の営業CFが力強いV字回復を見せたこと
「何十年も連続増配しているから安心」と表面的な看板だけを鵜呑みにせず、本業の現金創出力(営業CF)、身の丈に合った資本配分(投資CF)、そして配当の防波堤(DOE)という3つの視点で裏側を診ることの重要性を実感していただけたかと思います。
そして今回の【後編】では、トップ3に続いて20期以上の連続増配を積み上げてきた屈指の実力派企業3社に切り込みます!
今回のターゲットは、前編以上にビジネスモデルの個性が際立つこちらの3社です。
-
ユー・エス・エス(4732):27期連続増配(中古車オークション会場運営) 中古車流通という巨大市場で圧倒的シェアを握り、営業利益率50%超という驚異的な収益性を誇る独占プラットフォーマー。
-
ユニ・チャーム(8113):25期連続増配(衛生用品・ベビー&シニアケア) 少子高齢化が進む日本を飛び出し、アジアなどの急成長市場を開拓し続けるグローバル日用品大手。同じ日用品大手の花王とは何が違うのか?
-
リンナイ(5947):25期連続増配(給湯器・厨房機器等の熱エネルギー機器) 毎日の生活に欠かせない住宅設備インフラを支え、実質無借金という鉄壁の財務基盤を誇る堅実モノづくり企業。
独占プラットフォーム、グローバル展開、そして生活インフラ。
それぞれ全く異なる武器を持つ3社ですが、果たして『CODA』の冷徹なデータ分析を通したとき、真のディフェンシブ性と配当持続力を備えているのはどの企業なのでしょうか?
今回も客観的なファクトベースで、徹底的にその中身を解剖していきましょう!
※本記事で表記している「連続増配年(期)数」は、各社の最新の会社予想(2026年12月期・2027年3月期予想)を含めた計画ベースで統一しています(確定した決算実績ベースでは各社マイナス1期となります)。
増配年数は「健康診断書」ではない!CODAの3大審査基準(おさらい)
銘柄別の分析に移る前に、今回使用する独自スコア『CODA』がどこを見ているのか、3つの審査基準を簡単におさらいしておきます。
-
① 営業CFの安定性(稼ぐ力):過去10年間の営業キャッシュフロー(本業で稼いだ現金)を検証します。好況時に大きく稼ぐことよりも、「不況や原材料高騰の年でも凹まずに現金を創出し続けられているか(ボラティリティの低さ)」を重視します。
-
② 投資CFの効率性(守る力):本業で稼いだ現金の範囲内で、将来の成長に向けた設備投資をコントロールできているかを審査します。稼ぎを超えた過剰投資でフリーキャッシュフローが枯渇していないか(投資規律)を判定します。
-
③ DOE(株主資本配当率・配る力):その年の一時的な純利益に左右される「配当性向」ではなく、長年積み上げてきた「純資産(株主資本)」に対してどれだけの比率で配当を出しているかを見ます。利益が一時的に落ち込んでも減配を防ぐ「配当の防波堤」があるかを評価します。
※「CODAの詳しい計算ロジックや開発思想を知りたい!」という方は、先にこちらの解説記事をご覧ください。
それでは、この3つの視点を持って、後編の主役である実力派3社(ユー・エス・エス、ユニ・チャーム、リンナイ)の足元を1社ずつ診ていきましょう!
【後編】屈指の実力派・連続増配株3社のCODA徹底解剖
ユー・エス・エス(4732)ー 驚異の利益率50%超!中古車オークションの絶対王者が誇る「現金の砦」
【後編】のトップバッターを飾るのは、日本の中古車オークション市場で圧倒的シェア(約4割)を握るプラットフォーマー「ユー・エス・エス」です。27期連続増配という堂々たるトラックレコードを誇る同社に対し、CODAが下した総合判定は「63点」となりました。
安定性スコアの解説(58点):不況をも跳ね返すプラットフォームの稼ぐ力
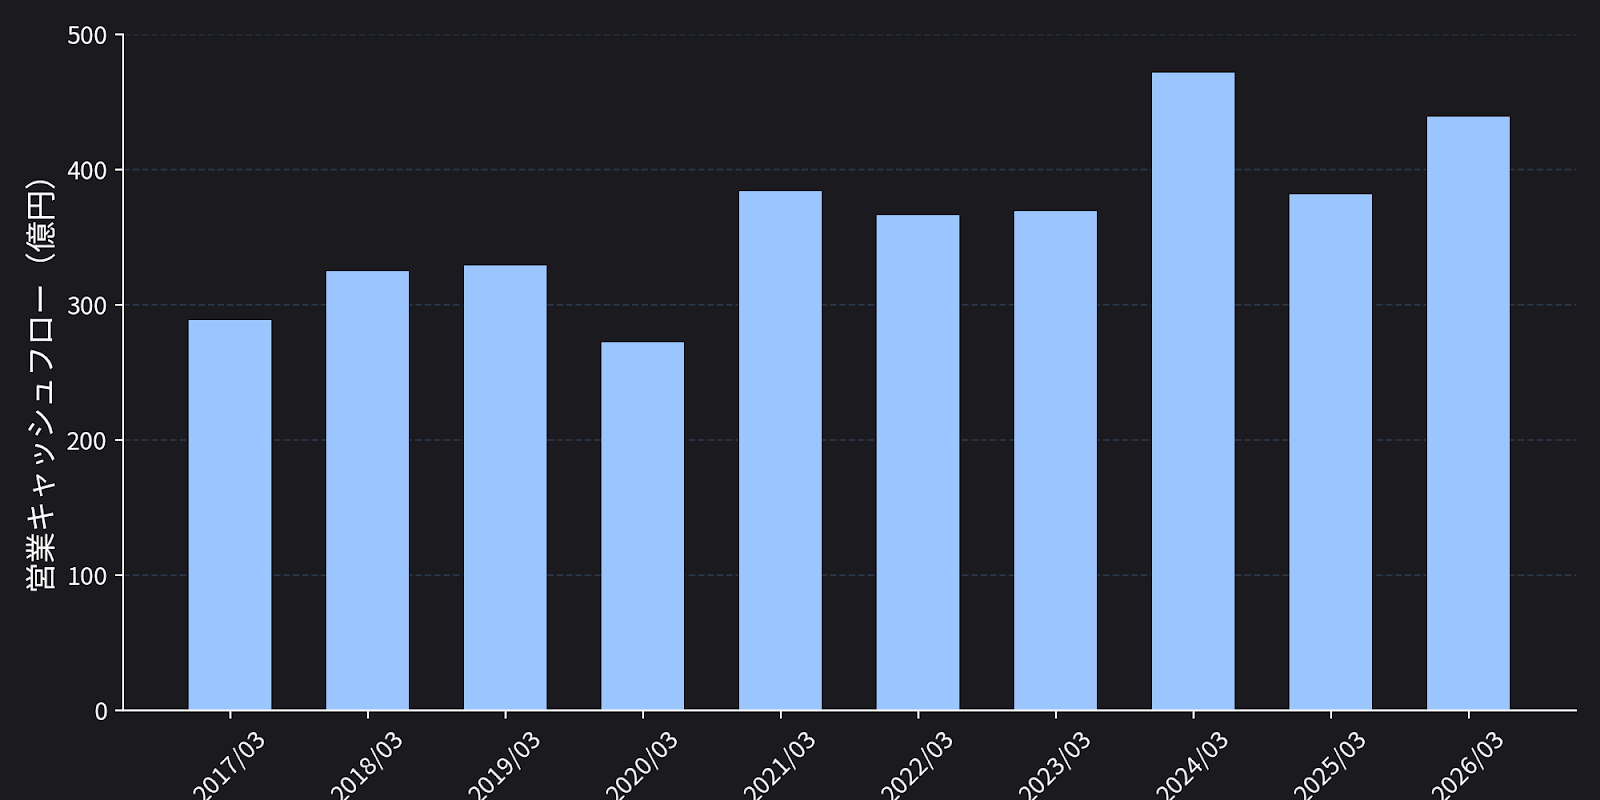
ユー・エス・エスの過去10年間の営業キャッシュフロー(本業で稼いだ現金)の推移をグラフで見ると、プラットフォーマーならではの安定感が浮き彫りになります。
出典:IRBANKのデータを基に筆者作成
安定性スコアは「58点」。点数だけ見ると中位に見えますが、プライム市場全企業の中でも堅実な水準に位置しています。この安定性を支える強みは、以下の3点に集約されます。
- 長期的な右肩上がりの成長トレンド:10年前は300億円を下回る水準だったキャッシュフローが、近年は400億円台へと着実にステップアップしています。単に高水準を維持するだけでなく、「長期的に稼ぐ器が底上げされている」点はインカム投資において極めて心強いファクトです。
- コロナショックでも揺るがない強靭な黒字体質:自動車業界全体が大打撃を受けた未曾有の事態(2020年3月期)においても、赤字転落どころか約272億円という莫大な現金を本業だけで創出しました。
- 一時的な落ち込みからの力強いV字回復力:新車供給の停滞や半導体不足などで一時的に数字が落ち込む年があっても、翌期にはすぐさま過去最高レベルへ反発する復元力を備えています。
一般的な自動車関連企業が「在庫リスク」や「景気サイクルの波」に苦しむ中、ユー・エス・エスは「中古車オークションの会場(市場)を提供し、取引が成立するたびに手数料をもらう」というビジネスモデルを確立しています。自社で在庫を抱える必要がなく、場所とシステムを提供するだけで手堅く現金を創出できるプラットフォームの強さが、この安定したCFを生み出しているのです。
💡 【深掘り解説】なぜこれほど儲かる?「USS」の無敵ビジネスモデル
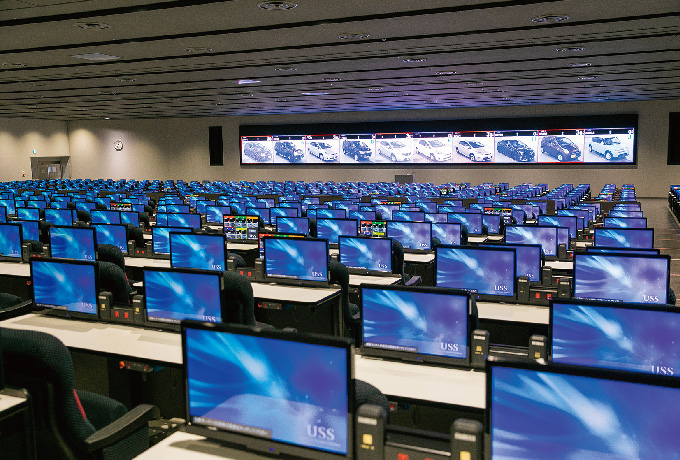
営業利益率50%超という驚異の数字を叩き出すユー・エス・エス(USS)。その利益の約8割を稼ぎ出している中核が「プロ(業者)向けの中古車オークション会場の運営」です。
全国の買取店(ガリバー等)が出品し、販売店(ディーラーや街の中古車店)がセリで落札する。USSはその「場所」「システム」「取引の絶対的な信用」を提供する国内シェア約4割の絶対王者です。このビジネスモデルには、現金を安定して生み出し続ける3つの強力な仕組みがあります。
(買取業者等)
オークション会場
(ディーラー等)
出典:ユー・エス・エス「事業領域」より抜粋
投資スコアの解説(40点):圧倒的な「低燃費」と巨額の株主還元
出典:ユー・エス・エス「2025年度 決算説明資料」P23より抜粋
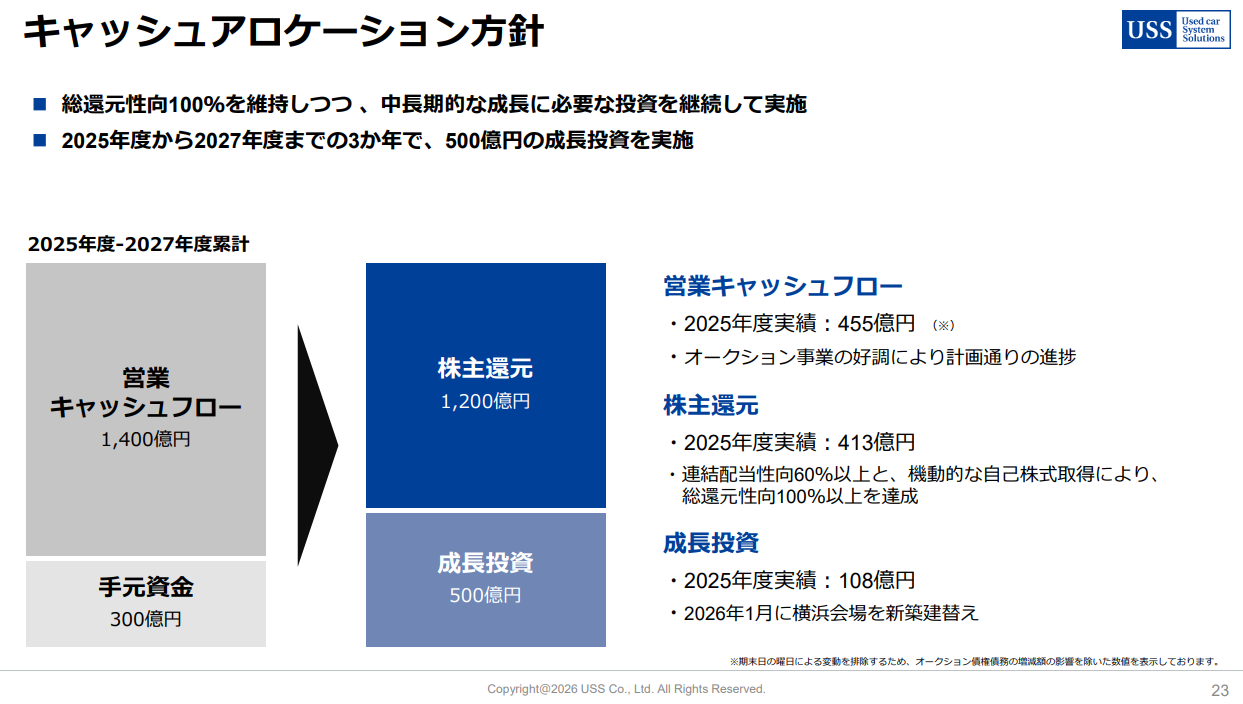
投資スコアは「40点」。先ほどのコラムでも触れた通り、ユー・エス・エスのビジネスモデルは製造業のような大規模プラントを必要としません。その事実が最も如実に表れているのが、同社が公表している中期的なキャッシュ・アロケーション計画です。
- 稼いだ現金の「約3分の1」しか投資に必要ない:2025年度〜2027年度の3年間で創出を見込む営業CF(1,400億円)に対し、成長投資は500億円にとどまります。稼ぎの約35%程度しか投資に回す必要がなく、極めて「低燃費」な事業構造であることが分かります。
- 投資の中身は「既存のプラットフォーム強化」:必要な投資を怠っているわけではありません。「横浜会場の新築建替え」など、最大の武器であるオークション会場の機能向上を目的とした計画的な投資(2025年度実績:108億円)を着実に実行しています。
- 余ったキャッシュ+手元資金で「1,200億円」という手厚い株主還元へ:投資枠を差し引い営業CF(1,400億円)から成長投資(500億円)を差し引いたフリーCF 900億円に、豊富な手元資金の活用(300億円)を上乗せすることで、総額1,200億円もの株主還元枠を確保しています。資料にも「連結配当性向60%以上」「総還元性向100%以上」と明記されており、稼いだ現金と蓄積した手元流動性を無駄なく株主へ報いる姿勢が確認できます。
CODAの投資スコアが40点にとどまった理由は、事業の効率が悪いからではありません。平時は設備投資が極小で済む高効率体質である一方、数年に一度の大型会場建替え(横浜会場等)やM&A、定期預金の預入等によって単年度の投資CF支出額が波打つため、過去10年間の変動幅を厳しく検知するCODAのアルゴリズム上は40点の中位判定となっています。事業維持そのものに重たい工場投資を強いられる構造ではないため、実態としての資金繰りには十分すぎるゆとりがあります。
DOEスコアの解説(満点・100点):27期連続増配が証明する「還元への確信」
出典:ユー・エス・エス「2025年度 決算説明資料」P22より抜粋
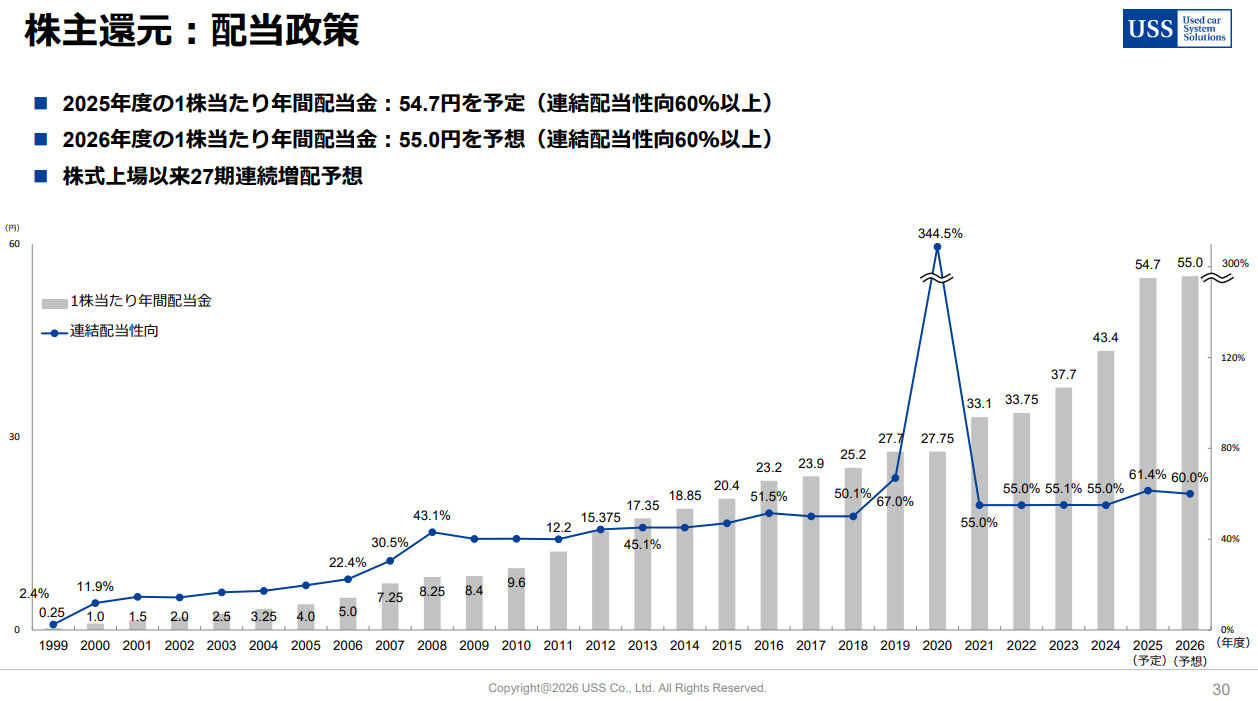
ユー・エス・エスのDOEスコアは、花王と並ぶ満点「100点」の最高評価です。同社が公開している長期の配当推移グラフを見れば、その理由は一目瞭然です。
- 上場以来一度も途切れない「27期連続増配」の軌跡:1999年の上場以来、ただの一度も減配はもちろん「据え置き」すら挟むことなく右肩上がりの増配階段を登り続けています。2026年3月期実績で26期を達成し、今期(2027年3月期予想)を含めると27期連続増配となる計画です。
- 明確な「配当性向60%以上」のコミットメント:資料の上部に明記されている通り、「連結配当性向60%以上」という高い還元水準をコミットしています。業績の成長をダイレクトに増配へ反映させる、極めて株主フレンドリーな設計です。
- 有事でも増配を守り抜いた「DOE(株主資本)」の底力: 2021年3月期(2020年度)の配当性向「344.5%」という急騰が示す通り、のれんの減損損失(約281億円の特別損失)を計上して会計上の純利益が一時的に吹き飛んだ局面でも、同社は増配を一切止めませんでした。現金の流出を伴わない減損であったため本業の営業CFは439億円と過去最高水準を叩き出しており、蓄積した強固な純資産を防波堤として何食わぬ顔で増配記録を守り抜いたのです。まさに「利益(配当性向)のブレに惑わされず、純資産(DOE)と現金で配当を見る」というCODAの真髄を証明した象徴的なエピソードと言えます。
無敵のプラットフォームで手堅く稼ぎ(安定性)、設備投資を最小限に抑え(投資効率)、生まれたフリーCFを配当と自社株買いへ注ぎ込む。業績の波があっても株主還元を優先する強固な財務体質が高く評価されています。
【総評】ユー・エス・エス(4732)は永久保有に向いているのか?
| 審査項目 | スコア | 評価ポイント |
|---|---|---|
| 営業CF安定性 | 58点 | 在庫リスクゼロの手数料モデル。コロナ禍でも270億円超を稼ぐ強靭さ。 |
| 投資CF効率性 | 40点 | 稼ぎの約35%で投資が完了。莫大な余剰資金が総還元性向100%の原資に。 |
| DOE(株主資本) | 100点 | 27期連続増配への挑戦。配当性向60%超&自己資本クッションの鉄壁さ。 |
| CODA総合スコア | 63点 | CODA評価:準コア〜コア適格(独占的キャッシュマシン企業) |
メリット:他社が真似できない「ネットワーク効果」と圧倒的な利益率
USSの優位性は、「車が集まるからバイヤーが集まり、バイヤーが集まるからさらに車が集まる」という強力なネットワーク効果にあります。後発企業が巨額の資金を投じてもこのシェア(約4割)を奪うことは極めて困難であり、営業利益率50%超という高収益体質が長年にわたり維持されています。稼いだキャッシュの大半を配当や自社株買い(総還元性向100%)に充当できる構造は、高配当株投資において屈指の魅力と言えます。
リスク・懸念点:新車供給正常化による単価変動と国内市場の縮小
一方で、新車供給の回復によって中古車オークションの流通単価が下落局面に入った場合、成約手数料の伸びが一時的に鈍化する波は存在します。また、長期的な少子高齢化や若者の車離れに伴う「国内自動車保有台数の構造的減少」は、緩やかな向かい風として意識しておく必要があります。
結論:どんな人に向いているか?
- 向いている人:
- 景気後退期でも減配しない「独占プラットフォーム」の安心感をポートフォリオに加えたい人
- 配当だけでなく、積極的な自社株買い(総還元性向100%)による株主価値向上も期待したい人
- 27期連続増配という実績と、営業利益率50%超の強固な収益構造を重視する人
- 向いていない人:
- 国内市場の長期的な縮小トレンド(国内一本足打法)を極度に警戒する人
- 配当利回り4.5%〜5%超の「超・高配当」水準だけを追い求める人
【ぶんのひとことジャッジ】
総合スコア63点は、もっとも多くの配点を占める営業CF安定性(58点)と、数年おきの大型投資の波を織り込んだ投資スコア(40点)が反映された結果です。しかし実態を見れば、DOEは満点(100点)であり、現金のほぼすべてが株主還元と手元資金に回っている極めて筋肉質なキャッシュマシンと言えます。国内中古車市場の成熟という長期課題はあるものの、圧倒的なシェアとネットワーク効果に守られたその守備力は、長期インカム投資の準主力〜コア候補として十分に検討できる1社と評価できます。
ユニ・チャーム(8113)ー アジアを制する衛生用品の雄、花王との違いはどこにある?
後編の2社目として取り上げるのは、紙おむつ「ムーニー」や生理用品「ソフィ」、ペットフード「グラン・デリ」などを展開する日用品大手の「ユニ・チャーム」です。海外売上比率が約6割を超えるグローバル企業であり、25期連続増配を継続中ですが、CODAが下した総合判定は「56点」となりました。
安定性スコアの解説(45点):千億円超の巨額キャッシュとグローバル展開の「波」
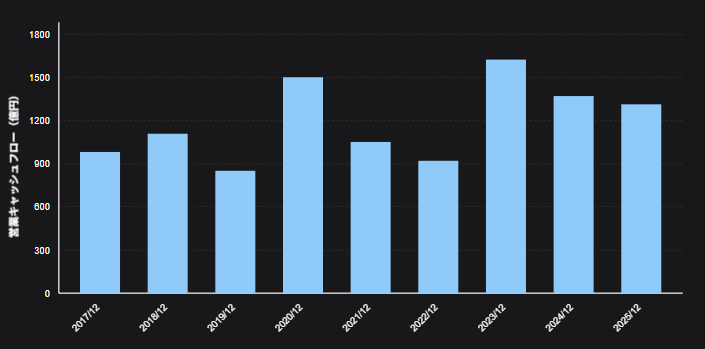
出典:IRBANKのデータを基に筆者作成
グラフを一目見て分かるのは、「常に800億〜1,600億円規模という巨額の現金を創出しながらも、年度ごとの波形が周期的に跳ね上がりと反落を繰り返している」という点です。
2020年12月期(約1,503億円)や2023年12月期(約1,624億円)のように前期比+70%超で急拡大する山がある一方で、2019年や2021〜2022年には1,000億円前後の水準まで押し戻される局面が見られます。絶対的なキャッシュ創出力は日本屈指の規模を誇るものの、「前年からのブレ幅の小ささ(安定性)」を厳格に評価するCODAのアルゴリズムにおいて、このアップダウンが検知され「45点」というスコアになりました。
このキャッシュの推移を、3つの特徴から読み解いていきましょう。
-
最悪期でも800億円超を死守する「生活必需品」の防衛力:最も数字が落ち込んだ2019年12月期(約849億円)や2022年12月期(約922億円)であっても、800億〜900億円台という莫大な現金を当たり前のように残しています。紙おむつや生理用品、ペットフードといった日々の生活に不可欠な消耗品を扱っているため、景気が悪化したからといって需要が蒸発することがない強烈なディフェンシブ性を誇ります。
-
原材料高騰(パルプ・石油)と為替がもたらす「+70%と▲30%の振れ幅」:2020年や2023年に見られた急拡大と反落の背景には、海外売上比率が約6割を超えるグローバル企業特有の構造があります。主原料である高分子吸収体やパルプの市況変動に加え、新興国通貨の変動や現地での流通在庫調整が、営業CFの単年度ごとのブレ幅(ボラティリティ)を広げる要因となっています。
-
底上げが続くベースライン(直近は1,300億円水準に定着):年度ごとの波はあるものの、中長期トレンドで見ると稼ぐ力のベースラインは確実に切り上がっています。2017年〜2019年頃は「800億〜1,100億円」のレンジだった営業CFが、直近の2024年(約1,371億円)・2025年(約1,315億円)は1,300億円台を安定してキープしており、グローバル展開の拡大とともにキャッシュ創出力の器そのものが着実に一段上へとステップアップしています。
ユニ・チャームの安定性スコア「45点」は、事業基盤の弱さを示すものではなく、「グローバル展開企業ゆえの原材料価格や為替の波が、CODAのボラティリティ判定に引っかかった結果」と言えます。
花王と同様に日用品メーカーとしての底堅さは抜群であり、一度も現金の創出基盤が揺らいだことはありません。直近数年間は1,300億円を超える水準にベースが定着してきており、25期にわたり増配を支えてきた本業の現金創出基盤は極めて強固であると評価できます。
投資スコアの解説(77点):花王を凌駕する資本効率!「成長投資×手厚い還元」の黄金バランス
出典:ユニ・チャーム「第13次中期経営計画(FY2026~FY2030)」P29より抜粋
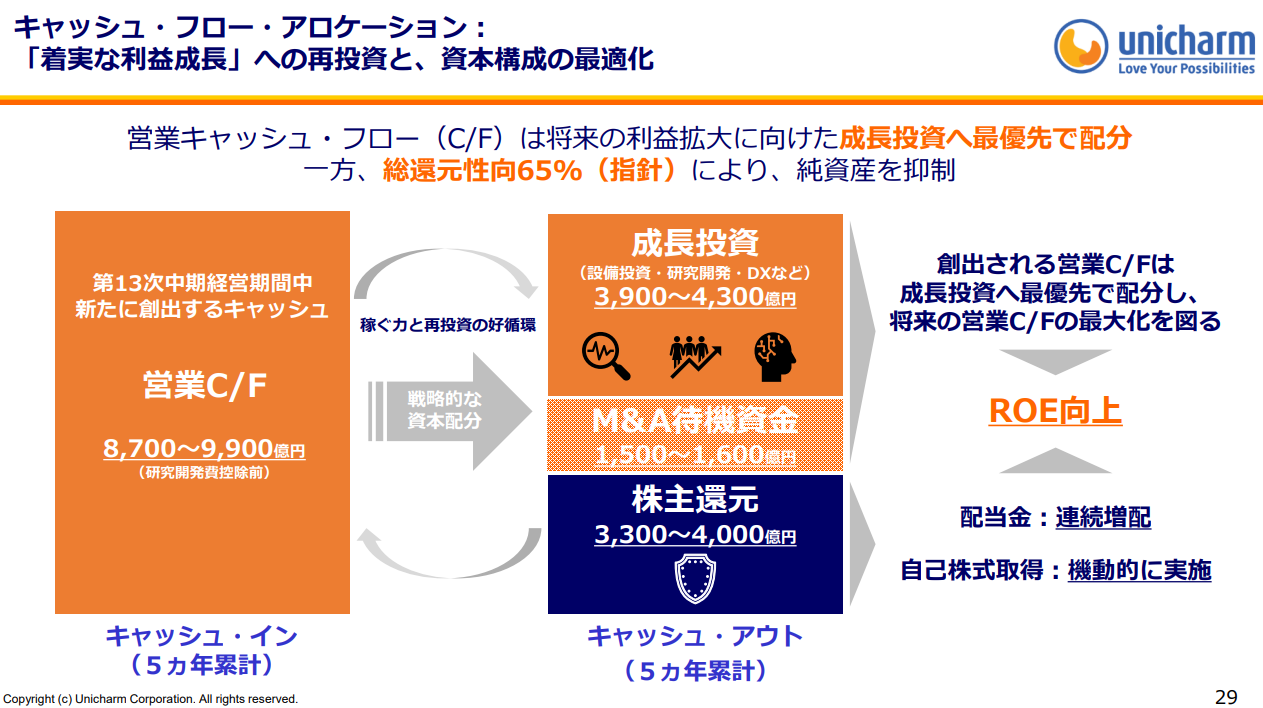
ユニ・チャームの投資スコアは、花王(68点)を上回る「77点」の高評価。海外展開を積極的に進めるグローバル企業でありながら、過剰な設備投資に走ることなく、本業のキャッシュ創出力を上手に循環させる高い投資規律を誇ります。公開された中期経営計画の「キャッシュ・フロー・アロケーション」を見ても、その規律ある現金配分の姿が明確に表れています。
-
稼ぎの半分以下に抑えた規律ある「成長投資」(3,900〜4,300億円):5年間で生み出す営業CF(研究開発費控除前:8,700〜9,900億円)に対し、設備投資・研究開発・DXなどの成長投資枠は3,900〜4,300億円に設定されています。海外での工場新設や増ラインを積極的に行いながらも、営業CFの半分以下の枠内にしっかり抑え込んでおり、投資過多によってフリーCFが枯渇するようなリスクが構造的に生じにくい計画となっています。
-
機動的な買収に備える「M&A待機資金」(1,500〜1,600億円)の確保:日常的な設備投資とは別枠で、1,500〜1,600億円もの「M&A待機資金」をあらかじめ確保しています。アジアや新興国におけるシェア拡大や新カテゴリー獲得に向け、無理な有利子負債(借金)に依存せず、稼いだキャッシュの範囲内で機動的に買収を打てる財務のゆとりを維持しています。
-
営業CFの約4割を注ぎ込む「手厚い株主還元」(3,300〜4,000億円):成長投資と並ぶ大きな柱として、株主還元枠に3,300〜4,000億円が割り当てられています。「総還元性向65%(指針)」を掲げ、連続増配の継続に加えて機動的な自社株買いを行うことで、余剰な現金を抱え込まずにROE(自己資本利益率)の向上を明確に狙った資本配分を行っています。
ユニ・チャームの投資スコア「77点」は、「積極的な海外展開と、身の丈に合った投資規律を極めて高い次元で両立している証拠」です。
莫大な工場群を国内に抱える従来型の製造業と異なり、必要な投資を厳選しつつ、余ったキャッシュをM&A待機資金や「総還元性向65%」という手厚い株主還元へと直結させています。設備投資によって資金繰りが圧迫されたり、配当の原資が脅かされたりする懸念は極めて小さいと言えます。
DOEスコアの解説(69点):25期連続増配の階段と「総還元性向65%」の積極姿勢
出典:ユニ・チャーム「2025年12月期 決算説明資料」P16より抜粋
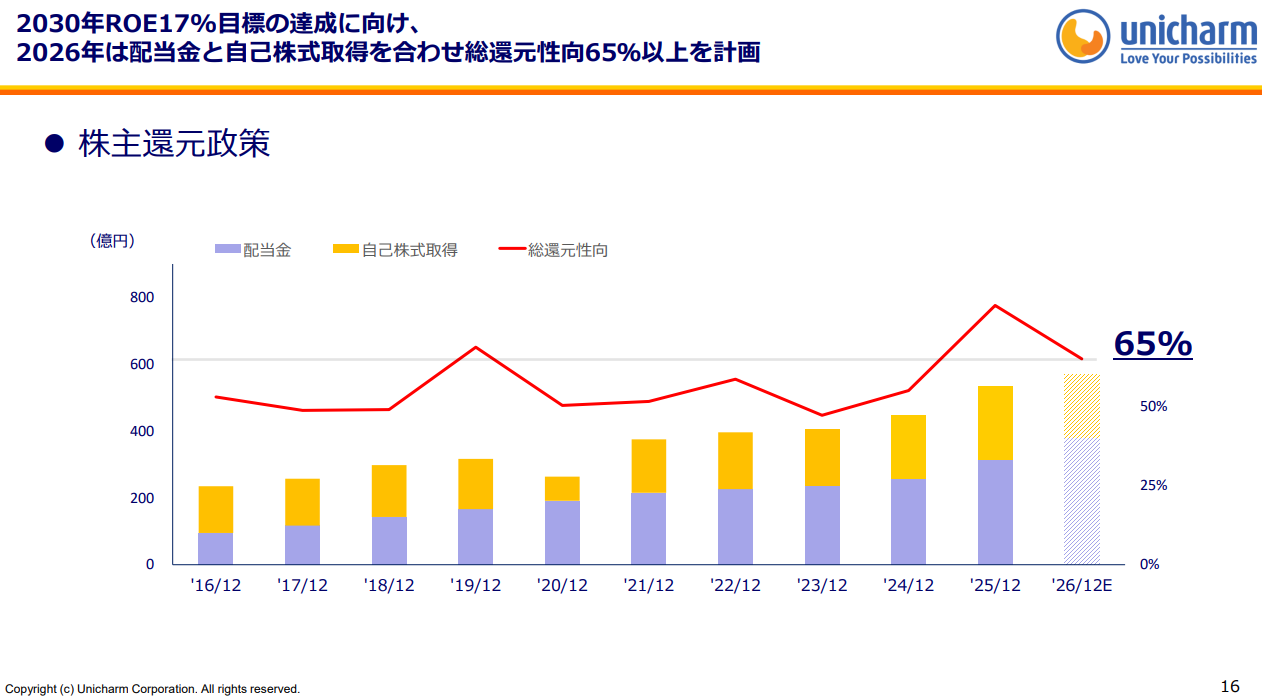
ユニ・チャームのDOEスコアは「69点」。花王の満点(100点)には及ばないものの、小林製薬(65点)やSPK(42点)を上回る手堅いスコアとなっています。公開された株主還元推移グラフを見ると、配当金単体での着実な右肩上がりの増配に加え、自己株式取得を機動的に組み合わせた「資本効率(ROE)重視」の明確な還元姿勢が浮かび上がってきます。
-
一度も減配のない「25期連続増配」の美しい階段:グラフ下部の薄青色バー(配当金)が示す通り、2016年12月期(100億円未満)から2025年12月期(約300億円超)、そして2026年12月期予想に至るまで、一度も減配を挟むことなく配当総額を着実に拡大させています。25期にわたり増配を継続してきた実績は、日本の上場企業全体でも上位8位タイに位置するトップクラスの信頼度を誇ります。
-
自己株式取得を組み合わせた「総還元性向65%以上」のコミットメント:配当金だけでなく、黄色のバーで示される「自己株式取得(自社株買い)」を毎年のように大規模に実施しています。2026年は配当金と自社株買いを合わせて総還元性向65%以上を計画しており、折れ線グラフの通り50%〜70%超という極めて高い水準で株主へキャッシュを還元し続けています。
-
内部留保を抱え込まず「ROE17%」を目指す資本最適化:資料の冒頭に「2030年ROE17%目標の達成に向け」とある通り、同社は純資産を無駄に溜め込むのではなく、積極的な自社株買いによって自己資本を適切にコントロール(純資産を抑制)しています。単に配当を払うだけでなく、1株当たり価値(EPS・BPS)の向上と資本効率の最大化を両立させるスマートな還元戦略をとっています。
ユニ・チャームのDOEスコアが69点にとどまった理由は、配当の安全性が低いからではなく、「キャッシュ還元の大きな割合を『自社株買い』に振り向けているため」です。
配当金だけで純資産を大きく吐き出す花王(DOE満点)とは異なり、ユニ・チャームは「配当の着実な増配」と「機動的な自社株買い」をバランス良く配分し、総還元性向65%以上を維持しています。自己資本のクッションも十分に厚く、無理な背伸びをしていないからこそ、今後も減配リスクを極めて低く抑えながら増配を継続できる持続力があると評価できます。
💡 【深掘りコラム】同じ日用品の巨人「花王(72点)」と「ユニ・チャーム(56点)」の決定的な違い
「同じ生活必需品セクターで、どちらも20年以上の連続増配企業なのに、なぜCODA総合スコアでこれほど差(72点 vs 56点)がついたのか?」と疑問に思うはずです。実はこの差、企業の優劣ではなく「主戦場(稼ぐフィールド)と成長戦略の違い」がそのまま数値に現れています。
- ① 主戦場の違い:「国内城塞型の花王」vs「海外打って出るユニ・チャーム」
花王は海外売上比率が約4割で国内に強固な基盤を持つのに対し、ユニ・チャームは海外売上比率が6割超(アジア比率約4割)に達します。少子化が進む日本を見据え、人口増加と経済成長が続くアジア市場へいち早くシフトした「攻めのグローバル戦略」がユニ・チャームの最大の特徴です。
- ② 安定性スコアの差(64点 vs 45点):「為替と新興国リスク」の代償
海外展開は高い成長をもたらす反面、現地通貨の下落や新興国の流通在庫調整、地政学リスクをダイレクトに被ります。国内主軸の花王よりも為替や海外マクロ経済の波によって営業CFの振れ幅(ボラティリティ)が大きくなりやすい構造が、ユニ・チャームの安定性スコアを押し下げる要因となっています。
- ③ 投資スコアの逆転(68点 vs 77点):「資本効率」で上回るユニ・チャーム
一方で、投資スコアではユニ・チャーム(77点)が花王(68点)を上回ります。巨大な自社製造プラントを抱え込む花王に対し、ユニ・チャームは必要な地域へ絞り込んだ効率的な設備投資を行い、高い投下資本利益率(ROIC)を維持しています。「稼ぎの割に投資を効率的にコントロールできているか」という点では、ユニ・チャームが勝っています。
【選び分けの結論】
波風の立たないキャッシュフローで「ポートフォリオの守備の要(コア)」を固めたいなら花王が適任です。一方で、「日本の人口減少リスクをヘッジし、アジアの成長果実を取り込みながら配当成長を狙いたい」という方には、攻守のバランスが取れたサテライトとしてユニ・チャームが魅力的な選択肢になります。
【総評】ユニ・チャーム(8113)は永久保有に向いているのか?
| 審査項目 | スコア | 評価ポイント |
|---|---|---|
| 営業CF安定性 | 45点 | 海外比率6割超ゆえに為替や原材料の波でCFが変動。ただし直近は1,300億円台に定着。 |
| 投資CF効率性 | 77点 | 花王(68点)を上回る資本効率。成長投資を営業CFの半分以下に抑える規律ある配分。 |
| DOE(株主資本) | 69点 | 25期連続増配の実績。「総還元性向65%以上」を掲げ自社株買いも含めた資本最適化を推進。 |
| CODA総合スコア | 56点 | CODA評価:準コア〜サテライト候補(アジアの成長を取り込むグローバル株) |
メリット:国内少子化を克服する「海外展開力」と高い資本効率
ユニ・チャームの最大の強みは、「海外売上比率が6割超に達し、アジアなどの人口増加・経済成長の恩恵を直接取り込める点」です。国内市場の縮小に直面する日本企業が多い中、インドや東南アジアで高いシェアを築き、着実に稼ぐ力を底上げしています。
また、投資スコア77点が示す通り、積極的な海外展開を行いながらも設備投資の負担を営業CFの半分以下にコントロールできており、余ったキャッシュを自社株買いやM&A資金にバランス良く振り分ける資本効率の高さも大きな魅力です。総還元性向65%以上という方針のもと、25期にわたり増配を続けてきた還元姿勢の信頼度は極めて強固です。
リスク・懸念点:新興国のカントリーリスクと為替・原材料の波
一方で、CODA総合スコアが「56点」にとどまった最大の要因は、海外展開に伴う営業CFの振れ幅(安定性45点)です。
新興国市場の景気減速や通貨安、主原料(パルプ・石油化学製品)の高騰が重なると、単年度のキャッシュフローが大きく押し戻される場面があります。国内主軸の花王に比べると、世界情勢や為替の波によるボラティリティを受けやすい点はあらかじめ理解しておく必要があります。
結論:どんな人に向いているか?
-
向いている人:
-
日本の人口減少リスクをヘッジし、アジア・新興国の成長を取り込む連続増配株を保有したい人
-
配当金だけでなく、積極的な自社株買い(総還元性向65%以上)による1株価値(EPS)の成長も重視したい人
-
生活必需品セクターの守備力をベースにしながらも、中長期的な成長性(株価上昇)も狙いたい人
-
-
向いていない人:
-
為替や海外マクロ環境による業績・CFのブレを嫌い、国内で完結する鉄壁の安定性を求める人
-
配当利回り4%〜5%超の「高い初期利回り」だけを優先したい人
-
【ぶんのひとことジャッジ】
総合スコア56点という数字は、グローバル展開企業ならではのCFボラティリティを厳密に反映した結果です。しかし中身を見れば、花王を上回る資本効率(投資77点)を誇り、海外の成長力を武器に25期もの増配を繋ぎ止めてきた屈指の実力企業であることに変わりはありません。
「ポートフォリオの守備の要(コア)」として鉄壁の安定性を求めるなら花王に軍配が上がりますが、「海外の成長性も兼ね備えた攻守バランス型のサテライト枠」として組み入れるのであれば、ユニ・チャームは非常に頼もしい選択肢の1つと言えます。
リンナイ(5947)ー 生活を温める堅実インフラ!無借金・筋肉質財務の持続力
後編のラストを飾るのは、給湯器やガスコンロ、温水暖房システムなどの熱エネルギー機器で国内外に展開する「リンナイ」です。日々の生活に不可欠な住宅インフラを支え、2026年3月期実績で24期、今期(2027年3月期予想)を含めると25期連続増配となる計画の手堅いモノづくり企業ですが、CODAの総合診断は「43点」となりました。
安定性スコアの解説(30点):給湯器特需の反動と「生活インフラ」の強烈な底力
出典:IRBANKのデータを基に筆者作成
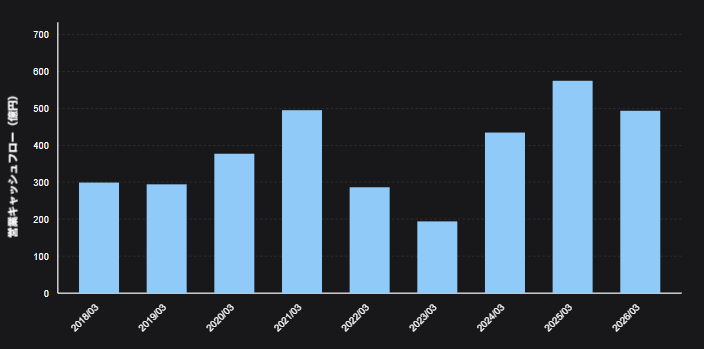
グラフを俯瞰すると、「2021年3月期のコロナ特需ピークから2023年にかけての深い谷、そして2024年以降の急激なV字回復」という非常にダイナミックな波形を描いていることが分かります。
2021年3月期に約495億円まで急伸した営業CFは、部品不足や部材高騰、流通在庫の調整が重なった2023年3月期には約194億円(ピーク比▲60%)まで落ち込みました。その後、2024年(約433億円)、2025年(約575億円)へと一気に跳ね上がり、過去最高益水準へリバウンドしています。「毎年のブレの小ささ(安定性)」を厳密に審査するCODAのアルゴリズムにおいて、この短期間での急降下と急上昇(激しいボラティリティ)が検知され、安定性スコアは「30点」にとどまる結果となりました。
このキャッシュの動きを、3つの特徴から読み解いていきましょう。
-
コロナ特需とサプライチェーン混乱が招いた「▲60%の急降下」:2021年3月期は「おうち時間増加」に伴う給湯器やコンロの買い替え特需で営業CFが大きく膨らみました。しかし直後の2022〜2023年3月期は、半導体・電子部品不足による納期遅延や、原材料価格・海上運賃の高騰が直撃。さらに部材確保のための在庫積み増し(運転資本の悪化)が重なり、一時的にキャッシュ創出が急減する波となりました。
-
2024年以降に見せた「前期比+123%」の力強いリバウンド:供給混乱が収束に向かった2024年3月期には前期比+123.6%となる約433億円へ急反発し、2025年3月期には約575億円という過去最高水準を叩き出しました。値上げの浸透や滞留在庫の正常化により、落ち込んだキャッシュフローを瞬時に取り戻す強靭な復元力を発揮しています。
-
不況でもお湯は止められない!「更新需要」という鉄壁のベースライン:激しい乱高下に目を奪われがちですが、最も落ち込んだ2023年3月期であっても約194億円の黒字CFをしっかりと死守しています。給湯器は壊れたら生活が成り立たない「生活必需インフラ」であり、10年前後で必ず買い替えが発生する手堅い更新需要に支えられているため、赤字に沈むリスクが構造的に極めて低い体質を誇ります。
リンナイの安定性スコア「30点」は、事業そのものが衰退しているわけではなく、「コロナ禍の特需とその後の半導体不足・サプライチェーン混乱による一時的なCFの乱高下」がスコアを押し下げた結果です。
2024年以降は供給制約を脱し、500億円前後の現金を安定して創出するステージへと返り咲いています。「生活インフラの更新需要」という景気後退に強い構造を持っているため、有事の波を通過した現在の現金創出力は十分に頼もしいレベルにあると評価できます。
投資スコアの解説(83点):実質無借金が支える「鉄壁の投資規律」と潤沢なフリーCF
出典:リンナイ「リンナイレポート(統合報告書)」P22より抜粋
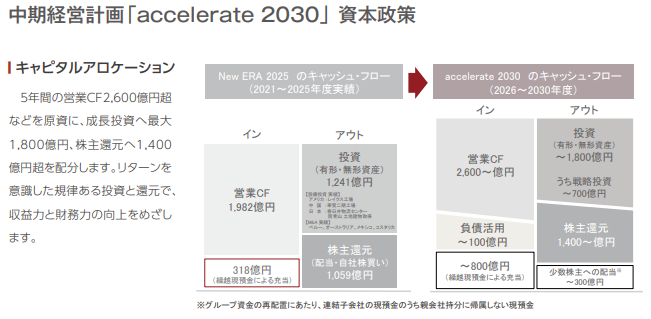
リンナイの投資スコアは、堂々の「83点」という高得点。製造業でありながら過度な設備投資で資金繰りを圧迫させることなく、極めて筋肉質な財務規律を保っています。公開された中期経営計画における5カ年のキャピタルアロケーション(2026〜2030年度)を見ても、稼ぎと投資、そして株主還元のバランスが極めて美しい形で設計されていることが分かります。
-
営業CFの範囲内に収める規律ある設備投資(〜1,800億円):5年間で見込む営業CF 2,600億円超に対し、有形・無形資産への投資枠は最大でも1,800億円(うち戦略投資は〜700億円)に設定されています。海外工場の新設や自動化、環境対応機器などの成長投資を積極的に進めつつも、本業のキャッシュインの範囲内にきっちりと抑え込んでおり、借金頼みの無理な拡大投資とは一線を画しています。
-
手元資金(〜800億円)も活用した「1,400億円超の株主還元」:本業で生まれるフリーCFに加え、長年蓄積してきた繰越現預金(〜800億円)を活用することで、株主還元枠として1,400億円超(配当・自社株買い)を配分しています。前中期計画(2021〜2025年度実績:1,059億円)から還元規模をさらに一段階引き上げており、投資と還元の両輪を無理なく回す計画となっています。
-
負債活用はわずか100億円!「実質無借金経営」の安心感:キャッシュ・インの計画において、負債(借入等)の活用枠はわずか「〜100億円」にとどまります。自己資本比率約70%(直近67%超の高水準)・実質無借金という鉄壁のバランスシートを崩すことなく、自前で稼ぎ出す営業CFと手元流動性だけで投資と還元をすべて完結させており、金利上昇局面でも財務が揺らぐ心配がありません。
リンナイの投資スコア「83点」は、「手堅いモノづくり企業の鑑とも言える、規律ある投資体質」を如実に物語っています。
国内外の事業拡大や脱炭素化に向けた研究開発を抜かりなく進めながらも、設備投資が営業CFをオーバーしてフリーCFが枯渇するようなリスクは構造的に生じにくい設計です。手元資金の厚みと無借金体質が強固なクッションとなっており、設備投資が配当原資を圧迫する懸念は極めて小さいと評価できます。
DOEスコアの解説(41点):25期連続増配の階段と「超・安全運転」の財務戦略
出典:リンナイ「公式HP(配当情報)」より抜粋
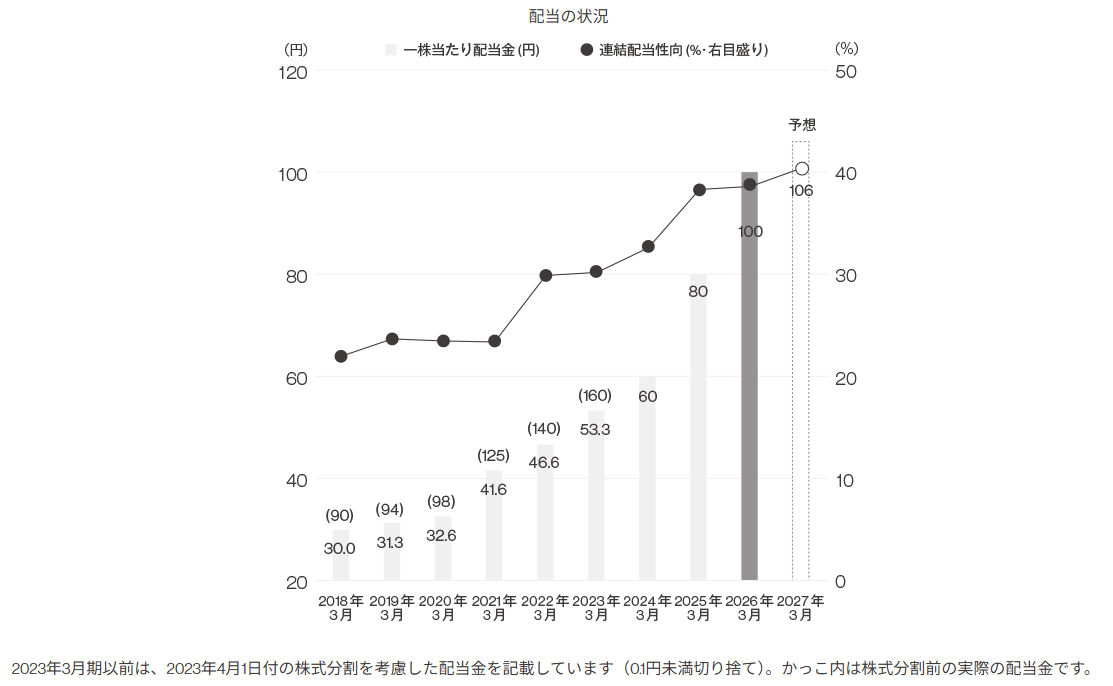
リンナイのDOEスコアは「41点」。SPK(42点)と同様にスコアとしては中位にとどまりますが、これは「減配リスクが高い」ことを意味するわけではありません。実質無借金という極めて分厚い自己資本を蓄えている反面、配当の絶対額を資本に対して無理のない範囲に抑え込んできた「極めて慎重な還元設計」がそのまま反映されています。公開された配当推移グラフから、その足取りを読み解いていきましょう。
-
2018年3月期の30.0円から106円へ!2026年3月期実績で24期、今期予想で「25期連続増配」へ:株式分割調整後ベースで見ると、2018年3月期の30.0円から毎年着実に増配を続け、2026年3月期実績で100円の大台を突破(24期連続増配)。さらに2027年3月期予想では106円と「25期連続増配」に到達する計画です。リーマンショックやコロナ禍、部材供給混乱といった逆風を幾度となく経験しながらも、25期にわたり増配を繋ぎ止めてきた実績の堅牢さは折り紙付きです。
-
連結配当性向を20%台から「40%水準」へ大きく引き上げ:折れ線グラフ(連結配当性向)を見ると、2018〜2021年3月期頃までは20%台前半の保守的な水準に抑えられていました。しかし、近年の株主還元強化の流れを受け、2022年3月期以降は30%台、そして2025年(38.2%)、2026年(38.9%)、2027年予想(40.4%)と、配当性向40%ラインまで段階的にギアを上げています。
-
2023年4月の株式分割(1:3)による投資家層の拡大:資料の注記にある通り、リンナイは2023年4月1日付で株式分割を実施しています(1株につき3株)。花王やSPKと同様に、最低購入金額を引き下げることで個人投資家がNISA口座などで長期保有しやすい環境を整備しています。
リンナイのDOEスコアが41点にとどまる背景には、SPKとよく似た「自己資本が分厚すぎるがゆえに、資本に対する配当の吐き出し比率(DOE)が数値上控えめになる」という構造があります。
かつてのリンナイは配当性向20%台前半という「超・安全運転」を貫いていたため、DOEの絶対値スコアとしては控えめな採点になります。しかし裏を返せば、「会社の筋肉質な体力を決して傷つけない、余裕たっぷりの増配を続けてきた」という強固な防御力の裏返しでもあります。
近年は配当性向40%水準まで還元姿勢を前傾させており、手元資金と無借金基盤の厚みを考えれば、配当の継続力・持続性に対する安心感は極めて高いと評価できます。
【総評】リンナイ(5947)は永久保有に向いているのか?
| 審査項目 | スコア | 評価ポイント |
|---|---|---|
| 営業CF安定性 | 30点 | コロナ特需と部材不足の波でCFが乱高下。ただし更新需要に支えられ500億円規模へ回復。 |
| 投資CF効率性 | 83点 | 実質無借金経営の規律。設備投資を営業CFの範囲内にきっちり収める筋肉質体質。 |
| DOE(株主資本) | 41点 | 25期連続増配の偉業。厚すぎる自己資本ゆえに低スコアも、配当性向40%へ引き上げ中。 |
| CODA総合スコア | 43点 | CODA評価:準コア〜サテライト候補(生活インフラを支える無借金金庫株) |
メリット:生活インフラの「更新需要」と実質無借金の鉄壁財務
リンナイの最大の強みは、「給湯器やガス機器という、生活に絶対に欠かせないインフラ需要を握っている点」です。不況になったからといってお風呂や給湯を止める家庭はなく、約10年サイクルで必ず訪れる機器の交換・更新需要が、強固な収益の土台となっています。
また、投資スコア83点が示す通り、積極的な国内外の成長投資を行いながらも営業CFの範囲内でコントロールし、自己資本比率約70%(67%超の高水準)・実質無借金という盤石な財務基盤を誇ります。金利上昇局面や景気後退期であっても資金繰りが揺らぐ心配がほぼゼロである点は、長期インカム投資家にとって大きな安心材料です。
リスク・懸念点:部材コスト・住宅着工の波と、脱炭素(オール電化等)への適応
一方で、CODA総合スコアが「43点」にとどまった要因は、原材料価格やサプライチェーンの混乱による営業CFの振れ幅(安定性30点)です。銅や電子部品の価格高騰、新築住宅の着工動向によって、単年度ごとのキャッシュフローが大きく押し戻される局面があります。
また、中長期的な視点では、世界的な「脱炭素化」の流れに伴うガス機器からヒートポンプ給湯器(エコキュート等)や電化へのシフトに対し、ハイブリッド給湯器などを通じてシェアを維持・拡大し続けられるかが持続的な成長の鍵を握ります。
結論:どんな人に向いているか?
-
向いている人:
-
実質無借金・自己資本比率70%超という「倒産リスク極小の筋肉質銘柄」を好む人
-
景気に左右されにくい「生活インフラの更新需要」に裏打ちされた安心感を求める人
-
近年の配当性向引き上げ(40%水準へ)に伴う配当成長をじっくり享受したい人
-
-
向いていない人:
-
部材価格や市況の波による単年度ごとの営業CF・業績のブレを気にする人
-
配当利回り4%〜5%超の「高い初期利回り」を最初から求める人
-
【ぶんのひとことジャッジ】
総合スコア43点という数値は、コロナ特需とその反動による激しいCFボラティリティを厳格に弾いた結果です。また、DOEスコア(41点)も資本が分厚すぎるがゆえに控えめに出ています。
しかし、その中身を分解すれば、「工場投資を本業の稼ぎの枠内に収め(投資83点)、実質無借金で25期も増配を続けてきた超・堅実なインフラ企業」という本質は微塵も揺らいでいません。ポートフォリオの主力を張るディフェンシブ枠として、株価が調整した局面であれば末永く付き合える手堅いサテライト〜準主力候補と評価できます。
後編のまとめ:独自モデルを貫く実力派3社のCODAスコア比較
後編では、独自のビジネスモデルで20期以上の連続増配を積み上げてきたユー・エス・エス・ユニ・チャーム・リンナイの3社を審査しました。
まずは後編3社の結果を一覧テーブルで振り返ってみましょう。
後編3社から見えてきた「独自ビジネスの強みとCFの癖」
後編の3社は、いずれも「他社が容易に真似できない強力な堀(経済的な優位性)」を持っていますが、キャッシュフローの現れ方は三者三様です。
-
「場所貸し手数料」というプラットフォームの異常な強さ(USS)
自社で重たい在庫を抱えず、車が通過するだけで3段階の手数料を確実に徴収するUSSは、製造業ではあり得ない「営業利益率50%超」を実現しています。巨額の工場投資が不要なため、3年間で稼ぐ営業CF 1,400億円に加え、手元資金300億円も投入して計1,200億円を株主還元に振り向ける(総還元性向100%超)という圧倒的なキャッシュリッチ体質を誇ります。
-
「グローバル展開」に伴うCFの波と資本効率(ユニ・チャーム)
国内主軸の花王と比べ、海外売上比率が6割を超えるユニ・チャームは、為替や原材料の波によって営業CFの振れ幅(安定性45点)が大きくなりやすい傾向があります。しかし、限られた資本で効率よく稼ぐ力(投資77点)は花王を上回っており、自社株買いを組み合わせた「総還元性向65%以上」の設計で株主価値を高めています。
-
「更新需要」と「無借金経営」がもたらす究極の守備力(リンナイ)
コロナ特需と部品不足の反動で一時的に営業CFが乱高下したものの、生活に不可欠な給湯器の更新需要に支えられて急速に業績を回復させました。負債に頼らない実質無借金経営と手元資金の厚みが、25期連続増配という金字塔を支え続けています。
【全編総括】日本の連続増配を代表する6社を比較してわかった「最適ポートフォリオ配置」
前後編を通じて分析した20期超の連続増配を誇る代表6社の全審査結果を俯瞰してみましょう。
CODA視点で導く「連続増配株の起用法(フォーメーション案)」
「連続増配年数」という同じ看板を掲げていても、CODAの視点を通すことで、各銘柄が持つ「守備力」「収益性」「成長性」のバランスがはっきりと見えてきました。
月十数万円の安定した配当インカムを目指すポートフォリオにおいて、これら6社をどのように起用すべきか、3つのポジションに整理しました。
1. ポートフォリオの土台を固める「コア枠(主軸)」
-
花王(72点): どんな不況でも生活必需品需要とお金を稼ぐ規模がケタ違い。DOE満点の資本基盤があり、減配リスクを極限まで抑えたいときの第一候補。
-
ユー・エス・エス(63点): 利益率50%超・在庫リスクゼロの手数料プラットフォーム。DOE満点で総還元性向100%を掲げており、インカムの強固な柱として機能。
2. 攻守のバランスや海外成長を狙う「サテライト枠(準主力)」
-
ユニ・チャーム(56点): 日本の少子化リスクをヘッジし、アジアの人口ボーナスを取り込む成長エンジン。花王を凌ぐ資本効率(投資77点)が強み。
-
リンナイ(43点): 給湯器という生活インフラの更新需要に支えられた無借金金庫株。配当性向40%への引き上げにより、手堅い増配の恩恵を享受できる。
3. 独自の強みや逆張りの妙味を狙う「サテライト枠(特化型)」
-
小林製薬(48点): 新薬ギャンブルのない粗利50%超のニッチ日用品マシン。有事の波を越えて営業CFが反発しており、株価調整局面での逆張り妙味が高い。
-
SPK(36点): 商社特有のCF変動でスコアは低めだが、工場を持たない身軽さ(投資100点)と近年の急激な増配ペース加速が魅力。
まとめ:表面的な看板ではなく「キャッシュフローの構造」を見よ
「何十年も連続増配しているから安心だろう」
そう信じて中身を見ずに投資することは、企業の過去の栄光に大切なお金を丸投げしているのと変わりません。
今回の検証で明らかになった通り、連続増配を維持できている背景には、
-
本業の現金創出が本当に安定しているのか(花王やUSSの強み)
-
設備投資が少なくて済むアセットライト体質なのか(SPKやUSS、小林製薬の武器)
-
有事の業績悪化を分厚い純資産(DOE)で耐え抜いているのか(花王や小林製薬、リンナイの防波堤)
という、それぞれの企業独自の「キャッシュフローの構造」が存在します。
表面的な配当利回りや増配年数だけに惑わされず、独自のデータとファクトに基づいて企業の「基礎体力」を見極めること。これこそが、不況や相場の暴落が訪れても決して動じない、一生モノの配当フォーメーションを築くための最も確実なアプローチです。
ぜひご自身のポートフォリオ点検にも、今回解剖した「キャッシュフローと資本の視点」を取り入れてみてください!

コメント