
こんにちは!ぶんです。
日本株市場では、東京証券取引所による資本効率改善の要請などを背景に、かつてないほどの「株主還元ブーム」が巻き起こっています。
近年、決算説明資料や中期経営計画を開けば、「累進配当の導入(減配せず維持または増配)」や「DOE(株主資本配当率)〇%以上を目標」といった魅力的な言葉が並ぶようになりました。株主への還元姿勢を明確にしてくれる企業が増えるのは、配当金生活(FIRE)を目指す個人投資家にとっても非常に心強い潮流です。
しかし、高配当株投資において、こうした華やかなIR発表を鵜呑みにして飛びつくことには大きな落とし穴が存在します。
「累進配当と宣言しているから、将来も絶対に減配しないはずだ」
「DOE基準を採用しているから、利回りが高くても安全な銘柄だ」
もしそう思い込んで銘柄を選んでいるとしたら、それは極めて危険なサインかもしれません。なぜなら、どれほど立派な還元方針を掲げていても、それを支える「本業の現金創出能力(キャッシュフロー)」が伴っていなければ、その公約は絵に描いた餅に過ぎないからです。
今回は、市場に溢れる「累進配当・DOE引き上げ企業」の真贋を見抜くための視点と、当ブログの独自指標『CODAスコア』を用いた具体的な判定ロジックを解説していきます。
なぜ「累進配当」や「DOE」の言葉だけで選ぶと危険なのか?
企業が株主還元を強化すること自体は素晴らしい取り組みです。しかし、財務諸表の裏側まで読み解かなければ見えてこない、2つの重大なリスクが存在します。
① 累進配当は「業績が順調なとき限定」の約束になり得る
個人投資家に絶大な人気を誇る「累進配当」ですが、多くの企業が開示している基本方針を隅々まで読むと、そこには必ずといっていいほど以下のような文言が添えられています。
「ただし、急激な事業環境の悪化や想定外の損失が発生した場合には、配当方針を見直すことがあります。」
つまり、累進配当は法的な義務ではなく、あくまで企業の「努力目標・意思表明」に過ぎません。本業の稼ぎが崩れ、手元のキャッシュが枯渇したとき、企業が生き残るために真っ先に切られるのは「株主への配当公約」です。本業のキャッシュ創出力が不安定な企業の累進配当宣言は、砂上の楼閣になりかねません。
② DOEは「稼ぐ力」を上回ると、純資産を削る自滅スパイラルに陥る
DOE(株主資本配当率)とは、単年度の純利益ではなく、企業が過去から蓄積してきた「純資産(株主資本)」に対して一定割合を配当として還元する指標です。
通常の配当性向(利益に対する配当割合)と違い、分厚い純資産をベースに配当額が計算されるため、「一時的な赤字や業績の波に左右されず、安定した配当が得られる安心指標」として近年導入する企業が急増しています。
一見すると投資家にとってメリットしかない夢のような指標に思えますが、ここには自己資本と還元のバランスを示す極めて重要な原則が存在します。
健全な還元の原則:【自己資本の収益力(ROE)】 > 【株主資本への還元水準(DOE)】
DOE(株主資本配当率)は、分解すると「ROE(自己資本利益率)× 配当性向」で表されます。つまり、「ROE > DOE」が保たれている状態とは、配当性向が100%未満であり、稼いだ純利益の範囲内で配当を支払いながら自己資本(純資産)を積み増せている状態を意味します。
これが逆転し、企業の収益力(ROE)よりもDOE基準による配当流出が上回ってしまうと、過去の蓄積である純資産を取り崩して配当を支払う「タコ足配当」へと転落します。さらに、会計上の利益だけでなく、それを裏付ける「営業キャッシュフロー」が伴っていなければ、手元の現金が枯渇して減配や借入金増加に追い込まれます。
純資産が目減りすれば、翌年以降に計算される配当金の額も自然と縮小(実質的な減配)していくことになります。高すぎるDOE目標は、本業の体力が追いついていない企業にとっては「首を絞める罠」にしかなり得ないのです。
CODAの3大フィルターで判定する「真贋チェックの方程式」
口先だけの還元アピールに騙されず、将来にわたって安定した配当を受け取り続けるにはどうすればよいのでしょうか。当ブログが提唱する『CODAスコア』の3大フィルターを通して、企業のキャッシュフローを構造的に審査してみましょう。
| CODAの審査軸 | 見るべき本質 | 真贋判定における役割 |
|---|---|---|
| ① 安定性スコア | 営業キャッシュフローの継続性と強靭さ | 配当の原資となる現金が、不況でも途切れることなく本業から湧き出ているかをチェック |
| ② 投資スコア | 投資CFによる未来への投資姿勢と規律 | 将来の競争力や成長を維持するために、設備投資や事業投資などの「未来への種まき」を適切に継続できているかを審査 |
| ③ DOEスコア | 純資産に対する手厚く安全な還元水準 | 表面的な利益変動に惑わされず、分厚い純資産の裏付けに基づいた還元を行っているかを測定 |
この3つのスコアが揃ったとき、初めて「本業で稼ぎ、余力を持って株主に報いる本物の高配当株」と判定できます。
逆に、「③ DOEスコア」だけが突出して高くても、「① 安定性」や「② 投資」がボロボロな企業は、本業のキャッシュ創出力を無視して身の丈に合わない配当を無理やり絞り出している証拠です。CODAを使えば、見栄えの良いIR資料の奥に隠された「還元方針の歪み」が一目で浮き彫りになります。
※CODAについて、もっと詳しく知りたい方はこちらの記事を参照してください!
実践検証:本物と注意銘柄のキャッシュフロー比較
実際に「累進配当」や「DOE基準」を掲げている代表的な4銘柄をピックアップし、CODAのアルゴリズムで100点満点のスコアリングを行いました。
| 判定区分 | 銘柄名(コード) | 公約している還元方針 | ① 安定性 (営業CF) |
② 投資規律 (投資CF) |
③ DOE (還元) |
CODA 総合スコア |
|---|---|---|---|---|---|---|
| 本物 (高持続性) |
サンドラッグ(9989) | 累進配当方針(25期連続増配見込み) | 65点 | 100点 | 93点 | 78点 |
| 三ツ星ベルト(5192) | 累進配当 + DOE5.4%程度 | 70点 | 73点 | 84点 | 74点 | |
| 注意 (要検証) |
日本エスコン(8892) | 累進的配当政策 | 0点 | 50点 | 100点 | 30点 |
| メイテックグループHD(9744) | DOE5.0%下限 + 配当性向50%以上 | 39点 | 6点 | 80点 | 34点 |
表を一目見るだけで、同じ「累進配当」「高DOE」を掲げる銘柄でありながら、キャッシュフローの構造が全くの別物であることが分かります。
スコア内訳から見る「本物」と「注意銘柄」の決定的な違い
👑 【本物枠①】累進配当の王者:サンドラッグ(9989)
78 / 100点
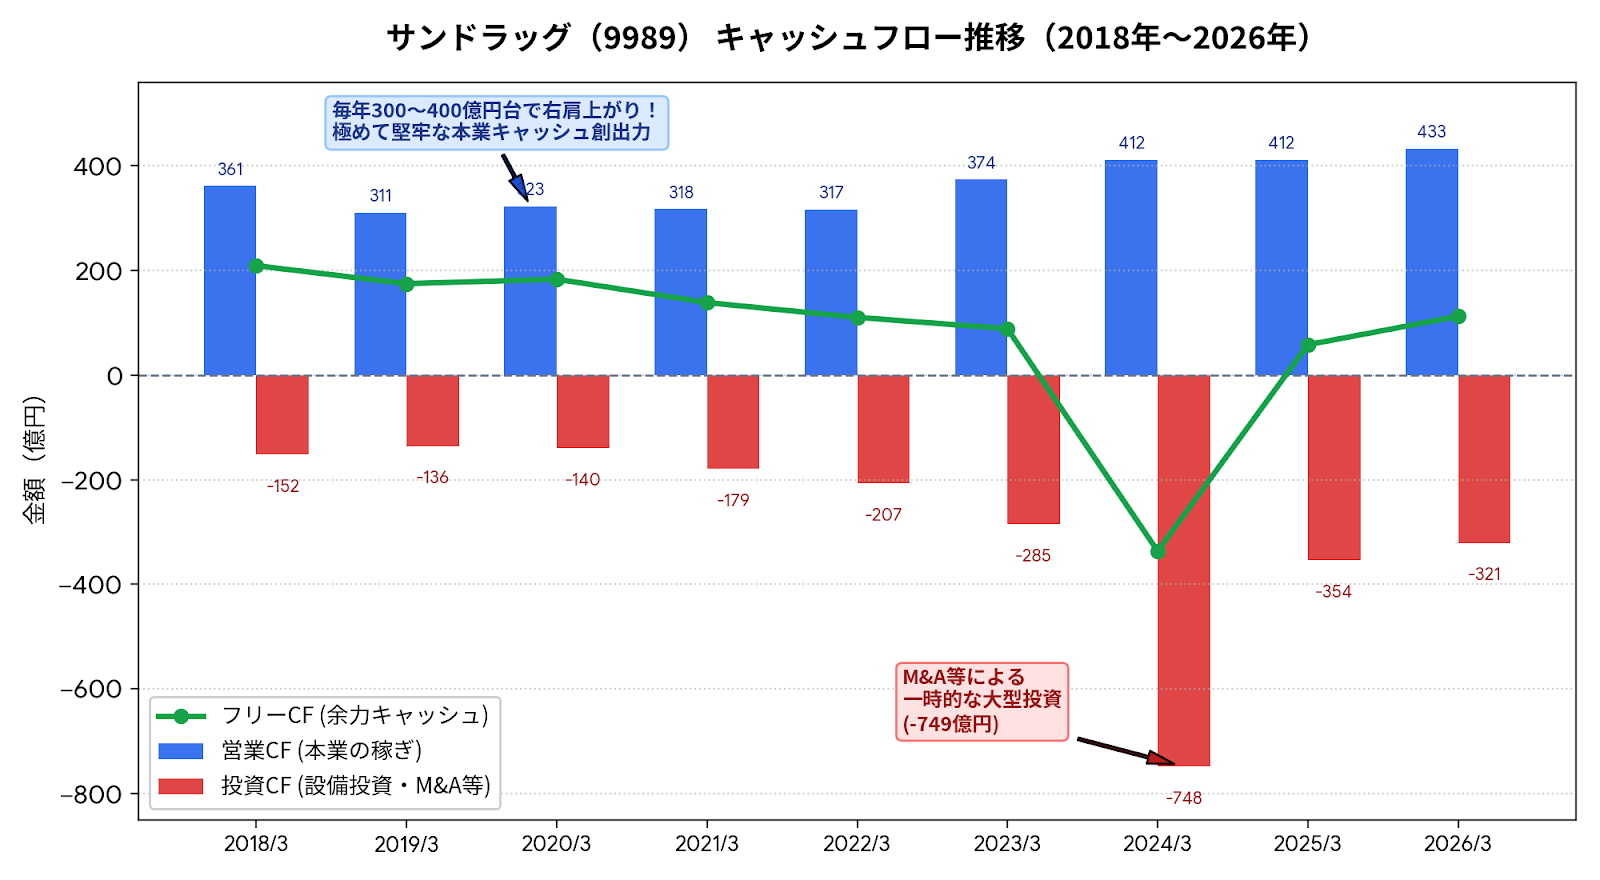
ドラッグストア業界で圧倒的なローコスト経営を誇る同社は、投資スコアが100点満点、安定性スコアも65点と極めて強靭なキャッシュフローを誇ります。
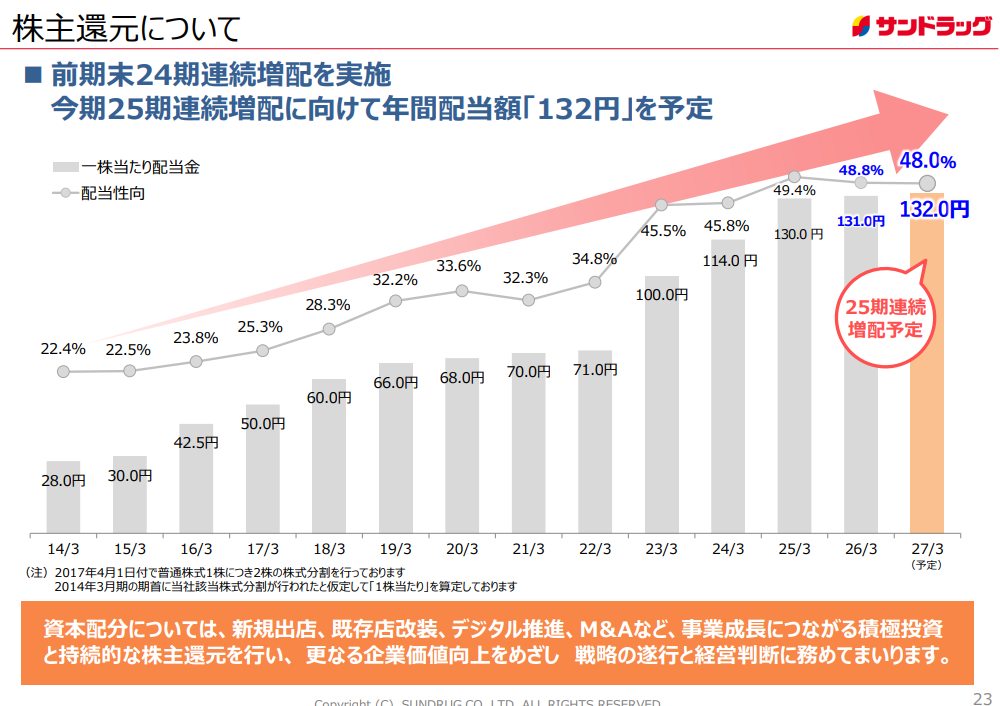
店舗網の拡大や改装に必要な設備投資を、本業で稼ぎ出す営業キャッシュフローの範囲内でしっかりと抑え込んでいるため、手元には毎年潤沢なフリーキャッシュフローが積み上がります。25期連続増配を見込むという驚異的なトラックレコードは、「見栄を張って無理やり増配している」のではなく、「本業で稼いだキャッシュが余剰として湧き出るため、自然に増配が継続できている」という本物の累進配当の姿を示しています。
出典:IRBANKのデータを基に筆者作成
出典:サンドラッグ「2026年3月期 決算説明資料」P23より抜粋
🛡️ 【本物枠②】手堅い実力派DOE:三ツ星ベルト(5192)
74 / 100点
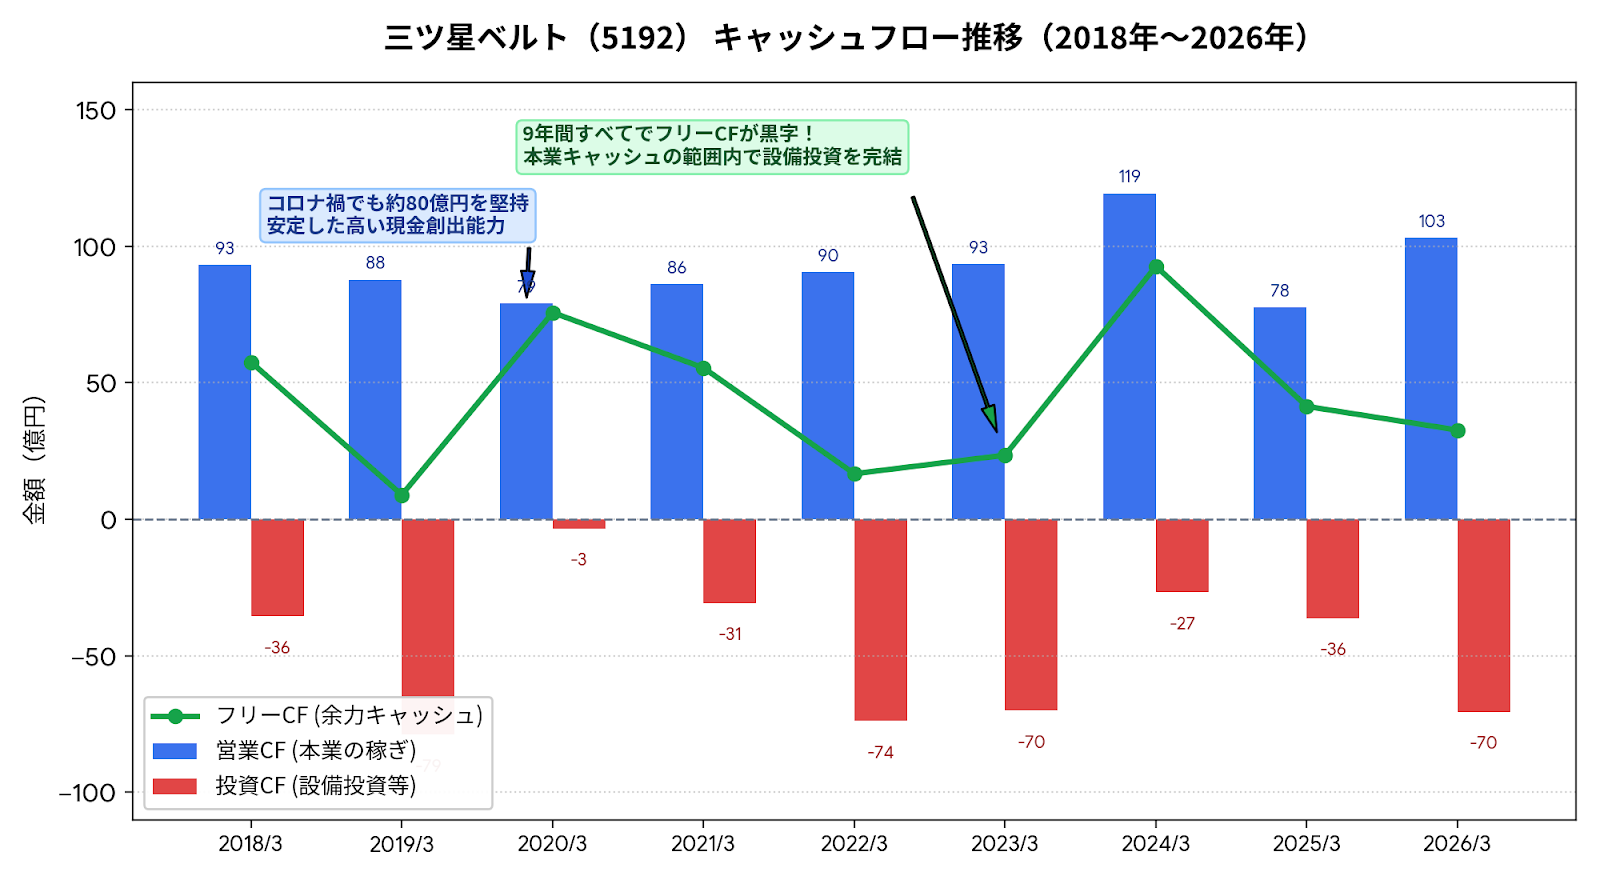
自動車や一般産業用ベルトで確固たるシェアを握る同社は、安定性70点、投資規律73点、DOE84点と、すべての評価軸で高い数値をバランスよく獲得しています。
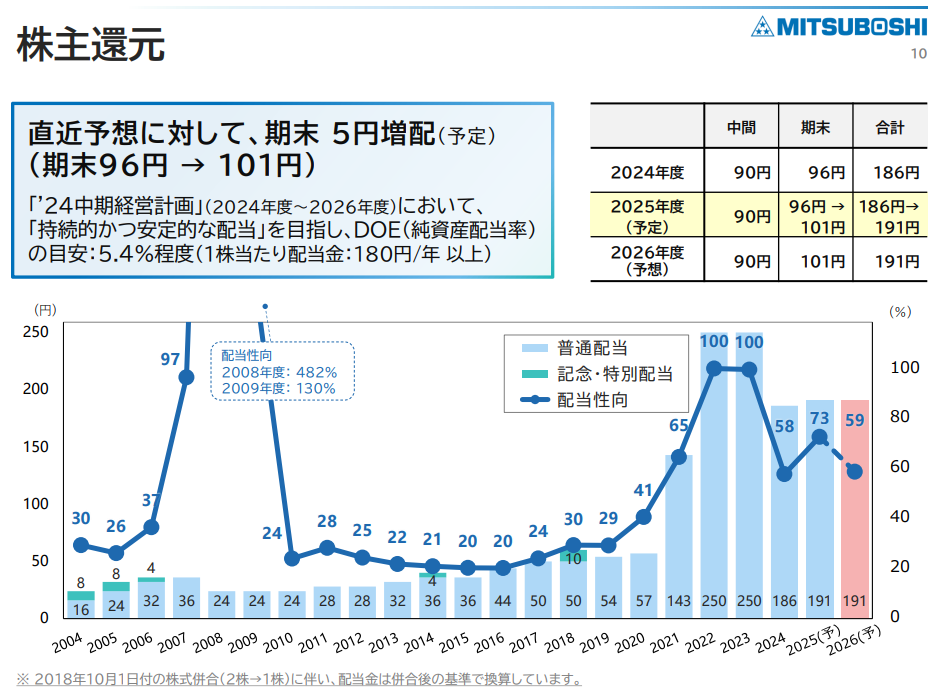
豊富な手元資金と高い自己資本を背景に「DOE5.4%程度」という高水準の目標を掲げていますが、本業の営業CF創出力がDOE基準を上回っているため、純資産を傷めることなく還元を持続できています。「稼ぐ力 > 還元率」の不等式が綺麗に成立している、安心して長期保有できる健全なDOE引き上げの代表例です。
出典:IRBANKのデータを基に筆者作成
出典:三ツ星ベルト「2026年3月期 決算説明資料」P10より抜粋
⚠️ 【注意枠①】波が激しすぎる累進配当:日本エスコン(8892)
30 / 100点
中部電力グループという盤石なバックボーンを持ち、個人投資家にも大人気の日本エスコンですが、CODAスコアはまさかの30点にとどまります。DOEスコアは100点満点である一方、本業のキャッシュ安定性が「0点」に沈んでしまっているのが最大の理由です。
不動産開発ビジネスの特性上、マンション用地などの仕入れがかさむ年度は営業キャッシュフローが数百億円規模のマイナスを記録します。同社は過去、コロナ禍での経営環境変化を理由に累進配当方針の一時撤回を余儀なくされた歴史があります。「本業キャッシュの波が激しいビジネスモデルでは、いくら累進配当を掲げていても危機局面で方針が見直されるリスクがある」という典型的な実例です。
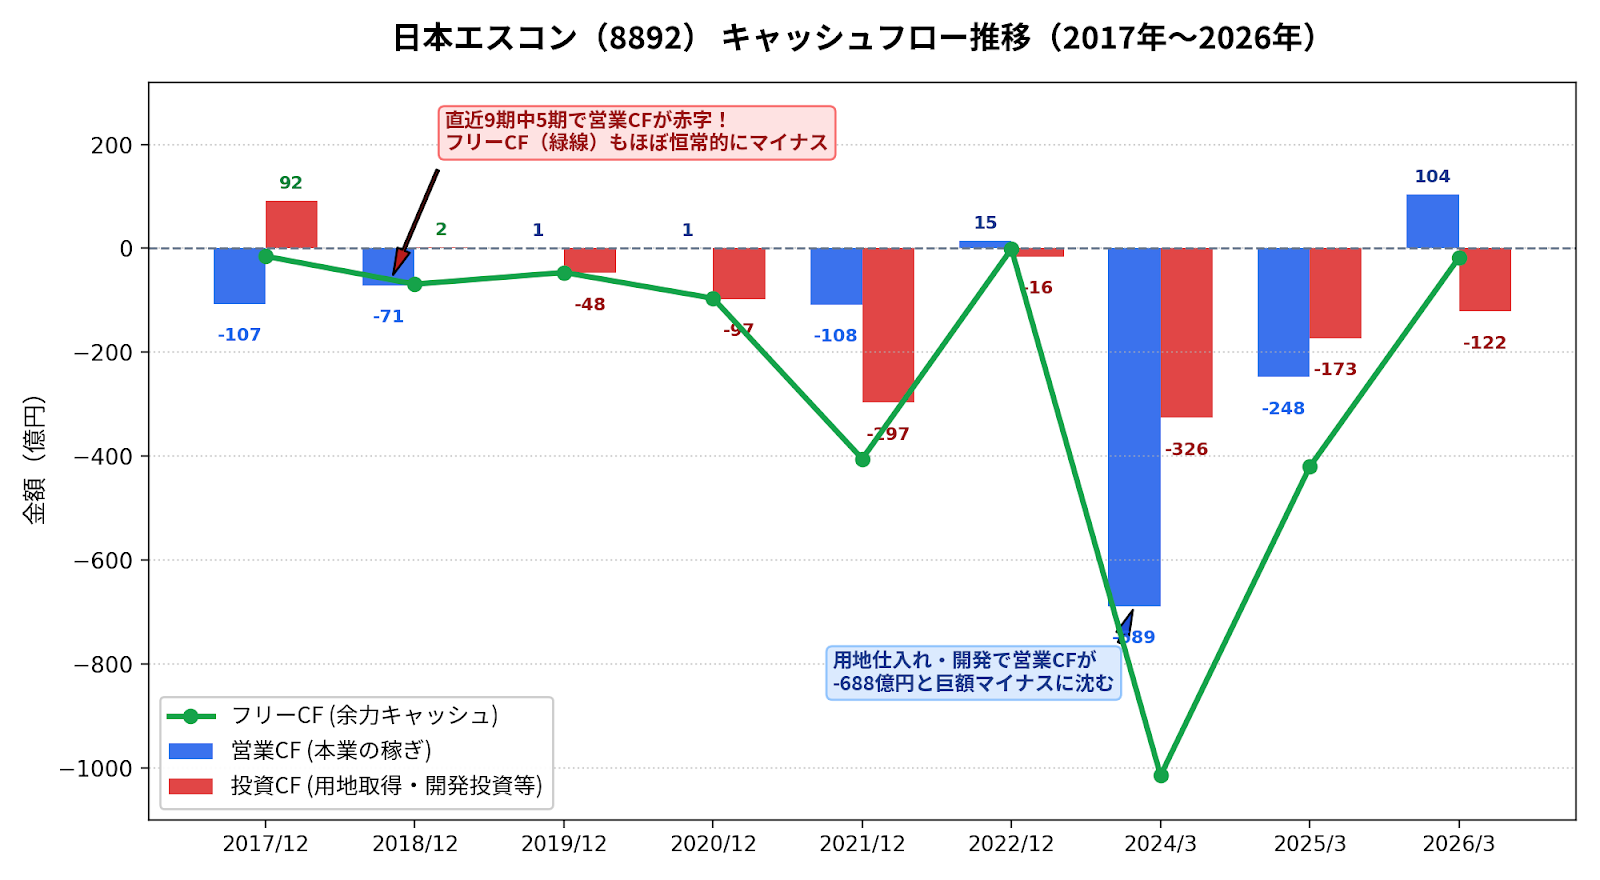
出典:IRBANKのデータを基に筆者作成
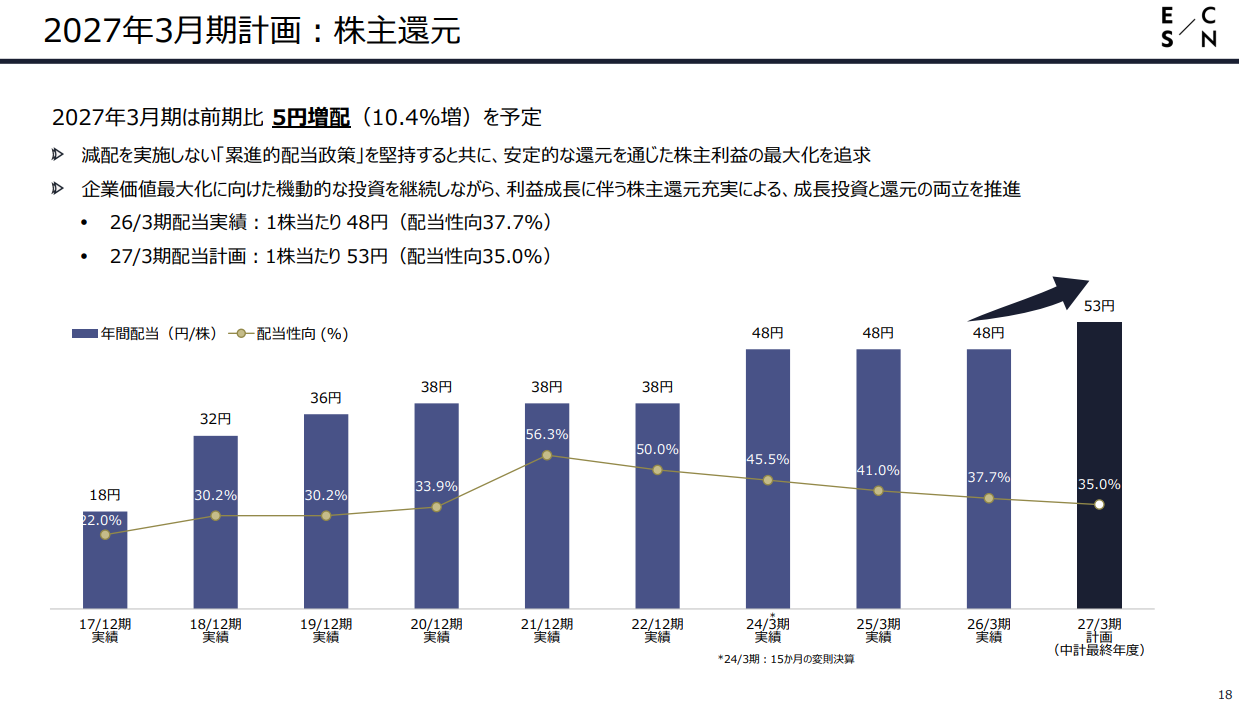
出典:株式会社日本エスコン「2026年3月期 決算説明資料」P18より抜粋
⚠️ 【注意枠②】高DOEと手元余力の板挟み:メイテックグループHD(9744)
34 / 100点
「DOE5%下限+配当性向50%以上」という非常にアグレッシブな方針を打ち出しているメイテックですが、CODAスコアは34点にとどまります。DOEスコアは80点と高評価であるものの、投資規律スコアがわずか「6点」と極端に沈んでいるのが特徴です。
同社は工場などの大規模設備を必要としないため事業から生まれるFCF(フリーキャッシュフロー)自体は潤沢ですが、稼いだ営業キャッシュやFCFのほぼ全額を配当・自社株買いとして外部流出させる構造となっています。そのため、手元現預金を社内に蓄積して不況に備えるバッファーの確保(投資規律スコア6点)が犠牲になっています。
製造業全体の設備投資抑制などで派遣エンジニアの稼働率が一時的に低下した際、「稼ぐ力 < DOE」の逆転が起きて純資産を取り崩すタコ足配当に陥らないか、今後の業績推移を慎重に見守る必要があります。
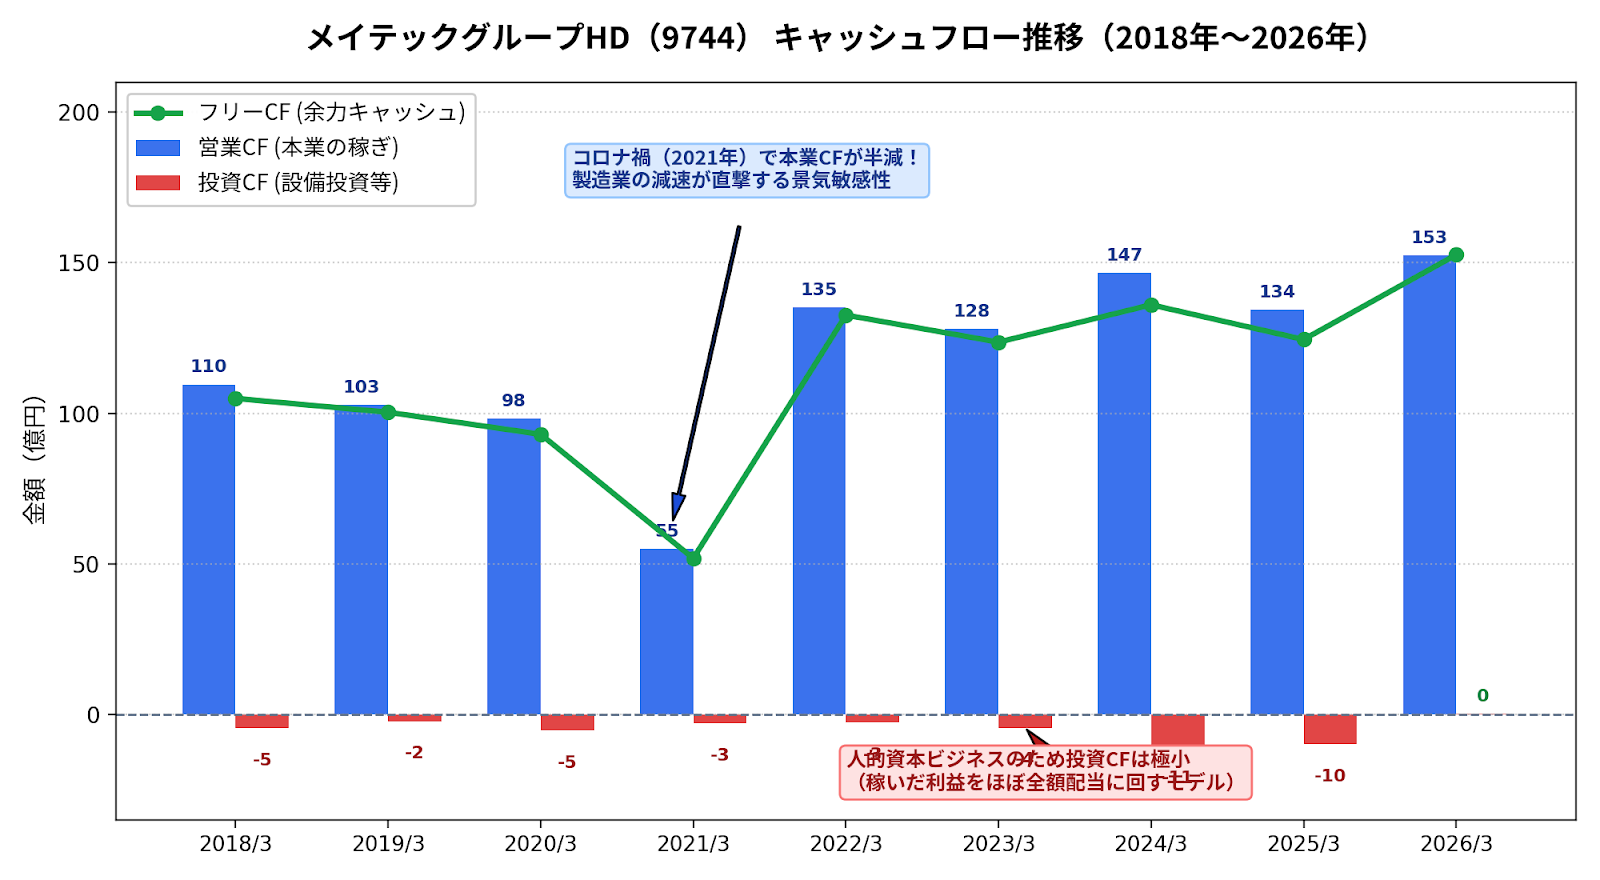
出典:IRBANKのデータを基に筆者作成
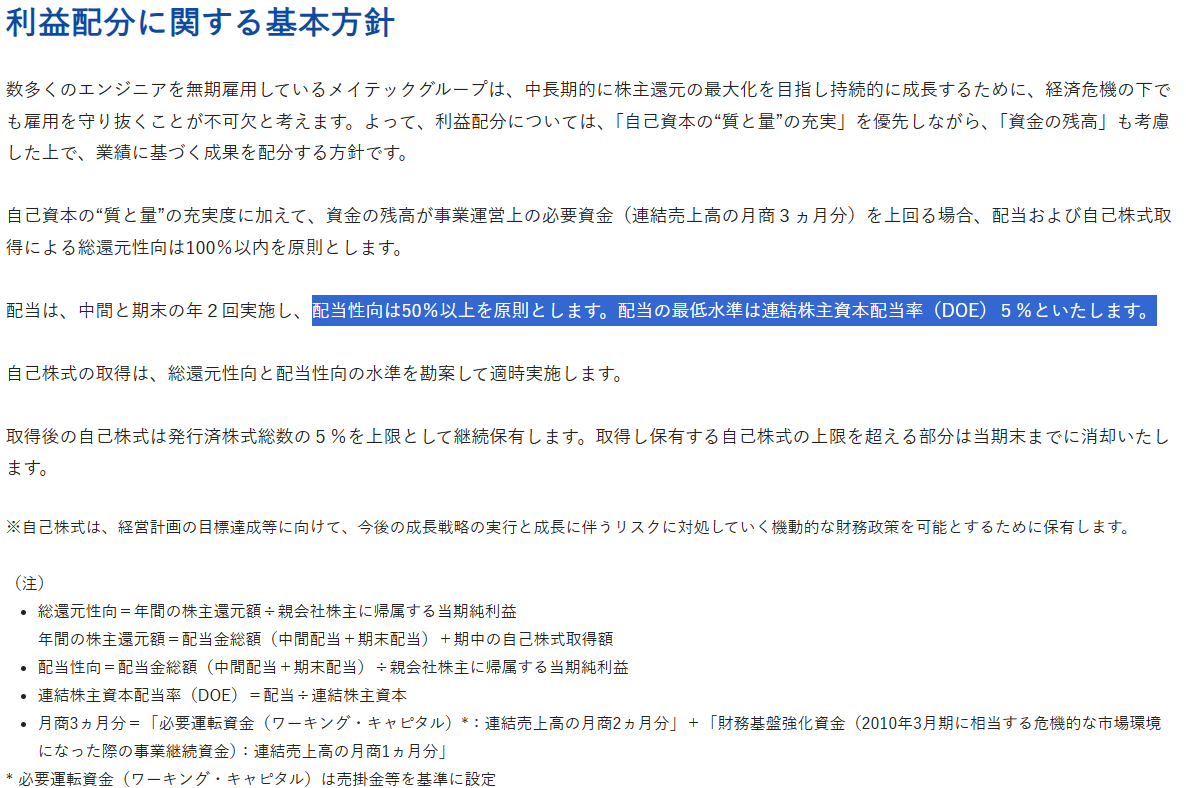
出典:メイテックグループHD 公式Webサイト「株主還元・配当」より
4銘柄の総括:キャッシュの波形が暴いた「還元の明暗」
今回検証した4銘柄は、いずれも「累進配当」や「高水準のDOE」を堂々と掲げており、適時開示やスクリーニングサイトの数字だけを眺めていれば、どれも魅力的な高配当株に見える企業ばかりです。
しかし、CODAの3大フィルターを通して過去のキャッシュフローを丸裸にしてみると、その中身には明確な「明暗」がくっきりと浮かび上がりました。
1. 本物組(サンドラッグ・三ツ星ベルト):
本業の営業キャッシュフローが極めて分厚く、毎年の設備投資を差し引いても手元に潤沢なフリーキャッシュフローが残る構造です。稼ぎのペース(ROE・営業CF創出力)が配当として吐き出すペース(DOE水準)をしっかりと上回っているため、手厚い還元を続けても会社の貯金箱(純資産)は傷つきません。
「配当を出したくて無理をしている」のではなく、「本業で稼いだキャッシュが余剰として溢れ出るから還元できている」という盤石な持続性を誇ります。
2. 注意組(日本エスコン・メイテックグループHD):
株主への還元意欲自体は極めて高く、DOEスコアも80〜100点と満点近辺を叩き出しています。しかし、その土台となるキャッシュフローに偏りや脆さを抱えています。
日本エスコンは不動産開発特有の巨額仕入れによって本業CFが激しく赤字に沈む年があり、稼ぎの波の荒さが累進配当の持続性に影を落としています。また、メイテックグループHDは工場を持たない身軽さがあるものの、稼いだ利益をほぼ全額配当に回す方針ゆえに手元バッファーが薄く、景気減速で稼働率が落ちた際に高DOEを維持できるかが試されます。
このように、「公約している配当方針の派手さ」と「それを実際に払い続けられる財務体力」は全くの別物です。表面的な利回りやIRの甘い言葉だけを信じて投資することが、いかに危ういギャンブルであるかがよく分かります。
まとめ:IR発表に飛びつかず、キャッシュの裏付けを見極める
東証の改革要請を追い風に、株主還元を積極的に打ち出す企業が増えているのは、高配当株投資家にとって間違いなく喜ばしい環境です。
しかし、「累進配当」や「高水準のDOE」といった聞こえの良いキーワードだけに飛びついてしまうと、業績悪化時の急な方針見直しや、純資産を削り取るタコ足配当の罠に巻き込まれるリスクがあります。
今回検証した4社の事例からも分かる通り、企業の真の実力はIR資料のキャッチコピーではなく、すべてキャッシュフローの実績に表れます。
今後、還元強化を発表した魅力的な高配当株を見つけた際は、購入ボタンを押す前に以下の「3つのセルフチェック」を必ず行ってみてください。
- ① 本業の現金創出が安定しているか(営業CF):過去10年ほどの推移を見て、不況期でも安定して黒字を維持できているか(赤字に沈む年が頻発していないか)。
- ② 設備投資に追われすぎていないか(投資CF):稼いだ現金の範囲内で規律正しく投資を行い、配当に回せる余力キャッシュを手元に残せているか。
- ③ 稼ぐ力が還元水準を上回っているか(ROE > DOE):企業の自力で生み出すキャッシュのペースが、配当として吐き出す割合を上回っているか。
サンドラッグや三ツ星ベルトのように、この3つの防壁をクリアした「本物の高還元銘柄」をポートフォリオの軸に据えることこそが、長期にわたって減配に怯えず、心穏やかに配当金生活(FIRE)を続けるための最大の鍵となります。
表面的な利回りや甘い公約に惑わされず、ぜひ企業の「キャッシュ創出力」に目を向けた銘柄選定を実践してみてください!


コメント