
こんにちは!ぶんです。
資産形成のベースとしてインデックス投資(オルカンなど)を淡々と積み立てつつ、日々のキャッシュフローと精神的安定を高めるために「日本の高配当株投資」も実践しています。高配当株投資を始めると、誰もが一度は気になるのが「連続増配銘柄」の存在ではないでしょうか。
「何十年も配当を増やし続けている企業なら、持っているだけで配当金が増え続けるはず」
「減配リスクが極めて低く、一生モノの永久保有銘柄にふさわしいのでは?」
そう考えてポートフォリオに組み入れたくなる気持ち、とてもよく分かります。
しかし、あえて厳しい現実をお伝えします。「連続増配年数が長い=安全な永久保有銘柄」と無条件に信じ込むのは、非常に危険です。
増配記録というのは、あくまで「過去の経営陣の意思決定の積み重ね」にすぎません。中には、本業の稼ぐ力(キャッシュフロー)が明らかに落ちているにもかかわらず、「増配記録を途切れさせたくない」という意地や見栄だけで、無理をして配当を出し続けている企業が紛れ込んでいるからです。
そこで今回は、日本の連続増配年数トップクラスの企業たちを、私が考案した配当持続力スコア『CODA』のメスで徹底的に解剖していきます!
本企画は前後編の2部作でお届けします。まずは今回の【前編】として、事業会社(非金融)における日本の増配記録トップ3である花王・SPK・小林製薬の3社を審査します。
日本の連続増配ランキング一覧と「リース企業」をCODAで評価しない理由
個別銘柄の分析に入る前に、まずは現在(2026年時点)の日本株市場における連続増配年数ランキングの上位企業(今期予想含む)を確認してみましょう。
| 順位 | 銘柄名(コード) | 連続増配年(期)数 | 主な事業概要 | 本企画での扱い |
|---|---|---|---|---|
| 🥇 1位 | 花王(4452) | 37期 | 洗剤・スキンケア・化粧品等の生活用品 | 【前編】で徹底分析 |
| 🥈 2位 | SPK(7466) | 29期 | 自動車補修部品・用品専門商社 | 【前編】で徹底分析 |
| 🥉 3位 | 三菱HCキャピタル(8593) | 28期 | リース・航空・環境インフラ | 今回は除外(※理由後述) |
| 4位 | 小林製薬(4967) | 27期 | 一般用医薬品・芳香剤・日用品 | 【前編】で徹底分析 |
| 4位 | ユー・エス・エス(4732) | 27期 | 中古車オークション会場運営 | 【後編】で分析予定 |
| 4位 | リコーリース(8566) | 27期 | 事務機器・中小企業向けリース | 今回は除外(※理由後述) |
| 7位 | 沖縄セルラー電話(9436) | 26期 | 沖縄県内の総合通信事業 | 今回は対象外(※注) |
| 8位 | ユニ・チャーム(8113) | 25期 | 紙おむつ・生理用品等の衛生用品 | 【後編】で分析予定 |
| 8位 | リンナイ(5947) | 25期 | 給湯器・ガスコンロ等の熱エネルギー機器 | 【後編】で分析予定 |
| 8位 | KDDI(9433) | 25期 | 携帯・固定通信等の大手通信キャリア | 過去記事で分析済みのため割愛 |
| 8位 | サンドラッグ(9989) | 25期 | ドラッグストア・ディスカウント店 | 過去記事で分析済みのため割愛 |
※連続増配期数は各社公表・IRデータに基づき、3月期決算企業は2027年3月期予想、12月期決算企業は2026年12月期予想を含めた期数で集計しています(起算基準や上場前期間の扱いにより媒体間で1期の差異が生じる場合があります)[cite: 4]
※沖縄セルラー電話は東証スタンダード上場企業であり、現在のCODAスコア算出アルゴリズム(東証プライム市場上場銘柄を対象)の対象外となるため本企画では除外しています。
ランキングを見た方の中で、「なんで高配当株の超定番である『三菱HCキャピタル』や『リコーリース』を除外しているの?」と疑問を持たれたかもしれません。
これには、CODAのアルゴリズムにおける極めて明確な技術的理由があります。
三菱HCキャピタル等の「リース企業」はCODAで評価ができない
今回の分析でリース企業を省いた理由。結論から言うと、リース企業はビジネスモデル上、一般の事業会社(メーカーや商社など)とは「営業キャッシュフロー(CF)」の動きが全く異なるためです。
CODAは、企業が本業で稼いだ現金(営業CF)のブレの少なさや、投資CFとのバランスを極めて厳密にスコアリングします。しかし、リース業の会計構造は以下のようになっています。
- 業績が好調で契約が増えるほど、顧客に貸し出す設備や機械を大量に購入する
- 会計上、この設備購入代金は「営業活動による支出」として扱われる
- その結果、業績が絶好調で成長している年ほど、営業CFが恒常的にマイナスになりやすい
つまり、リース企業における営業CFのマイナスは「本業で稼げていない」わけではなく、銀行などの金融機関に近い「貸出資産の積み上げ」という正常な事業プロセスなのです。
これを一般の製造業や小売業と同じものさし(CODAの営業CF安定性ロジック)で機械的に採点してしまうと、どれだけ堅牢なリース企業であっても「営業CFがマイナス続き=超危険銘柄」という誤った評価が下されてしまいます。
そのため、公平かつ客観的なデータ分析を行う大前提として、CODAでは銀行やリースといった金融セクターを対象外とし、非金融の事業会社に特化して審査を行っています。
(※三菱HCキャピタルなどのリース企業自体が悪い銘柄というわけではなく、あくまで「CODAという審査アルゴリズムの測定対象外である」という点をご理解ください。)
こうした測定上のノイズを排除した上で、純粋に「事業活動で現金を稼ぎ、身の丈に合った投資を行い、純資産に裏打ちされた配当を出しているか」を審査できるのが、今回取り上げる事業会社たちです。
増配年数は「健康診断書」ではない!CODAの3大審査基準(おさらい)
銘柄別の分析に移る前に、今回使用する『CODA』がどこを見ているのか、3つの審査基準を簡単におさらいしておきます。
- 営業CFの安定性(稼ぐ力):過去10年間の営業キャッシュフローを検証。好況時に大きく稼ぐことよりも、「不況や原材料高騰の年でも凹まずに現金を創出し続けられているか(ボラティリティの低さ)」を重視します。
- 投資CFの効率性(守る力):本業で稼いだ現金の範囲内で、将来の成長に向けた設備投資をコントロールできているか。稼ぎを超えた過剰投資でフリーCFが枯渇していないか(投資規律)を審査します。
- DOE(株主資本配当率(配る力)):その年の一時的な純利益に左右される「配当性向」ではなく、長年積み上げてきた「純資産(株主資本)」に対してどれだけの比率で配当を出しているかを見ます。利益が一時的に落ち込んでも減配しにくい「配当の防波堤」があるかを判定します。
※「CODAの詳しい解説や重みづけの思想を知りたい!」という方は、先にこちらの記事をご覧ください。
それでは、この3つの視点を持って、日本の事業会社における連続増配トップ3の健康状態を1社ずつ診ていきましょう!
事業会社トップ3の配当持続力を深掘り解説!
🥇 1位:花王(4452)ー 37期連続増配の絶対王者、その真価をCODAで暴く!
事業会社(非金融)の連続増配ランキングで堂々の日本一に君臨するのが、生活用品大手の「花王」です。増配記録は前人未到の「37期」を誇りますが、CODAによる配当持続力スコアは「72点」という結果になりました。
安定性スコアの解説(64点):王者の本業に生じた「波」と現在地
花王の営業キャッシュフローの推移を見ると、絶対王者としての強大な現金創出力と同時に、CODAスコアが「64点」とやや伸び悩んだ理由がはっきりと浮かび上がってきます。
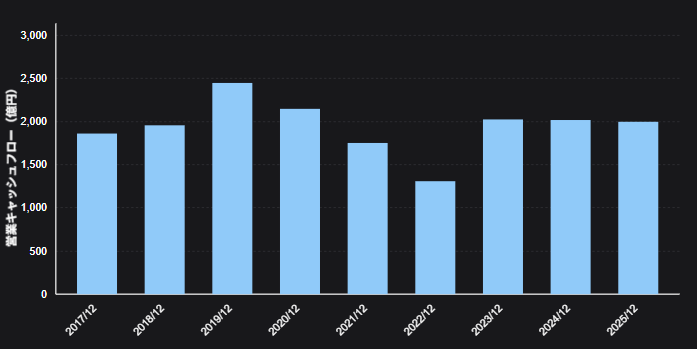
出典:IRBANKのデータを基に筆者作成
常に1,300億円〜2,400億円台という巨額の現金を稼ぎ出しており、日用品業界の王者としての地力の強さは疑いようがありません。しかし、2019年をピークに一度きれいな右肩下がりを描いて大きく凹み、そこから再び2,000億円の大台まで急回復して横ばいに持ち直しているという、「10年間の中で明らかに大きな事業環境の波を一度被っている」姿が視覚的にもはっきりと読み取れます。
この形状を踏まえた上で、営業CFの詳細な特徴を3つに整理してみましょう。
- ベースとなる現金創出力は依然としてケタ違い(常に1,300億円以上):最も落ち込んだ2022年12月期であっても約1,309億円、直近では約2,000億円もの現金を本業だけで叩き出しています。日用品・トイレタリーという生活必需品を握る企業ならではの強力なディフェンシブ性と、国内トップシェアを誇る盤石なキャッシュ創出力は健在です。
- 原材料高騰・中国減速による「3期連続の落ち込み(ボラティリティ)」:2019年12月期に約2,445億円まで達した営業CFは、2020年〜2022年にかけて原油・パーム油などの原材料費高騰や、中国市場の消費減速・競争激化をモロに受け、3年連続で減少(約1,309億円まで約46%減少)しました。CODAは「金額の大きさ」以上に「毎年のブレの少なさ(安定感)」を厳しく審査するため、この一時的なボラティリティの拡大がスコアを押し下げる大きな要因となりました。
- 構造改革と値上げ浸透により「2,000億円水準」へ急速回復&横ばい定着:2023年12月期には値上げの浸透や不採算ブランドの整理といった構造改革が奏功し、前期比+54.7%の急反発(約2,024億円)を見せました。その後も2024年(約2,015億円)、2025年(約1,996億円)と、ブレることなく安定して2,000億円前後の現金をキープする軌道に乗せています。
安定性スコア「64点」という数値は、プライム全企業の中で19位という高順位に位置します[cite: 4]。日本株全体で見れば依然として指折りの「キャッシュマシン」であることに変わりはありません。何より最悪期を脱して「年間2,000億円」の現金を再び安定して稼ぐ体制を取り戻した点は、投資家として非常に心強いポイントです。配当の原資となるキャッシュの泉が枯渇する心配は、現時点では極めて低いと評価できます。
投資スコアの解説(68点):未来を創る巨額投資と「規律」のバランス
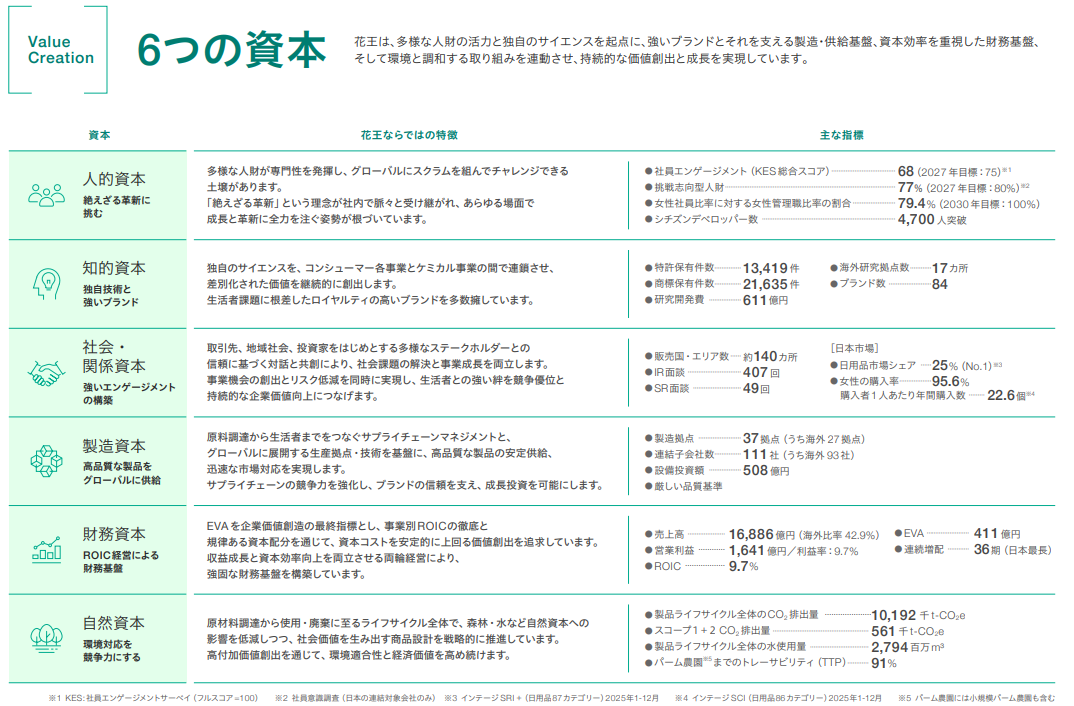
出典:花王「花王統合レポート2026(2025年12月期)」P13より抜粋[cite: 4]
花王の投資スコアは「68点」。メーカーとして毎年しっかりとした設備投資や研究開発費を投じながらも、本業の稼ぎの範囲内にきっちり収める高い「投資規律」を保っていることが分かります。統合レポートに示された最新の経営指標(6つの資本)から、その内実を読み解いていきましょう。
- 身の丈に合った設備投資(設備投資額 508億円):花王の設備投資額は年間508億円(製造資本)です。直近の営業キャッシュフローが約2,000億円であることを踏まえると、営業CFに対する設備投資の比率は約25%程度にとどまります。世界中に37拠点もの製造拠点を持ちながらも、身の丈を大幅に超える過剰な工場投資に走ることなく、稼ぎの大半をフリーCFとして手元に残せる極めて健全な規律を保っています。
- 競争優位性を守り抜く積極的な研究開発(研究開発費 611億円):設備投資以上に際立っているのが、知的資本として投じられる研究開発費611億円、そして特許保有件数 13,419件という強烈な数字です。洗剤やスキンケア、化粧品といった日用品は、ブランド力と技術革新(独自のサイエンス)が差別化の命綱です。単にコストを削って配当に回すのではなく、将来のキッシュの泉を枯らさないための知財・イノベーション投資を妥協なく続けています。
- 資本コストを意識した厳格な「ROIC・EVA経営」:財務資本の指標として、花王はROIC 9.7%、EVA 411億円を掲げています。これは「ただお金を使う」のではなく、調達した資本のコストを上回る利益(経済的付加価値)をしっかり生み出せているかという、徹底した資本効率の管理を意味します。この厳格な規律があるからこそ、無駄な投資への資金流出を防ぎ、安定したフリーキャッシュフローを生み出し続ける土台となっています。
花王の投資スコア「68点」は、莫大な設備投資が必要な重厚長大セクターほど重たくなく、かといって設備投資が不要なIT・サービス業ほど軽すぎない、「大手製造業として極めてバランスの取れた規律ある投資体質」であることを示しています。
年間約600億円もの巨額な研究開発費を投じた後の状態で、なお年間約2,000億円規模の営業CFを創出しており、そこから設備投資(約500億円)を差し引いても、毎年約1,500億円規模の潤沢なフリーキャッシュフローが手元に残る計算になります。ここから年間配当金の支払い(約700億円超)を賄っても資金繰りには十分なゆとりがあり、投資によってキャッシュが枯渇する懸念は極めて小さいと言えます。
DOEスコアの解説(満点・100点):37期連続増配を支える「鉄壁の株主資本」
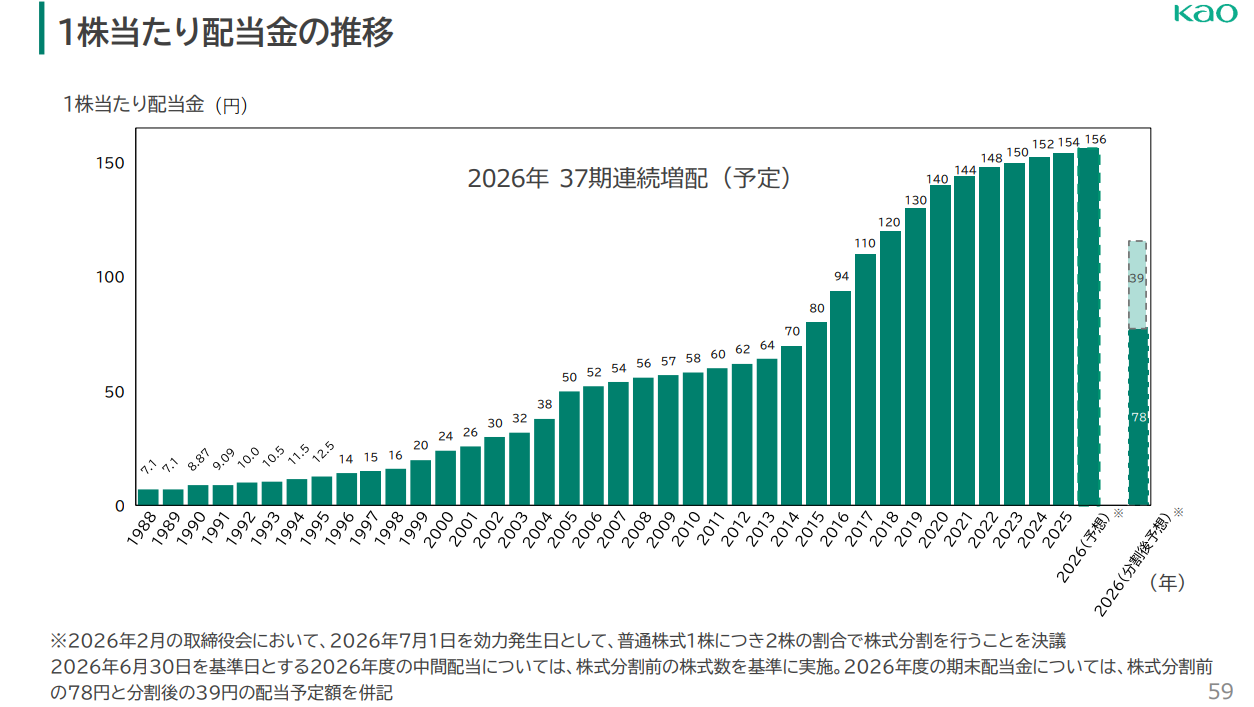
出典:花王「2025年12月期 連結決算の概要」P59より抜粋
CODAにおけるDOEスコアは、その年の一時的な純利益に左右される「配当性向」ではなく、長年企業が積み上げてきた「純資産(株主資本)」に対してどれだけ安定的・継続的に配当を出しているかを測る指標です。利益が一時的に落ち込んだ年でも、分厚い資本基盤があれば減配を防ぐ強力な防波堤となるからです。
花王のDOEスコアは、堂々の満点「100点」。37期にわたって増配を途切れさせず継続できている最大のバックボーンが、この強固な自己資本とブレない還元姿勢にあります。
- 1990年度の増配開始以来途切れない「37期連続増配」の圧倒的トラックレコード:増配前の基準となる1988年(1株当たり7.1円)から、1990年度の増配スタートを経て2026年予想の156円(分割前換算)に至るまで、バブル崩壊、ITバブル崩壊、リーマンショック、東日本大震災、コロナ禍と、日本経済を襲ったあらゆる危機を乗り越えて毎年増配を重ねてきました。ここまで「一度も減配せず、毎年増やし続けてきた」という実績は、日本の全上場企業の中でも唯一無二の存在です。
- 業績停滞期でも配当を維持・微増させた「純資産の厚み」:2020年〜2022年のように原材料高や中国市場の減速で純利益が落ち込んだ局面では、配当性向(利益に対する配当の割合)は一時的に急上昇しました。一般的な企業であれば減配を余儀なくされる局面ですが、花王は分厚い自己資本(内部留保の蓄積)を背景に、DOEを基準とした還元力を発揮。「+2円ずつ」でも着実に増配を繋ぎ止める防波堤として機能しました。
- 個人投資家の裾野を広げる「株式分割(1:2)」の実施:資料の注記にもある通り、花王は2026年7月1日付で「1株につき2株」の株式分割を実施しています。2026年度の年間配当予想は実質156円(中間78円+期末分割後39円×2相当)と着実に増配を維持しつつ、単元あたりの投資金額を引き下げることで、長期保有を目指す個人投資家がより買い増ししやすい環境を整えています。
花王のDOEスコア満点(100点)は、単に「配当利回りが高い」ことではなく、「何があっても配当を維持・成長させてきた強烈な実績と、それを可能にする強固な資本基盤」に対する最高評価です。
利益の変動に振り回されて配当が乱高下する「罠銘柄」とは対極に位置し、長年積み上げた純資産がクッションの役割を果たしています。一時的な業績の波を乗り越えてインカムゲインを安定して受け取り続けたい投資家にとって、このDOEスコア100点という配当の防波堤は、何物にも代えがたい安心材料と言えます。
【総評】花王(4452)は永久保有に向いているのか?
| 審査項目 | スコア | 評価ポイント |
|---|---|---|
| 営業CF安定性 | 64点 | 原材料高・中国減速の谷を越え、2,000億円規模へ回復。プライム上位1%強の地力。 |
| 投資CF効率性 | 68点 | 設備投資は営業CFの約25%程度。知財投資を継続しつつ潤沢なフリーCFを確保。 |
| DOE(株主資本) | 100点 | 37期連続増配の絶対的実績。利益急減期も厚い純資産が防波堤として機能。 |
| CODA総合スコア | 72点 | CODA評価:長期保有向きの財務体質(買いタイミングと利回りに注意) |
メリット:増配記録の重みと「年間2,000億円」の現金創出基盤
最大の強みは、やはり37期連続増配という日本一の実績と、DOEスコア満点(100点)が証明する圧倒的な資本基盤です。
一時的な業績の波があっても簡単には減配しない安心感は、配当金を生活費の足しや再投資に充てたい長期投資家にとって唯一無二の防御力になります。また、営業CFが2022年の底(約1,309億円)から再び2,000億円規模まで急速に持ち直したことで、「配当のために現金を食いつぶす」という最悪のシナリオはしっかりと回避できています。
リスク・懸念点:「意地の増配」による増配ペースの鈍化と株価の伸び悩み
一方で、直近数年間の配当推移を見ると、年間「+2円」という記録維持のための微増ペースが続いています。
かつてのように営業利益が毎年のように最高益を更新していた黄金期とは異なり、現在は構造改革の途上。本業の営業CF成長が力強く再加速しない限り、米国株の配当貴族のような「年率5〜10%のハイペース増配」を期待するのは現実的ではありません。
また、生活必需品セクター特有のディフェンシブ性ゆえに、急激な株価の値上がり益(キャピタルゲイン)を狙う銘柄ではない点も理解しておく必要があります。
結論:どんな人に向いているか?
- 向いている人:
- 「何があっても減配だけは避けたい」というポートフォリオの守備固め(ディフェンシブ枠)を求めている人
- 1:2の株式分割により、少額からコツコツ単元未満株・単元株を積み立てたい人
- 向いていない人:
- 配当利回り4%以上の高い初期利回りや、急激な連続増配率の加速を期待する人
【ぶんのひとことジャッジ】
「意地の増配でタコ足配当に陥っているのでは?」という懸念に対しては、『年間2,000億円規模の営業CF創出とDOE100点の資本基盤があるため、現時点の財務データ上は過度な心配は不要である』と評価できます。私自身としては、目標とする配当利回り水準に達した局面であれば、ポートフォリオの土台を支える長期保有銘柄として検討したい1社と考えています。
🥈 2位:SPK(7466)ー 29期連続増配の知られざる隠れた実力株
花王に次ぐ日本第2位の増配記録(29期)を誇るのが、自動車補修部品を扱う専門商社の「SPK」です。しかし、CODAが下した総合判定は「36点」と、増配年数からは想像がつかないシビアな結果となりました。
安定性スコアの解説(12点):29期連続増配の裏に潜む「激しいジェットコースター」
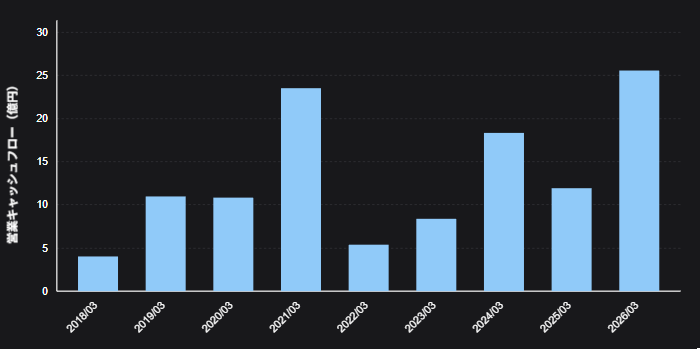
出典:IRBANKのデータを基に筆者作成
2021年3月期や2026年3月期のように20億円を超える現金を叩き出したかと思えば、2022年3月期には一気に5億円強まで急降下するなど、年度ごとのブレが極めて激しいことが分かります。「常に一定以上の現金を安定して創出し続ける」ことを何より重んじるCODAの審査において、この安定性スコアが「12点」という極めてシビアな採点になった理由が、この視覚的なボラティリティにすべて凝縮されています。
この動きの背景にある構造を、3つの特徴から読み解いていきましょう。
- 前年比+100%超と▲70%超が入り乱れる極端なボラティリティ:2018年以降の推移を見ると、前年比+170%(2019年)、+116%(2021年)と倍増した直後に、▲77%(2022年)へと急落し、さらに+118%(2024年)、▲35%(2025年)、+114%(2026年)と、毎年のように前年比が倍増と急減を行き来しています。黒字・現金の創出自体は維持しているものの、「キャッシュフローの計算が立ちにくい」という点において、CODAの安定性アルゴリズムからは大きく減点される挙動となっています。
- 専門商社ゆえの「運転資本(在庫・売掛金)の波」:なぜ不況に強い自動車補修部品ビジネスを展開しているのに、ここまで営業CFが乱高下するのでしょうか。実はこの現象、以前公開した記事でも詳しく解説した、商社ビジネス特有の構造に起因しています。メーカーと違い、商社は期末の仕入れ(棚卸資産の増減)や売掛金の回収サイクルによって、手元に残る現金が期ごとに大きく前後します。「本業でしっかり利益を稼いでいるかどうか」とは別のところで、仕入れと回収のタイミングのズレ(運転資本の増減)が営業CFにストレートに波を作ってしまうため、CODAの安定性スコアではどうしても低く出やすい宿命を背負っているのです。
- 山と谷を繰り返しながらも「水準そのものは切り上がっている」:激しい乱高下に目を奪われがちですが、中長期のトレンドとして見逃せないのが「稼ぎのベースラインが着実に底上げされている」という点です。2018年〜2020年頃は「4億〜10億円前後」のレンジだった営業CFが、近年では谷の年でも「8億〜11億円」、山の年では「18億〜25億円超」を稼ぎ出す規模へと成長しています。激しい波を伴いながらも、企業規模の拡大とともにキャッシュ創出力の器そのものは確実に大きくなっています。
SPKの安定性スコア「12点」という数字は、事業そのものが衰退しているという意味ではなく、「商社というビジネスモデル特有の運転資本の振れ幅が、CODAのブレ判定にモロに引っかかった結果」と言えます。
「毎年均等に安定した現金が入ってくるか」という観点では大きな波があるため、機械的なスコアリングでは低評価を免れません。しかし、一度も営業CFの赤字に転落することなく、長い目で見て確実に現金の絶対水準を切り上げている点は、29期にわたり増配を繋ぎ止めてきた確かな実力の証でもあります。
投資スコアの解説(満点・100点):巨額工場を持たない「アセットライト」と規律ある投資配分
出典:SPK「中期経営計画(2024年度~2026年度)」P18より抜粋
CODAの投資スコアは、「本業で稼いだ現金(営業CF)の範囲内で、無理のない投資活動を行えているか」を審査します。
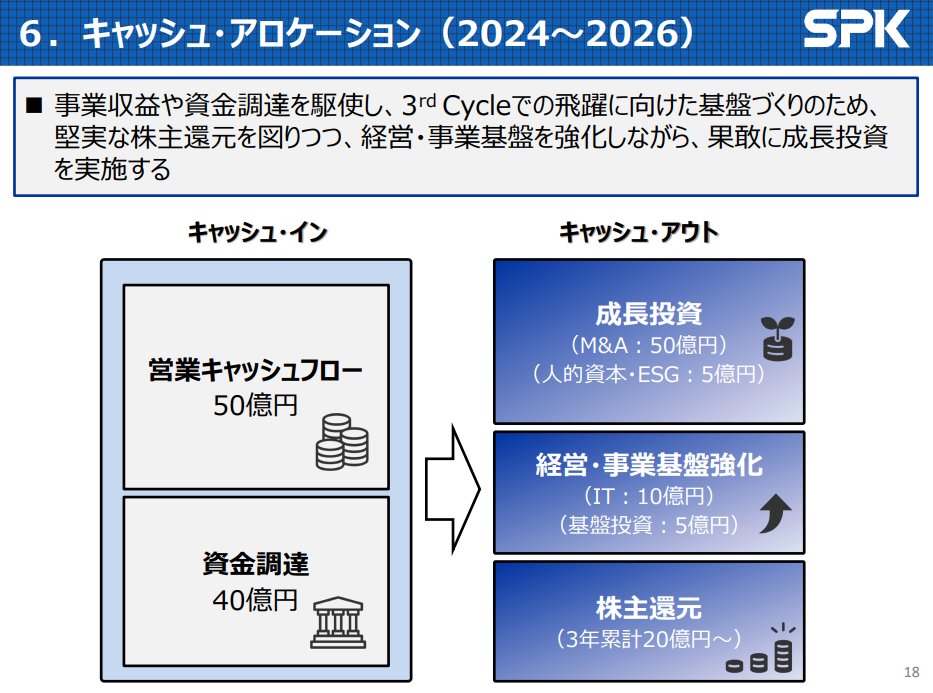
SPKの投資スコアは、堂々の満点「100点」。メーカーのように数千億円規模の製造工場や生産設備を抱え込む必要がない専門商社(アセットライト経営)だからこそ、設備投資にキャッシュを過剰に吸い取られることがありません。公開された中期的なキャッシュ・アロケーション計画(2024〜2026年度)を見ても、その規律ある現金配分の姿が明確に表れています。
- 重たい設備投資が不要な「身軽な事業基盤」(基盤投資 5億円):3カ年のキャッシュ・アウト計画において、固定資産などの基盤投資として充てられているのはわずか5億円です。IT投資の10億円を合わせても経営・事業基盤の強化には15億円程度しか割かれておらず、日常的な事業維持のために重たい現金支出を強いられない「商社特有の身軽さ」が満点スコアの原動力となっています。
- 営業CFと資金調達をバランス良く使う「M&A中心の成長投資」:キャッシュ・インの柱である営業CF 50億円に加え、資金調達 40億円を活用し、成長投資としてM&Aに50億円、人的資本・ESGに5億円を振り分ける計画を掲げています。本業の枠内で手堅く稼いだ現金をベースにしつつ、無理な借金過多に陥らない範囲で外部ネットワークや販路拡大(M&A)へ資金を投じる姿勢をとっています。
- 3年間で20億円以上を約束する「手厚い株主還元枠」:キャッシュ・アウトの3つ目の柱として、「株主還元(3年累計20億円〜)」がしっかりと確保されています。営業CF(50億円見込み)の実に約4割に相当する現金を株主還元に直結させており、過剰な設備投資でフリーキャッシュフローが枯渇して減配に追い込まれるようなリスクが構造的に生じにくい計画と言えます。
SPKの投資スコア満点(100点)は、「重たい設備投資を必要としない専門商社のアセットライトな強み」が最大限に評価された結果です。
工場や機械の修繕・更新費用に追われるメーカーと違い、稼いだ現金をダイレクトにM&A(事業拡大)や株主還元(配当)へ配分できるため、現金の流出コントロールは極めて優秀です。設備投資によって資金ショートを起こしたり、配当の原資が奪われたりする懸念は極めて小さいと言えます。
DOEスコアの解説(42点):29年増配の歴史と「控えめな還元水準」のギャップ
出典:SPK「2025年度 決算説明資料」P17より抜粋
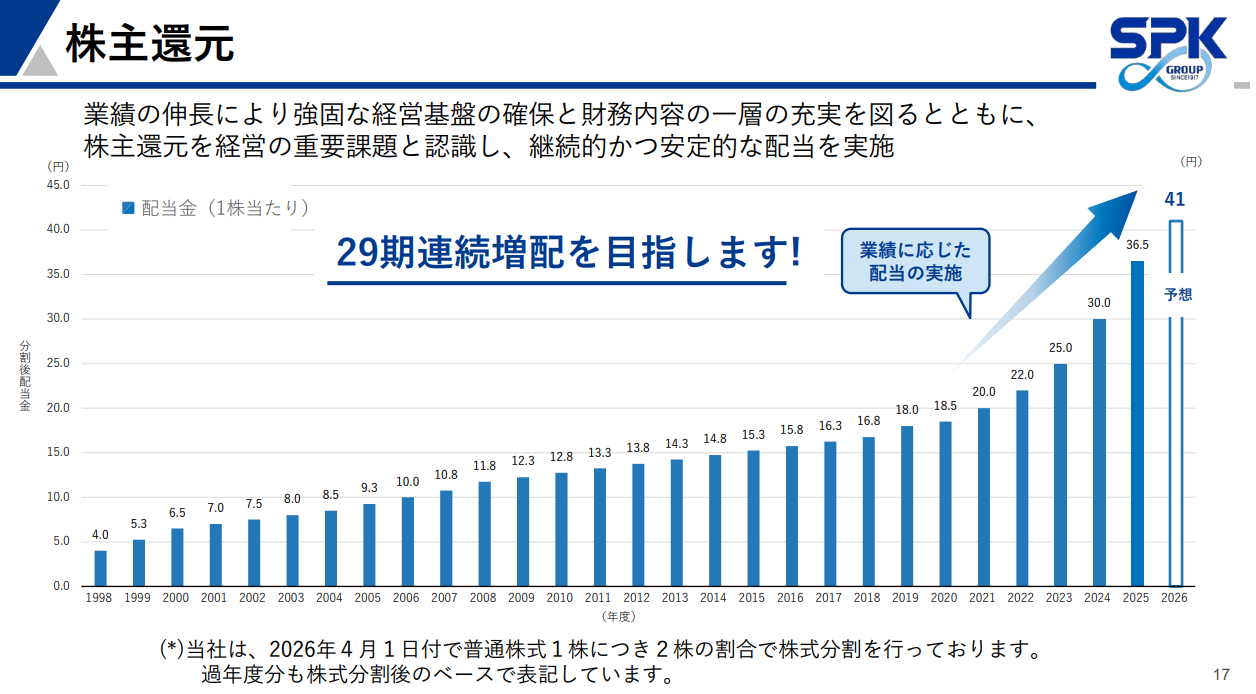
SPKのDOEスコアは「42点」。花王の満点(100点)と比べると控えめなスコアにとどまっていますが、これは「減配リスクが高い」という意味ではありません。長年積み上げた強固な自己資本に対して、配当の絶対額を無理のない水準に抑え込んできた「極めて慎重な還元設計」がそのままスコアに反映されています。公開された配当実績と方針から、その実態を読み解いてみましょう。
- 1998年から続く「29期連続増配」の圧倒的実績:1998年度の4.0円(分割後換算)から一度も減配することなく増配を続け、2026年度予想では41.0円に到達する計画です。リーマンショックやコロナ禍といった世界的な危機を挟みながらも、29年にわたり増配を繋ぎ止めてきた実績は、日本の上場企業全体でも花王に次ぐ歴代2位の金字塔と言えます。
- 近年顕著になった「業績連動による増配ペースの急加速」:グラフを見ると、2020年度(2021年3月期:18.5円)までは年間「+0.5円」刻みなどの手堅い微増ペースを徹底していましたが、2021年度(2022年3月期:20.0円)以降は傾きが急激に跳ね上がっています。2025年度(2026年3月期実績)の36.5円、2026年度(2027年3月期予想)の41.0円へと、わずか数年で配当額が倍増以上のペースで拡大しており、「業績に応じた配当の実施」へと還元姿勢をギアチェンジしている様子がはっきりと見て取れます。
- 個人投資家の参入を促す「1:2の株式分割」:資料の注記にある通り、SPKは2026年4月1日付で普通株式「1株につき2株」の株式分割を実施しています。花王と同様に、株価水準を個人投資家が手に取りやすい価格帯へ引き下げており、単元未満株やNISA口座での長期積立を志向する個人株主を意識した施策が打たれています。
SPKのDOEスコアが42点にとどまった背景には、「自己資本を極めて厚く蓄積している割に、配当として吐き出す比率(DOE水準)をあえて低めに抑えてきた保守的な財務戦略」があります。
かつてのSPKは、資本に対して無理のない範囲(低めのDOE水準)で慎重に「+0.5円」ずつ増配記録を繋いできたため、CODAのDOE絶対値スコアとしては中位クラスに落ち着いています。しかし裏を返せば、「会社の体力を決して削らない、超安全運転の増配を続けてきた」ということでもあります。
近年は業績連動によって増配ペースが急加速しており、厚い純資産のクッションがあることを考えれば、配当の安全性自体は極めて強固であると評価できます。
【総評】SPK(7466)は永久保有に向いているのか?
| 審査項目 | スコア | 評価ポイント |
|---|---|---|
| 営業CF安定性 | 12点 | 商社特有の運転資本の増減で毎年のCFは乱高下。ただし長期的には稼ぐ器が着実に拡大。 |
| 投資CF効率性 | 100点 | 工場を持たないアセットライト経営。設備投資負担が極めて小さくフリーCFが手厚い。 |
| DOE(株主資本) | 42点 | 29期連続増配の偉業。資本を削らない超安全運転から、近年は増配ペースが急加速。 |
| CODA総合スコア | 36点 | CODA評価:準コア〜サテライト候補(スコア以上の防御力を持つ隠れた実力株) |
メリット:不況でも車が走る限り需要が消えない「ニッチな守備力」
SPKの最大の強みは、「自動車補修部品のアフターマーケット」という強力なディフェンシブ領域を握っている点です。新車が売れない不況期であっても、既存の車を乗り続ける限りオイル交換や消耗部品の交換需要は発生し続けます。
また、投資スコア満点(100点)が示す通り、莫大な固定資産投資が不要なアセットライト体質であるため、稼いだ現金を無理なく事業拡大(M&A)や配当還元に直結させられる点も大きな安心材料です。長年積み上げてきた自己資本が分厚く、減配リスクは極めて低いと言えます。
リスク・懸念点:商社特有のCF変動と、時価総額300億円規模の流動性
一方で、CODAの総合スコアが「36点」にとどまった通り、単年度ごとの営業キャッシュフローのブレが大きい点は商社株共通のウィークポイントです。
また、時価総額約300億円前後の銘柄であるため、花王のような超大型株に比べると市場の出来高・流動性は限定的です。相場の急変時には値動きが荒くなったり、買い増しのタイミングでスプレッドが開きやすかったりする点には注意が必要です。
結論:どんな人に向いているか?
- 向いている人:
- 超大型株(メガキャップ)だけでなく、中小型の実力派・連続増配株をポートフォリオに組み入れたい人
- 1:2の株式分割により、手頃な単元価格で堅実なインカムゲインを育てたい人
- 近年の増配ペース急加速(配当成長性)を享受したい人
- 向いていない人:
- 単年度ごとの営業CFや業績のブレが気になって落ち着かない人
- 兆円規模の超巨大企業(花王や通信株など)だけでポートフォリオをガチガチに固めたい人
【ぶんのひとことジャッジ】
総合スコア36点という数字だけを見ると一見「高配当の罠銘柄」のように映るかもしれませんが、これは『商社の運転資本の波を厳格に弾くCODAのアルゴリズム上の特性』によるものです。
中身を分解すれば、設備投資が不要で(投資100点)、不況でも需要が消えないニッチ商材を扱い、29年も増配を維持してきた超堅実企業。ポートフォリオの主力を張る「コア」ではなくても、インカムの成長性を押し上げる「優秀なサテライト枠(準主力)」として、長期で安心して付き合える隠れた名銘柄と評価できます。
🥉 3位:小林製薬(4967)ー 27期連続増配のニッチ開発マシン、逆風下の「CF体質」は健在か?
事業会社(非金融)の連続増配ランキングで日本第3位(全体4位タイ)につけるのが、独創的なニッチ日用品で圧倒的シェアを誇る「小林製薬」です。増配記録は「27期」に達しますが、CODAが下した総合判定は「48点」となりました。
安定性スコアの解説(37点):有事の激震と「ニッチ本業」の力強いリバウンド
出典:IRBANKのデータを基に筆者作成
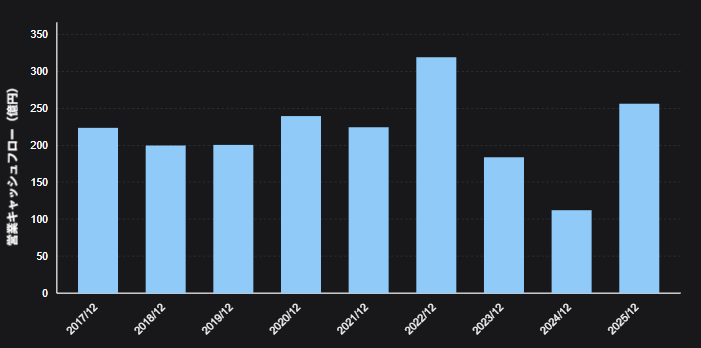
グラフを俯瞰すると、「2021年頃まで続いた極めて強固な安定期」と、「2022年の急騰から2024年にかけての急落、そして2025年のV字反発」という対照的な2つのフェーズが浮き彫りになります。
2017年〜2021年までは毎年200億〜240億円前後という驚異的な再現性で現金を稼ぎ出していました。しかし、2022年の約319億円をピークに、2023年(約184億円)、2024年(約112億円)と2年連続で大幅に減少。その後2025年には約256億円へと急反発を遂げています。「ブレの少なさ(ボラティリティの低さ)」を最重視するCODAのアルゴリズムにおいて、直近数年間のこの激しいアップダウンが検知され、安定性スコアは「37点」にとどまる結果となりました。
このキャッシュの動きを、3つの特徴から深掘りしてみましょう。
- 長年培ってきた「200億円超」を淡々と生み出す高収益日用品モデル:2017年〜2021年の推移が示す通り、小林製薬は「熱さまシート」「消臭元」「アイボン」といった他社が参入しにくいニッチ領域で高シェアを握ることで、不況に左右されず毎年コンスタントに200億円以上の営業CFを叩き出してきました。生活必需品・ニッチ日用品に特化したビジネスモデル自体の「現金創出力」は本来、極めて鉄壁です。
- 紅麹問題・自主回収等に伴う「2023〜2024年のキャッシュアウト急増」:2023年から2024年にかけて営業CFが半減以下(約112億円)に落ち込んだ最大の要因は、紅麹関連製品の自主回収費用や製品補償、棚卸資産の評価損、そして一連の問題を受けた関連製品の売上減退です。本業の構造的な衰退というよりは、「有事対応に伴う一時的な運転資本の悪化と多額のキャッシュ流出」が営業CFの数値を大きく押し下げました。
- 2025年に見せた「+127.5%(約256億円)」の力強いV字回復:最も注目すべきは2025年12月期の動きです。問題の収拾が進み、主力の日用品・ヘルスケア事業が底堅く稼ぎ直したことで、営業CFは前期比+127.5%となる約256億円へ急反発しました。一時的なトラブルで深くしゃがみ込んだものの、本業のニッチ日用品が生み出すキャッシュマシンとしての心臓部は決して壊れていなかったことを証明しています。
小林製薬の安定性スコア「37点」は、2022年のピークから2024年の底、そして2025年の急反発という「直近数年間のボラティリティの激しさ」がスコアを押し下げた結果です。
しかし、その背景を分解すれば「有事の一時的要因」が主因であり、2025年にはすでに危機以前の200億円台半ばの水準を取り戻しています。有事の波を通過した今、本来の強みであるニッチ日用品のキャッシュ創出力が再び安定軌道に乗れば、配当の裏付けとなる営業CFの基盤は十分に強固であると判断できます。
投資スコアの解説(66点):重たい工場は持たない!知財・ブランドへ振る「高効率投資」
出典:小林製薬「2026-2028年 中期経営計画」P16より抜粋
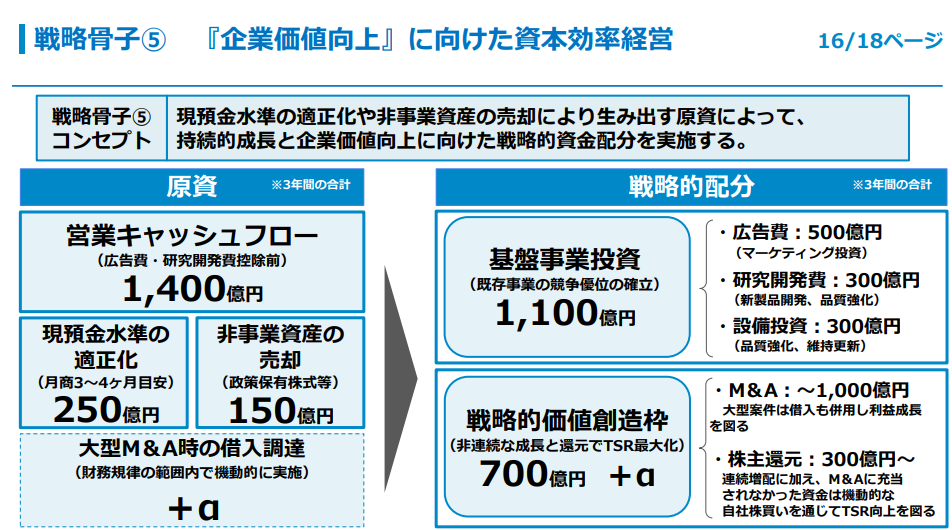
小林製薬の投資スコアは「66点」。花王(68点)とほぼ同水準の堅実なスコアですが、その投資の中身は花王のような総合トイレタリー企業とも、重厚長大な素材・化学メーカーとも大きく異なります。公開された3カ年の戦略的資金配分計画を見ると、「ハード(大規模工場)ではなく、ソフト(ブランド・研究開発・M&A)に現金を配分する」という、ニッチ高収益企業ならではの投資規律がはっきりと表れています。
- 3年間でわずか300億円!極小の「設備投資」負担:原資として見込む営業CF(広告・研究費控除前:1,400億円)に対し、3年間の設備投資枠はわずか300億円(年平均100億円程度)にとどまります。これは、大規模な製造プラントを自前で抱え込むのではなく、既存設備の維持更新や品質強化を主軸とする身軽な生産体制を維持しているためです。工場建設や機械更新に現金を吸い取られてフリーCFが枯渇するようなリスクが構造的に生じにくい体質を誇ります。
- 競争力の源泉である「マーケティング&新製品開発」への集中投下:設備投資(300億円)を上回る規模で投じられるのが、広告費 500億円(マーケティング投資)と研究開発費 300億円(新製品開発・品質強化)です。小林製薬の強みは、消費者がまだ気づいていない「あったらいいな」をいち早く形にし、わかりやすいネーミングとCMで市場を独占することにあります。固定資産ではなく、ブランド価値と製品開発力という「キャッシュを生み出す源泉」へ集中的に資金を振り向ける規律が機能しています。
- 余剰資金(現預金・政策保有株売却)を活用した「還元・M&A枠」:本業のキャッシュに加え、手元の現預金適正化(250億円)や政策保有株式の売却(150億円)によって原資を捻出し、戦略的価値創造枠(700億円+α)を確保しています。ここからM&A(最大1,000億円規模)を狙いつつ、株主還元枠として「300億円〜」を明記しており、連続増配の継続や機動的な自社株買いを行う余力を十分に確保した計画となっています。
小林製薬の投資スコア「66点」は、「重たい設備投資を避け、ブランドと開発力で高付加価値を生み出す高効率な投資体質」であることを示しています。
営業CFに対して設備投資負担が極めて軽いため、日用品・ヘルスケア事業が正常に回っている限り、潤沢なフリーキャッシュフロー(自由に使える現金)が手元に残る構造です。さらに、資産売却や手元資金の活用によって株主還元枠(300億円〜)をしっかり別枠で確保している点からも[cite: 4]、設備投資の圧迫によって配当が脅かされる心配は極めて低いと言えます。
DOEスコアの解説(65点):27期連続増配の階段と「有事下での踏ん張り」
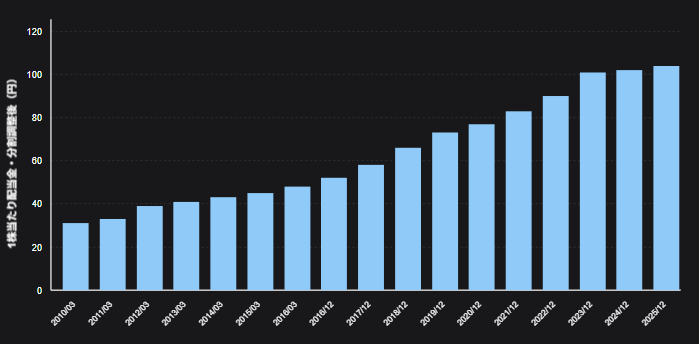
出典:IRBANKのデータを基に筆者作成
小林製薬のDOEスコアは「65点」。花王(100点)ほどの圧倒的なスコアではないものの、SPK(42点)を上回る堅実な評価となっています。IRBANKの長期配当データから作成した上記のグラフを見ても、過去15年以上にわたり一度の減配もなく、極めて綺麗な「右肩上がりの階段」を登り続けていることがはっきりと分かります。
- 1株31円から106円へ!一度も崩れない「27期の増配階段」:2010年3月期の分割調整後31円から、2023年12月期には101円へと大台を突破。2026年12月期予想でも106円を見込むなど、増配記録は堂々の27期に達しています。東日本大震災、消費増税、コロナ禍など、いかなる局面でも配当を減らさず、毎年着実に「前年比プラス」を刻んできた還元実績の強固さは疑いようがありません。
- 紅麹問題に揺れた2024年も「+1円」で死守した増配の意欲:最も注目すべきは、紅麹問題の余波をモロに受けた直近の足取りです。営業CFが大きく落ち込んだ2024年12月期(102円)や2025年12月期(104円)においても、減配に転じることなく「+1円〜+2円」の増配を維持しました。自己資本比率70%超を誇る盤石な財務基盤とキャッシュリッチ体質があったからこそ、有事の業績急減局面でも「増配の継続」を死守できたと言えます。
- 無理な背伸びをしない「手堅いDOE水準(65点)」:小林製薬のDOEスコアが65点にとどまる理由は、自己資本に対して無理な高還元(タコ足配当のリスク)をしていないためです。純利益に対する配当性向だけで見れば有事期に一時的に跳ね上がったものの、分厚い純資産全体から見ればDOE水準は極めて健全な範囲にコントロールされています。資本を削って延命する「見せかけの高配当」ではなく、身の丈に合った還元規律を保っていることがこのスコアに表れています。
小林製薬のDOEスコア「65点」は、「27期にわたる綺麗な連続増配の実績と、有事の危機を耐え抜いた強固な自己資本」を的確に表しています。
「紅麹問題で大打撃を受けたのに配当は大丈夫なのか?」と不安視した投資家も多かったはずですが、長年蓄えた純資産が強力な防波堤となり、増配の記録は途絶えることなく守り抜かれました[cite: 1]。業績の回復とともに株主還元枠(3年間で300億円〜)も明記されていることから、中長期的な配当の継続力・持続性に対する信頼度は十分に高いと評価できます。
【総評】小林製薬(4967)は永久保有に向いているのか?
| 審査項目 | スコア | 評価ポイント |
|---|---|---|
| 営業CF安定性 | 37点 | 紅麹問題の余波で一時急減も、2025年に約256億円へV字回復。ボラティリティ判定で減点。 |
| 投資CF効率性 | 66点 | 重たい製造工場を持たない身軽さ。マーケティングと新製品開発に集中する高効率体質。 |
| DOE(株主資本) | 65点 | 27期連続増配の実績。有事下でも減配を回避し、厚い純資産が防波堤として機能。 |
| CODA総合スコア | 48点 | CODA評価:準コア〜サテライト候補(社名は「製薬」だが、実態はニッチ日用品の要塞) |
メリット:社名に「製薬」と冠するが別物!「新薬ギャンブル」と無縁のニッチ要塞
以前【人気高配当株チェック】鉄板銘柄の真価を見抜く!という記事の武田薬品の解説でも触れた通り、当ブログでは製薬セクターを「新薬開発の成否や特許切れ(パテントクリフ)によって、業績が天国から地獄へひっくり返るギャンブル性の高いセクター」と位置づけています。数千億円を投じた治験が失敗すれば巨額損失になり、主力薬の特許が切れれば一夜にして収益が蒸発するリスクがあるからです。
しかし、小林製薬を一般的な「医薬品株」と同じ枠組みで語るのは大きな誤解です。
同社は莫大な開発費を投じて新薬を狙う創薬メーカーではなく、「熱さまシート」「消臭元」「命の母」といった「身近な生活の困りごとを解決するニッチ日用品・一般用医薬品(OTC)」に特化したメーカーです。
- 新薬開発の博打(パイプラインの失敗リスク)がない
- 特許切れで売上が一気にゼロになる崖がない
- 独創的なアイデアと高いブランド認知で、他社を寄せ付けない高利益率を維持できる
社名から武田薬品のような「医薬品株」と誤解されがちですが(実際の東証業種分類は花王と同じ「化学」)、その実態は新薬開発の巨額リスクと無縁な、不況に強いディフェンシブなニッチ日用品モデルです。これこそが、27期もの連続増配を支え続けてきた最大の強みと言えます。
リスク・懸念点:有事のガバナンスリスクと「一時的特損」の消化
一方で、直近数年間の営業CFの激しい落ち込み(安定性37点)が示した通り、健康被害や品質問題といった「ブランドの信用失墜・有事の補償リスク」は食品・ヘルスケア企業ならではの重大なアキレス腱です。
2025年には営業CFが約256億円まで急反発し、業績の底入れが確認されたものの、失われた信頼の回復や再発防止に向けたガバナンス改革の定着には引き続き一定の注視が必要です。
結論:どんな人に向いているか?
- 向いている人:
- 武田薬品のような「新薬博打の波」を避け、日用品感覚で持てる安定したヘルスケア銘柄を探している人
- 有事の暴落・悪材料出尽くし局面で、本業のキャッシュ創出力を見極めて仕込みたい逆張り志向の人
- 27期連続増配という実績と、厚い自己資本による減配リスクの低さを重視する人
- 向いていない人:
- 不祥事やニュースによる一時的な株価乱高下・ブランド毀損リスクを極度に嫌う人
- 配当利回り4%〜5%超の「超・高配当」を最初から求める人
【ぶんのひとことジャッジ】
総合スコア48点という数値は、紅麹問題に伴う直近の激しいCFボラティリティを厳格に反映した結果です。しかし、その中身を分解すれば、「新薬博打とは無縁の、アセットライトかつ高収益なニッチ日用品マシン」という本質は損なわれていません。
最悪期を脱して営業CFが200億円台半ばへと戻りつつあり、中期計画でも300億円規模の株主還元枠が明記されている今、「製薬会社の皮を被った日用品ディフェンシブ株」として、株価調整局面において本業キャッシュ創出力の回復に着目する投資家にとって、十分に検討する価値のある銘柄と言えます。
💡 【深掘りコラム】同じ日用品なら「スコア72点の花王」だけで十分なのか?
小林製薬は売上の8割以上を消臭剤や衛生雑貨などの日用品・非医薬品が占めており、上記にもある通り一般的な「製薬会社」というよりは花王やライオンに近い日用品(トイレタリー)・化学メーカーです。
「新薬ギャンブルのない日用品企業なら、スコアが高い花王(72点)だけを買えばいいのでは?」と思うかもしれません。しかし、両者は同じ生活用品セクターに見えて「戦う土俵」が根本から異なります。
- 花王(総合メガブランド型):洗剤やオムツなど生活必需品のど真ん中。手堅い反面、P&Gなど大手との消耗戦や原材料高騰・中国景気の波を受けやすい(通常時の粗利率は約40%)。
- 小林製薬(独創的ニッチ特化型):他社が参入しない「すき間市場」を独占。価格競争に巻き込まれにくく、平時の粗利益率は50%超という圧倒的なキャッシュ創出効率を誇る。
【選び分けの結論】
ポートフォリオの土台として「極限まで減配リスクを抑えた守護神」を求めるなら花王が適任です。一方で、「粗利50%超の高収益ニッチモデルを、有事の逆風・割安局面で仕込んで中長期の反発と配当成長を狙いたい」という方には、小林製薬が魅力的なサテライト候補になります。
前編のまとめ:増配トップ3社のCODAスコア比較&中間結論
ここまで、日本の事業会社における連続増配トップ3である花王・SPK・小林製薬の足元を、配当持続力スコア『CODA』のメスで解剖してきました。
まずは前編の審査結果を一覧テーブルで振り返ってみましょう。
| 銘柄名(コード) | 増配年数 | 総合スコア | 安定性スコア | 投資スコア | DOEスコア | 主な特徴・ポートフォリオでの起用法 |
|---|---|---|---|---|---|---|
| 🥇 花王(4452) | 37期 | 72点 | 64点 | 68点 | 100点 (満点) |
【守備のコア枠】 37期連続増配の絶対王者。業績の波を越え営業CF2,000億円へ回復。DOE満点の鉄壁な資本基盤。 |
| 🥈 SPK(7466) | 29期 | 36点 | 12点 | 100点 (満点) |
42点 | 【成長サテライト枠】 工場不要のアセットライト体質。商社特有のCFの波はあるが、不況に強い補修部品需要と近年の配当急加速が魅力。 |
| 🥉 小林製薬(4967) | 27期 | 48点 | 37点 | 66点 | 65点 | 【逆張りサテライト枠】 新薬博打のない「ニッチ日用品マシン」。紅麹問題でCFが一時急減も2025年にV字回復。粗利50%超の高収益体質。 |
※増配年数や予想は各社発表・IRデータ等に基づきます。
増配トップ3から見えてきた「連続増配株の光と影」
3社を並べて比較することで、「連続増配年数」という同じ看板の裏に潜む、まったく異なるビジネス構造とリスクが浮き彫りになりました。
- 「看板」だけでは見えない、ビジネスモデルごとの癖
- 29期増配のSPKが総合36点に沈んだように、専門商社は「運転資本のズレ」によって営業CFに激しいノコギリ刃の波が生じます。
- 一方で、設備投資がほとんど不要(投資スコア100点)という強烈な武器を持っており、「スコアの数字(見かけ)以上に倒産・減配リスクが極めて低い」という実態が見えてきます。
- 有事における「純資産(DOE)」の防波堤機能
- 原材料高に直面した花王(37期)も、紅麹問題の直撃を受けた小林製薬(27期)も、単年度の純利益が大きく凹んだ局面で増配を維持できたのは、長年蓄積してきた分厚い「純資産(株主資本)」があったからです。
- 配当性向(利益に対する比率)だけを見ていると「タコ足配当か?」と狼狽してしまいますが、DOE視点を持つことで「一時的な業績悪化を資本のクッションで耐え抜いている」という冷静な事実判断が可能になります。
- 増配ペースの「中身」を見極める
- 記録維持のために「年間+2円」の微増に留まる花王に対し、近年業績連動で傾きが急激に跳ね上がっているSPK。
- 「ディフェンシブな守備力(守りのコア)」を求めるのか、「インカムの増配ペース加速(攻めのサテライト)」を狙うのかによって、選ぶべき銘柄の役割は明確に分かれます。
次回予告:【後編】プラットフォーム&高収益ビジネス「USS・ユニ・チャーム・リンナイ」編!
日本の増配トップ3を診察した前編に続き、次回の【後編】では、独自の強固なビジネスモデルで20期以上の増配を積み上げてきた実力派企業たちに切り込みます!
後編のターゲット銘柄と見どころ
-
ユー・エス・エス(4732・27期連続増配)
中古車オークション会場という「場所貸し・手数料」の独占的プラットフォーム。営業利益率50%超を誇るお化け企業のキャッシュ創出力は、CODAで何点を叩き出すのか?
-
ユニ・チャーム(8113・25期連続増配)
アジア・グローバル市場で紙おむつ・生理用品・ペットケアを展開。同じ日用品大手の花王と比べて、海外展開の巧拙やキャッシュフロー構造にどんな違いがあるのか?
-
リンナイ(5947・25期連続増配)
給湯器や厨房機器などの熱エネルギー機器で国内外に展開。住宅インフラを支える手堅いモノづくり企業の投資規律と財務の筋肉質さを検証!
連続増配の年数順に並べつつ、日用品、専門商社、オークションプラットフォーム、生活インフラと、業界の毛色が完全にバラけるからこそ、CODAの審査軸がさらに鮮やかに機能します。
「表面的な利回りだけで飛びつかず、キャッシュフローと中身で選ぶ」
一生モノのポートフォリオを組むためのヒントを、後編でもデータベースで徹底的にお届けします。次回もぜひお楽しみに!


コメント