
こんにちは!ぶんです。
前回の記事『利回り3%未満でも諦めない!未来のプラチナ株をあぶり出す「監視銘柄をチェック!」part1』では、スクリーニングツールの残酷な罠についてお話ししました。
多くの高配当株投資家は、銘柄探しの最初のステップで「配当利回り3%以上」といった条件を機械的に打ち込んでしまいます。しかし、当ブログの独自指標である『CODAスコア』を使って企業の本当のキャッシュフロー(現金を稼ぐ力)を分析すると、「今は利回りが2%台だけれど、鉄壁のビジネスモデルと分厚い純資産を持っており、将来大化けするポテンシャルを秘めた未来のプラチナ株」がたくさん隠れていることが分かります。
真の投資家たるもの、目先の利回りだけでお宝をドブに捨ててはいけません。優良なビジネスを持つ企業をあらかじめ「監視リスト」に入れておき、彼らがしっかりと現金を稼ぎ続けているか、定期的に答え合わせをしていく泥臭い作業こそが、長期的な資産形成の勝敗を分けます。
ということで今回の【Part2】では、私たちが監視リストに放り込んだ優良銘柄たちの「2027年3月期 第1四半期(1Q)決算」が出揃いましたので、彼らが期待通りの力強いスタートを切れたのか、定点観測を行っていきたいと思います。
今回チェックしていくのは、part1に引き続き以下の3社です!
- 小糸製作所(7302): 自動車の「光」を牛耳るグローバル企業
- トーカイ(9729): 医療・介護を裏から支える最強の黒衣(くろご)
- セコム(9735): 絶対的安心を売るストックビジネスの王様
いずれも、ちまたの高配当ランキングには滅多に顔を出さない「いぶし銀」な企業ばかりです。表面的な数字の裏に隠された、彼らの凄まじい「稼ぐ力」の現在地を、一緒に紐解いていきましょう!
(CODAの評価基準についてもっと詳しく知りたい方はこちらの記事を参照してください!)
※本記事は、2026年8月10日時点の各社開示資料および独自アルゴリズム解析結果に基づいたものです。最新の利回りや株価については、各証券会社のサイト等でご確認ください。
監視銘柄①:小糸製作所(7302)ー 自動車の「光」を牛耳るグローバル企業
まずは、自動車用照明(ヘッドランプ等)で世界トップクラスのシェアを誇る「小糸製作所」から見ていきましょう。自動車業界全体の動向に左右されやすい銘柄ですが、果たして1Qの通信簿はどうだったのでしょうか。
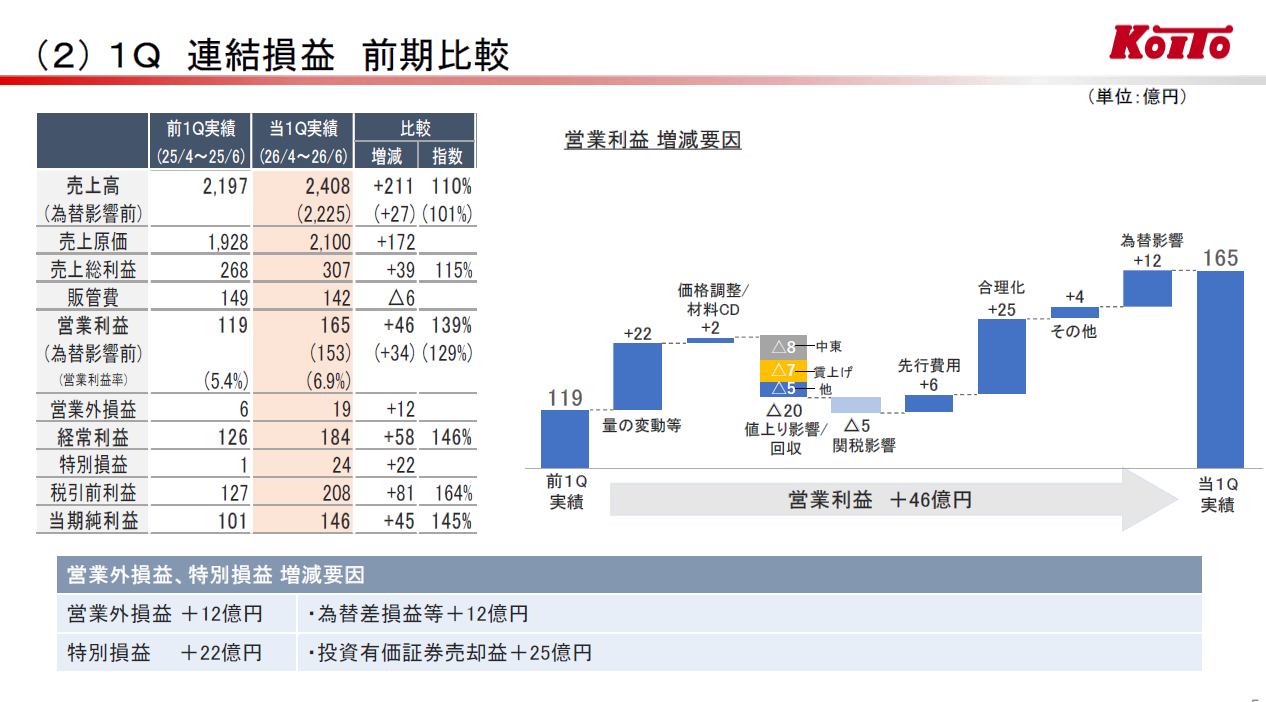
出典:小糸製作所「2026年度第1四半期 決算説明会資料」より
💡 深掘りポイント:円安だけじゃない「本業の強さ」と保守的スタンス
見事な二桁増収増益での着地です!ここでちまたのニュースを見ると「円安のおかげで儲かったんでしょ?」と言われがちですが、決算資料の内訳を詳しく見ると真実は異なります。
確かに為替の追い風(+12億円)もありましたが、それ以上に利益を押し上げたのが「販売数量の増加など(+22億円)」と「合理化(+25億円)」です。特にこの「合理化」が素晴らしく、国内では部品工程の自動化を拡大し、米州でも物流・検査工程の自動化や設備の寄せ止めを進めるなど、世界中で地道な生産性改善を実行しています。
あえて「通期予想を据え置いた」裏を読む
第1四半期が想定以上の増収増益であったにもかかわらず、小糸製作所は通期の業績予想を5/13の公表値から一切上方修正しませんでした。会社側はその理由を「中東情勢をはじめ、不透明な経営環境が継続することが想定される為」と説明しています。
絶好調なのに予想を変えない。これこそが、日本の優良製造業によく見られる「極めて保守的(慎重)な姿勢」です。目先の数字がブレたり、会社が強気な発言を控えたからといって、失望して銘柄リストから外す必要はありません。
外部環境がどうなろうと、自らの手で工場を自動化し、コストを削って利益を捻り出す「筋肉質な稼ぐ力」が備わっていること。これこそが、私たちが小糸製作所を『未来のプラチナ株』として監視リストに残しておく最大の理由なのです。
監視銘柄②:トーカイ(9729)ー 医療・介護を裏から支える最強の黒衣(くろご)
続いては、病院向けの寝具・リネンサプライや、介護用品のレンタル、調剤薬局などを幅広く手掛ける「トーカイ」です。不況に極めて強いエッセンシャルなビジネスモデルですが、今期の滑り出しはどうだったのでしょうか。
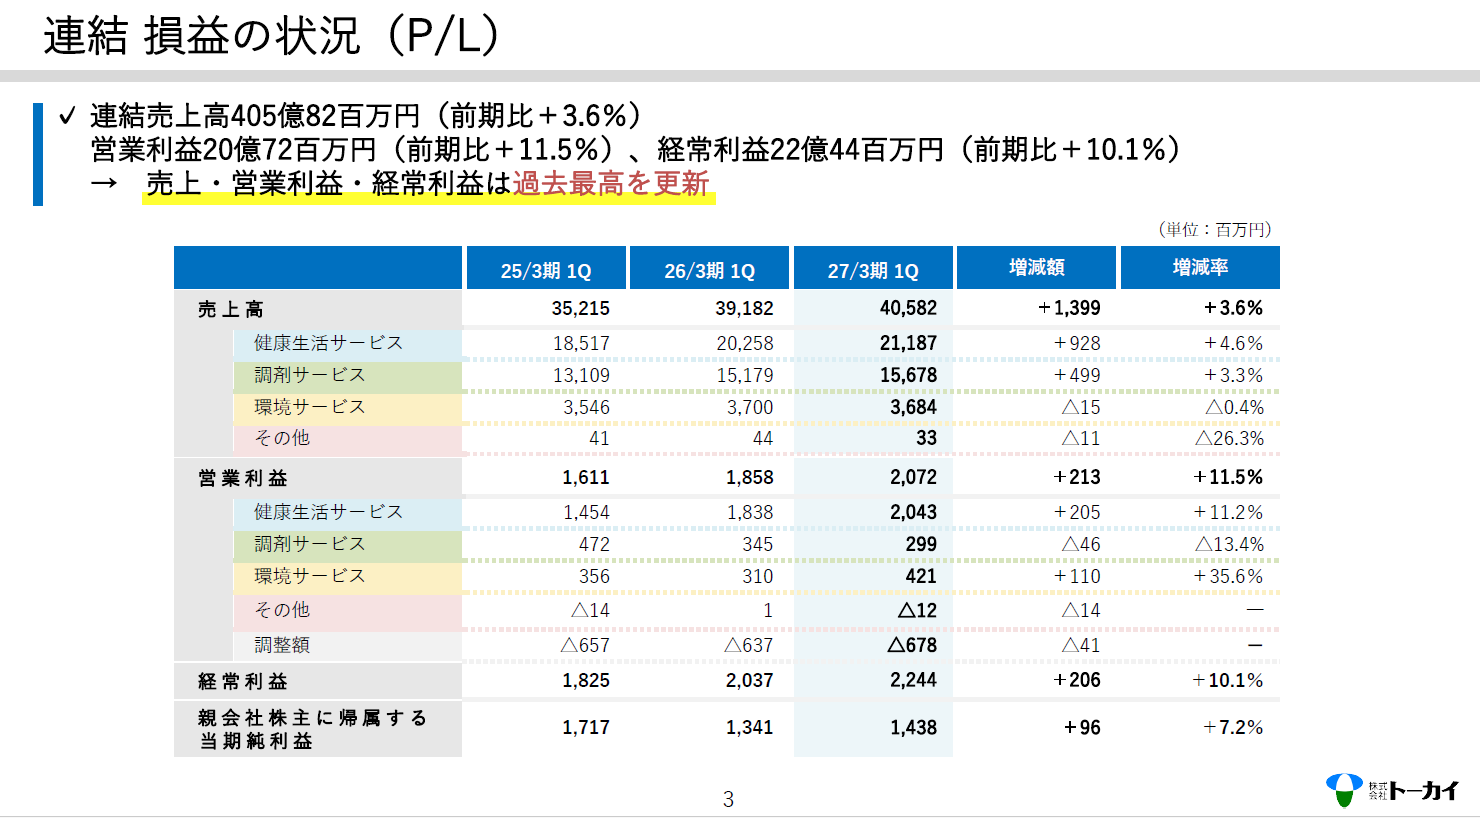
出典:トーカイ「2027年3月期第1四半期 決算補足資料」より
💡 深掘りポイント:手堅い既存事業と「攻め」のM&Aの完璧な融合
こちらも素晴らしい決算です!売上・利益ともに過去最高を叩き出しました。主力の「健康生活サービス(介護用品レンタルや病院寝具など)」が好調に推移し、調剤サービスも処方箋単価の上昇によってしっかりと売上を伸ばしています。景気の波に全く左右されない、まさに「ストックビジネスの鏡」のような安定感です。
未来のキャッシュを生む「QLCプロデュース」の買収
決算の数字以上に私が注目したのが、2026年7月末に全国でリハビリデイサービスを展開する「QLCプロデュース」を完全子会社化したというトピックスです。直営13店舗、FC156店舗(2026年7月末時点)という巨大なネットワークを手に入れ、介護サービスへの本格参入を果たしました。
既存の「介護用品レンタル」の顧客基盤と、この新しい「デイサービス」のネットワークを連携させることで、凄まじい相乗効果が生まれることは想像に難くありません。この新規買収の利益が第3四半期以降に乗ってくることを考えると、現在の「通期予想を上回るペース(営業利益の進捗率23.1%)」という好調なスタートは、私たち投資家にとって最高の安心材料となります。
目先の配当利回りは決して高くありませんが、現金を着実に稼ぎ、それを的確なM&Aに投資してさらに事業の堀を深くしていく。トーカイは、長期で保有すればするほど複利の恩恵を受けられる「お手本のような優良企業」であることを、今回の1Q決算が見事に証明してくれました。
監視銘柄③:セコム(9735)ー 絶対的安心を売るストックビジネスの王様
最後を飾るのは、日本で知らない人はいないであろうセキュリティ業界の絶対王者「セコム」です。不況下でも圧倒的な顧客維持率を誇る「究極のストックビジネス」を持つ同社ですが、その無尽蔵のキャッシュ創出力は健楊なのでしょうか。
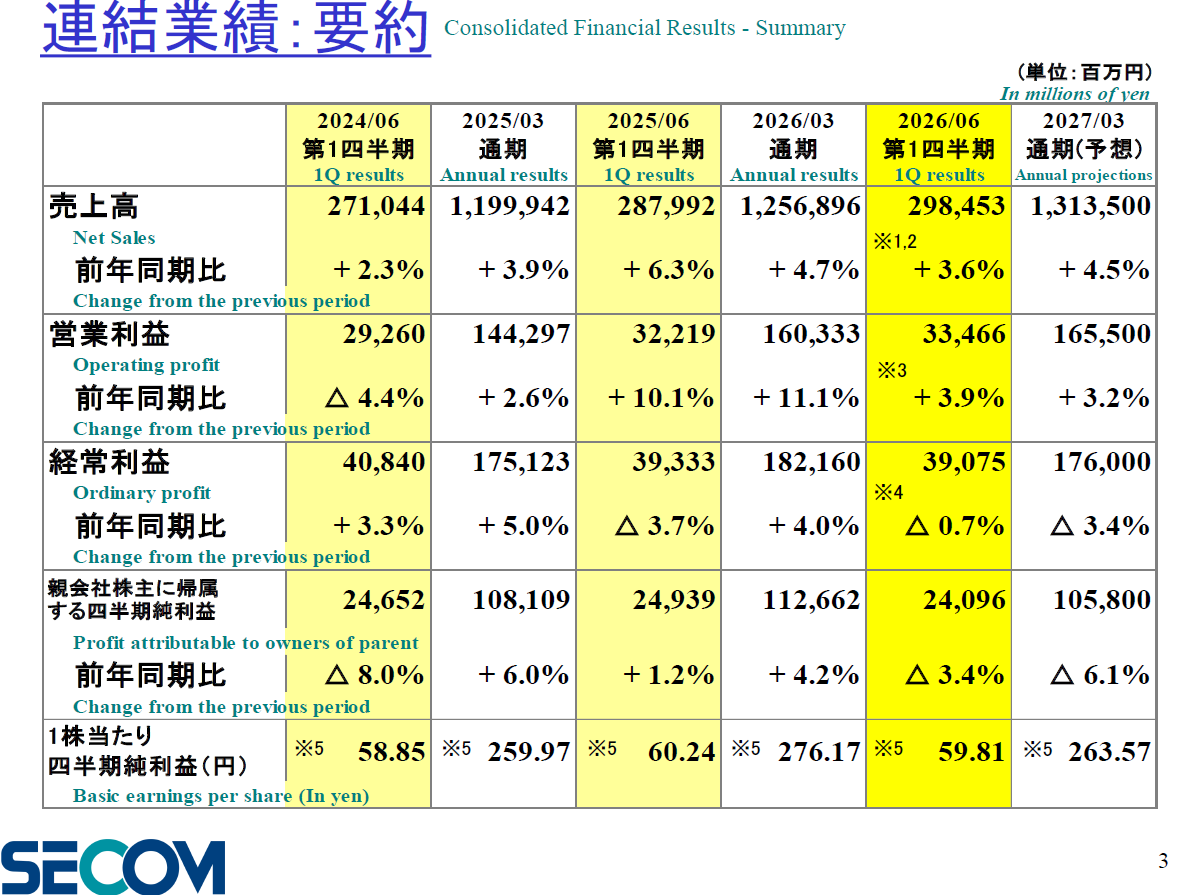
出典:セコム「2027年3月期第1四半期 決算説明資料」より
💡 深掘りポイント:潤沢なキャッシュが約束する「株主還元の暴力」
さすが王様、全く死角がありません。主力のセキュリティサービスにおいて、事業所向け・家庭向けともにシステムの販売が堅調に推移し、防災事業でも火災報知設備などがしっかり売上を伸ばした結果[cite: 3]、1Qとしては過去最高の売上高を記録しました。
注目すべきは本業で稼いだ「お金の使い道」
決算資料の中で最も目を引いたのが、1Q期間中(2026年5月13日〜7月31日)に「約373億円(5,733,600株)」もの自己株式を取得しているという事実です。
自社株買いを行えば市場に出回る株数が減るため、1株あたりの価値(EPS)が確実に向上し、将来的な増配の原資にもなります。これほど巨額の自社株買いをサラッと実行できるのは、セコムが本業のストックビジネスから「とてつもない量のピュアな現金」を毎月コンスタントに生み出しているからに他なりません。
「目先の配当利回りが低いから」といって、このような「手元に現金がダブついている超優良企業」を投資候補から外してしまうのは本当にもったいないことです。盤石なビジネス基盤と、潤沢なキャッシュを株主還元(自社株買い)に振り向ける姿勢を確認できたセコムは、私たちが暴落時に虎視眈々と狙うべき『最強のキャッシュマシーン』として、引き続きリストの最上位に君臨し続けるでしょう。
まとめ:決算ラッシュを終えて、私たちがすべきこと
今回、監視リストに入れた「小糸製作所」「トーカイ」「セコム」の3社の1Q決算を定点観測してきました。
3社に共通して言えるのは、「一時的な特需や為替のマジックに頼るのではなく、コスト削減(合理化)、的確なM&A、そして手厚い自社株買いといった『本業の強さ』でしっかりと利益を出している」ということです。これこそが、CODAスコアが弾き出した「現金を稼ぐ力(キャッシュフロー)」の証明に他なりません。
こうした未来のプラチナ株候補たちは、普段はみんながその優良さに気づいているため株価が高く、配当利回りも低く据え置かれがちです。しかし、市場全体がパニックになった時、彼らの株価も理不尽に巻き込まれて下がります。その時こそが、私たちが仕掛ける最大のチャンスです。
いざという時に迷わず買い向かえるよう、こうして定期的に彼らの「稼ぐ力」が無事であることを確認し、心の準備をしておく。これが、利回り3%未満でも諦めない「大人の引き算投資」の神髄です。
皆さんの監視リストには、どんなお宝銘柄が眠っていますか?次回の四半期決算チェックもお楽しみに!


コメント