
こんにちは!ぶんです。
10月に入り、長かった厳しい暑さもようやく落ち着いて、朝晩には心地よい秋風を感じられるようになってきました。季節の変わり目ではありますが、私はといえば、実家の快適な部屋で変わらずリモートワークをこなし、休日は秋の夜長を活かしてお気に入りのゲームの世界に浸るという、穏やかでマイペースなインドア生活を満喫しています。
さて、今月も毎月恒例の資産公開の時期がやってきました。
先月の記事では、前月比で「+90万円」という大幅な急反発を記録し、「いよいよ総資産2,700万円突破!アッパーマス層(3,000万円)まで残り300万円を切った」と勢いのあるご報告をお届けしました。下落のあとにやってくる強烈な上昇の波を実感された方も多かったのではないでしょうか。
しかし、そこは一筋縄ではいかないのが投資の世界です。歓喜の瞬間からわずか1ヶ月、今月は再び相場の揺り戻しを受け、資産額は大きく押し戻される展開となりました。
「上がって歓喜し、下がって落胆する」という感情の波に飲まれていては、長期投資の世界で生き残ることはできません。資産が目減りする局面でこそ、投資家としてのメンタルと日々の暮らしの守備力が試されます。
一進一退を繰り返す相場の中で、今月はどのような数字の変動があったのか。そして、この下落を前にして私が何を考え、どう行動しているのか。今月のありのままの数字とリアルな心境をお届けします。
2026年10月の総資産とポートフォリオ内訳
それでは早速、2026年10月現在の総資産額と、その詳細な内訳を公開します。
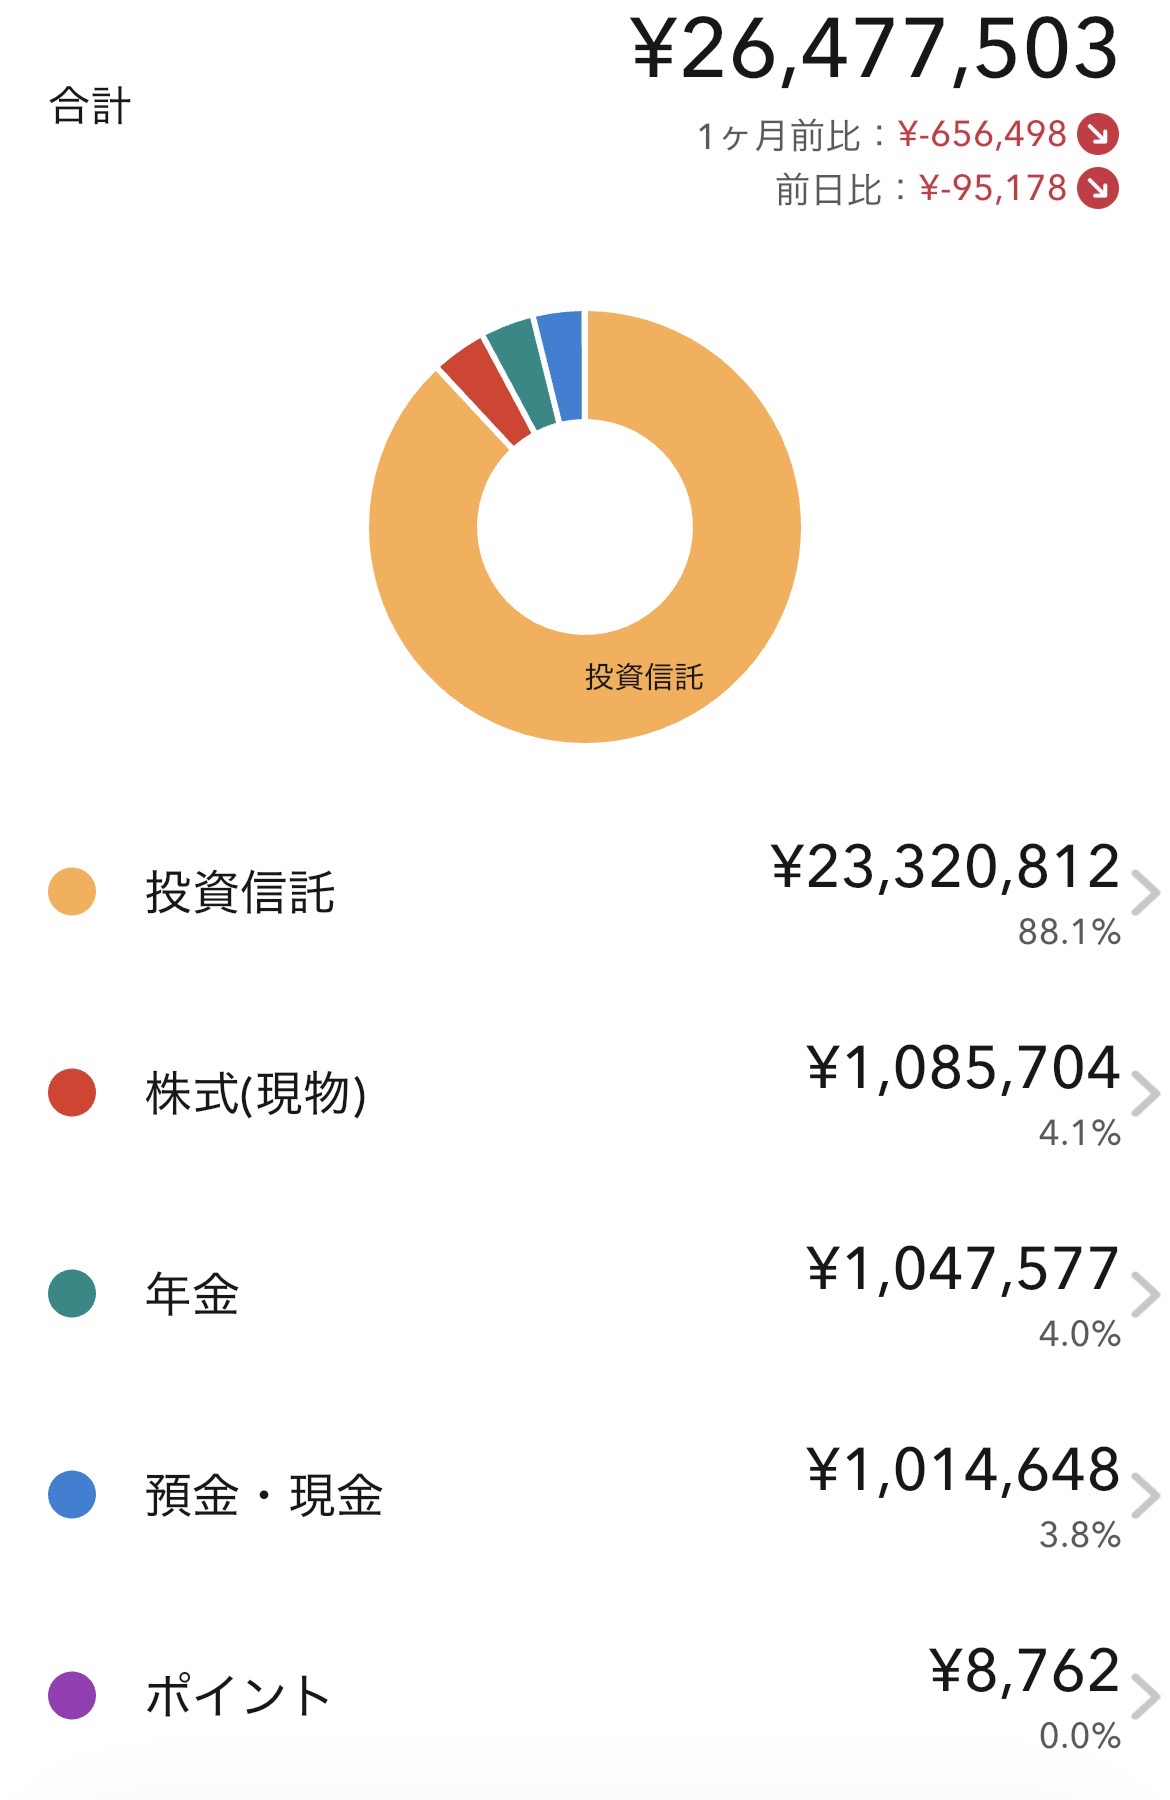
【総資産額】 26,477,503円(前月比:-656,498円)
【ポートフォリオ内訳】
- 投資信託: 23,320,812円(88.1%)
- 株式(現物): 1,085,704円(4.1%)
- 年金: 1,047,577円(4.0%)
- 預金・現金: 1,014,648円(3.8%)
- ポイント: 8,762円(0.0%)
ポートフォリオの主軸は、これまでと一切ブレることなく「投資信託(88.1%)」です。中身のコアは、私の中核資産であるインデックスファンド(eMAXIS Slim 全世界株式)が圧倒的なシェアを占めています。
そして今月、最も向き合わなければならない現実が、前月比「-656,498円」という大きな減少幅です。
先月は+90万円という特大の反発で2,700万円台へ一気に駆け上がりましたが、今月はその大半を吐き出す形となり、再び2,600万円台中盤へと押し戻されてしまいました。
わずか1ヶ月で月給数ヶ月分に相当する金額が吹き飛ぶと、投資を始めたばかりの頃であれば胃が痛くなっていたかもしれません。しかし、ポートフォリオの大半をリスク資産に晒している以上、こうした数万〜数十万円単位の上下は日常茶飯事です。
では、一体なぜ今月はこれほど大きく資産を減らすことになったのか。その具体的な要因を紐解いていきます。
資産減少の要因を解剖:日銀利上げによる円急伸×世界的な金利上昇
今月、資産が約65万円減少した主因を探るべく、投資信託の評価額の推移を見てみると、先月の「23,879,318円」から今月は「23,320,812円」へと、約55万8,000円削られていることがわかります。
私のポートフォリオの約9割を占める「eMAXIS Slim 全世界株式(オルカン)」は、大半が米国をはじめとする海外資産で構成されています。そのため、評価額は常に「現地の株価」と「為替レート(ドル円)」の掛け算によって決定されます。
では、なぜ今月はこの両方が揃って軟調だったのか。その背景には、単なる相場の気まぐれではなく、「日本と主要国で同時に進んだ金利上昇」という明確な金融環境の変化がありました。
要因①:日銀の利上げと一時152円台までの円急伸(為替要因)
まず為替面において、前回の記事を公開した直後の9月中旬に大きな動きがありました。日銀が金融政策決定会合において政策金利を1.25%へと引き上げたことです。
この利上げ発表を契機に、日米の金利差縮小を意識した円買いの動きが一気に加速しました。それまで160円台をつけていたドル円相場は、一時152円台まで急速に円高が進行することになります。
足元では156〜157円前後まで買い戻されてはいるものの、月を通じて見れば160円台から一段切り下がった水準で推移しました。資産規模が2,000万円を超えていると、数円の為替のブレだけでも数十万円単位の外貨建て資産の目減りとなってダイレクトに表面化してきます。
要因②:米国をはじめとする主要国の長期金利上昇(株価要因)
さらに追い討ちをかけたのが、現地株価の頭を押さえつける形となった世界的な長期金利の上昇です。米国をはじめとする主要国で長期金利が大幅に跳ね上がったことで、株式市場、特にこれまで市場を力強く牽引してきた高PERなハイテク・成長株に対して、強い調整(割高感の解消売り)の圧力がかかりました。
「金利が上昇すれば、相対的な割高感から株価の上値が重くなる」という金融相場のセオリー通りの展開となり、為替の円高シフトと同時に現地の基準価額そのものも押し下げられる結果となりました。
このように、「日銀利上げを契機とする為替の円高シフト」と「世界的な長期金利上昇に伴う株価の軟調さ」という2つの金利ファクターが重なったことこそが、今回のマイナス約65万円の正体です。
金利の変動は経済の呼吸のようなものであり、一時的に資産の評価額を押し下げることはあっても、長期投資の前提を覆すものではありません。構造がクリアに理解できていれば、余計な不安に駆られる必要は一切ないと言えます。
投資行動は「一切変えない」が最強の戦略
月給数ヶ月分にも及ぶ約65万円もの資産が目減りしたとなれば、多くの人が「何か手を打たなければ」と焦りを覚えるかもしれません。「円高がこれ以上進む前に一度利確して現金比率を高めるべきか?」「日米の金利上昇が落ち着くまで積立設定を一時停止すべきか?」といった誘惑が頭をよぎるのも無理はないでしょう。
しかし、私の答えはシンプルです。投資行動は、何ひとつとして変えていません。
売却もしなければ、積立額を減らすこともせず、事前に設定した毎月のクレジットカード積立と自動買付をそのまま完全に放置しています。
「相場の波を乗りこなそうとする罠」に手を出さない
日銀の金融政策決定会合や米国の金利動向、為替の数円単位のブレといったニュースに反応して売買を繰り返す行為は、一見すると賢い立ち回りに見えます。しかし、歴史が証明している通り、市場の短期的な上下を正確に予測し続けて市場平均を上回り続けることは、プロのファンドマネージャーでさえ至難の業です。
「金利が上がったから売る」「底を打ったと確信してから買い戻す」という行動を取ると、往々にして売った直後に相場が急反発して買い戻せなくなったり、余計な取引手数料や税金で資産を削るという最悪の結末を招きます。
私たちが実践しているインデックス投資の本質は、世界経済全体の長期的な成長に丸ごと賭けることです。短期的な金利の変動や為替の揺らぎといったノイズに付き合ってハンドリングを変える必要など、どこにもありません。
「労働と生活防衛」が生み出す、淡々とした買い増し
市場の気まぐれに付き合わない代わりに、私が唯一集中しているのは「自分自身がコントロールできる領域」だけです。
日中は静かな環境でしっかりとリモートワークをこなし、生活費を無理なく極小に抑え、そこから生まれる余剰資金を淡々と市場へ送り込む。ただそれだけです。
株価が軟調で為替が円高に振れている局面というのは、見方を変えれば「世界中の優良企業の株式を、より安く、多くの口数で買い集めることができるボーナスタイム」でもあります。相場が好調な時も不調な時も、感情を一切挟まずに同じ金額を買い付け続けるドルコスト平均法の強みが、まさに今のような調整局面で真価を発揮します。
「何もしないこと(行動ゼロ)」こそが、長期投資家にとって最大の武器であり、最も高いリターンをもたらす最強の戦略なのです。
アッパーマス層(3,000万円)への道は「2歩進んで1歩下がる」
先月の資産公開では、総資産が一気に2,711万円まで達し、「アッパーマス層(純金融資産3,000万円)まで残り約288万円!いよいよ背中が見えてきた」と期待を膨らませていました。
しかし、今回の下落によって総資産は2,647万円となり、目標ラインまでの距離は再び「約352万円」へと押し戻されることになりました。
数字だけを切り取って見れば後退したように感じられるかもしれませんが、インデックス投資による資産形成の軌道は、いつだって一直線ではありません。「2歩進んで、1歩下がる」を泥臭く繰り返しながら、少しずつ、しかし確実に水準を切り上げていくのが資産形成のリアルな姿です。
「大台手前の踊り場」こそが将来のリターンを育てる
資産目標の手前で相場が足踏みしてくれる状況は、決して悪いことばかりではありません。
もし相場がひたすら右肩上がりに高騰し続けてしまえば、毎月の積立投資で買い付けられる投資信託の口数はどんどん少なくなってしまいます。逆に、こうして大台を前にして相場が一時的な「踊り場」を作ってくれている期間は、割安な水準で多くの口数をコツコツと仕込める絶好のチャンスです。
この足踏み期間にどれだけ多くの口数を積み上げられたかが、将来再び訪れる上昇局面で資産を一気に爆発させるためのエネルギーになります。目先の評価額が数ヶ月単位で停滞しようと、保有している口数そのものは着実に増え続けているため、何ひとつ焦る必要はありません。
現金比率3.8%でも揺るがない盤石の生活基盤
現在の資産内訳を見ると、預金・現金の比率はわずか「3.8%(約101万円)」にとどまっています。
総資産に対して現金が100万円程度しかない状態は、一般的なマネー本に書かれている基準から見れば、極めて攻めたポートフォリオに見えるかもしれません。しかし、相場が荒れようとも私が一切不安を感じない理由は、ひとえに「実家暮らし×リモートワーク」という生活構造にあります。
日々の基礎生活費が極小に抑えられているため、月々のキャッシュフローがマイナスに転じるリスクは極めて低いです。手元に過剰な現金を眠らせておく機会損失を避け、ほぼフルインベストメントに近い状態で市場の成長エンジンに晒し続けるという戦略を、何のストレスもなく維持できています。
3,000万円という大台への到達が今年中に達成できるのか、それとも来年以降に持ち越されるのかは、すべて相場の機嫌次第です。ゴールテープを切るタイミングを焦ることなく、自分のペースを守りながら歩みを進めていきます。
まとめ:相場の機嫌に付き合わず、秋の夜長も「気絶」を継続
先月は急反発に歓喜し、今月は利上げと株価軟調による下落にため息をつく。市場の周りには、常に投資家の感情を揺さぶり、不安や焦りを煽り立てるニュースが渦巻いています。
しかし、前月比で約65万円の資産が吹き飛んだとしても、私の現実の生活には1ミリの影響もありません。自宅には快適な仕事環境があり、毎月の給与は変わらず口座に振り込まれ、温かいご飯を食べて夜はお気に入りのゲームの世界を楽しむことができます。
私たちがコントロールできるのは、「自分の日々の生活支出」と「市場へ淡々と投じる入金額」だけです。日銀が政策金利をいくらにしようと、世界の長期金利がどう動こうと、個人投資家が相場の先行きをコントロールすることなど不可能です。だからこそ、コントロールできないものに頭を悩ませるのをやめ、できることだけに集中するスタンスが重要になります。
相場が良い時は静かにその恩恵を受け取り、相場が悪い時は「割安で仕込める絶好のボーナスタイム」として受け流す。あとは画面を閉じ、心地よい秋風を感じながら、涼しい部屋でお気に入りのゲームでもして「気絶」しておくだけです。
資産形成の旅は、どこまでも退屈で長いマラソンのようなものです。目先の数字の乱高下に一喜一憂することなく、今月も自分らしい快適な日常を最優先にしながら、着実な歩みを進めていきましょう!

コメント