
こんにちは!ぶんです。
前編では、カレンダーの隙間を埋める王道ルートとして「12月決算(3月・9月支払い)」の優良企業をご紹介しました。
しかし、夢の「毎月配当金生活」に近づくためには、まだ超えなければならない『本当の空白地帯』が存在します。それは、日本の高配当株を普通に買っているだけでは、1円もお金が振り込まれてこない「1月・2月・4月・5月・7月・8月・10月・11月」という、厄介なカレンダーの穴です。
「そんなマニアックな月の穴、埋めようがないよ……」と諦めるのはまだ早いです。今回の【後編】でお届けするのは、株式市場に極端に数が少ない「決算月が普通と違う会社(変則決算銘柄)」をピンポイントで活用する裏技的なポートフォリオ攻略法です。
いつもの3月決算(6月・12月支払い)、前編の12月決算(3月・9月支払い)に、今回厳選した変則決算の3社をパズルのピースのようにカチッとはめ込むだけで、なんと【年間9ヶ月、ほぼ毎月のように配当金が口座にチャリンと滑り込んでくる最強のインカムゲイン・エンジン】が爆誕します!
⚠️ 後編の絶対ルール:変則決算株は「買いすぎ厳禁」のスパイス!
前編でも強くお伝えしましたが、決算月が特殊な企業を狙う際は、通常の投資以上に「徹底的なセクター分散と、投資比率のコントロール」が命になります。
なぜなら、変則的な決算月を採用している企業は、ビジネスモデルが非常にユニーク(ニッチなソフトウェア、特定の産業インフラなど)であり、ちまたのインデックス投資や王道の大型株とは全く異なる「独自の景気の波」を持っているからです。配当月を埋める楽しさに盲目になり、これらの銘柄に資産の半分を突っ込むような真似をすれば、ポートフォリオ全体のショック耐性が崩壊して本末転倒になりかねません。
今回の提案は、あくまで強固なコア資産(3月・12月決算株)の土台の上に、ポートフォリオの1〜2%程度を目安に「パズルのラストピース」としてそっと添えるためのものです。いっぱい買うのではなく、優れたビジネスを少額だけ味付けとして所有する。この『大人の引き算の投資』を意識して、深淵なる変則決算の世界を覗いてみましょう!
💡 【おさらい】配当持続力スコア(通称:CODA)の「3つの審査基準」
本編に入る前に、当ブログの独自指標である「配当持続力スコア(通称:CODA)」の基準を簡単におさらいしておきましょう。ちまたの「利回りだけが高い罠銘柄(罠株)」を排除し、長期にわたって安定したインカムゲインをもたらす優良銘柄を見つけ出すために、以下の3つのデータを使い、それぞれスコアリングして組み合わせた100点満点の総合スコアを算出しています。
-
🛡️ 安定性スコア: 業績が景気の波に大きく左右されないか。他社には真似できない「経済的な堀(独自の強みやシェア)」を持っているか。
-
⚡ 投資スコア: 事業を維持するための「お買い物(設備投資)」にお金がかかりすぎていないか。本業で稼いだ現金を、どれだけ身軽に手元に残せているか。
-
💰 DOEスコア(株主還元): 表面的な「配当性向(利益の何%を配るか)」に騙されず、長年貯め込んだ巨大な貯金箱(純資産)をベースにした、安全で手厚い還元(DOE)を行っているか。
もっと詳しく知りたい方はこちらの記事を参照してください!
当ブログが誇るCODAの冷徹な審査をくぐり抜け、見事な高得点を叩き出した、日本の株式市場に隠れた「3つの怪物たち」をさっそく解剖していきます!
変則決算の企業を徹底分析!
ウイングアーク1st(4432)ー 企業データインフラの絶対強者。驚異の「ストック型」を誇る最高スコア株
カレンダーの真の空白月を埋める「2月決算(5月・11月支払い)」銘柄、その急先鋒として登場するのが「ウイングアーク1st(4432)」です。
「いきなりニッチな企業が出てきたな」と思う方も多いかもしれません。同社は、日本の帳票(請求書や納品書など)ソフトウェア市場で約7割、データ分析(BI)ツール市場で約3割という、とてつもない圧倒的シェアを持つ「B to B(企業間取引)の超・隠れたインフラ企業」です。私たちのCODAの審査においても、前編の王道企業たちを抜き去る「65点」という驚異の高得点を叩き出しました。その裏側にある、高配当投資家が歓喜するキャッシュフローの真実を解剖します。
安定性スコアの解説:激しい「キャッシュの波」を生み出すBtoBビジネスの裏側
出典:データを基に筆者作成
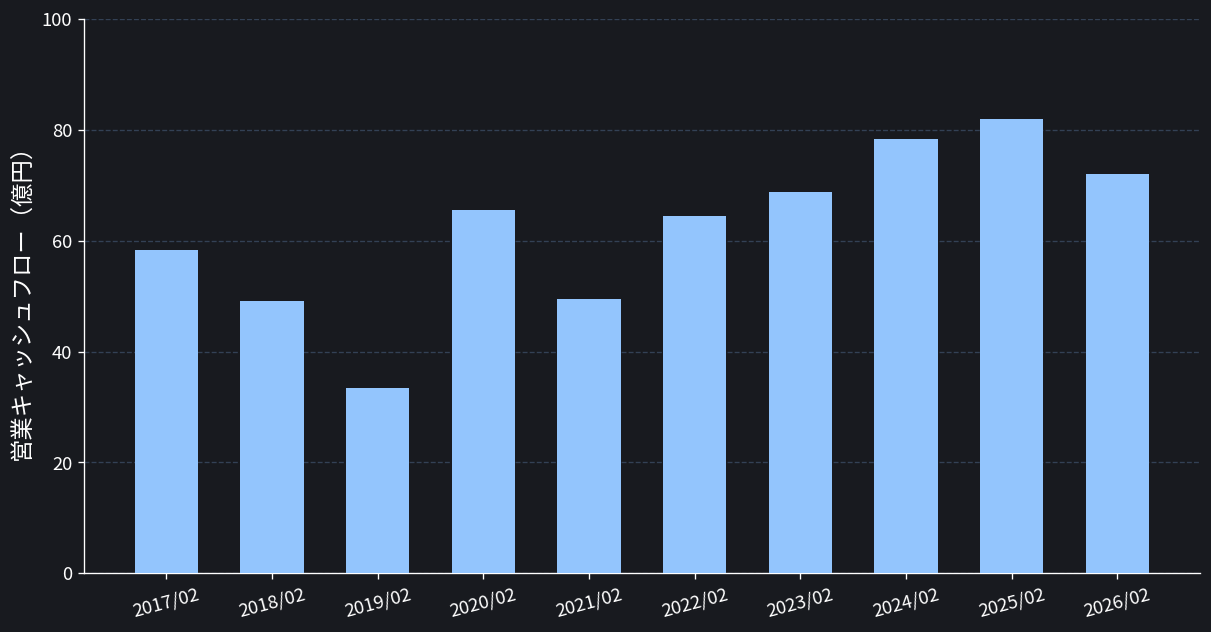
安定性スコアを見ると、ウイングアーク1stは「41点」と厳しい判定を受けています。絶対に解約されないインフラビジネスのはずなのに、なぜグラフ(現金の動き)がこれほど激しく上下にブレているのでしょうか。その理由は、同社のビジネス構造が抱える「2つの要因」にあります。
-
数億円規模の「大口エンタープライズ契約」による期ズレ 同社の顧客は日本を代表する大企業が中心です。そのため、一度のシステム導入やライセンス更新で動く金額が数千万円〜数億円規模になります。こうした超大型案件の検収や入金タイミングが、決算月(2月末)をまたいで3月にズレ込むだけで、その年の営業キャッシュフローは数十億円単位で激しく上下してしまいます。
-
クラウド(SaaS)モデルへの転換による「過渡期の波」 かつてのソフトウェアは「数千万円で一括買い切り(オンプレミス)」が主流だったため、導入時に巨大な現金が入ってきました。しかし現在は、月額・年額で少しずつ継続的に支払う「クラウド(SaaS)」へとビジネスモデルを大転換させています。一括の現金収入が減り、分割収入に切り替わるこの過渡期においては、どうしても一時的にキャッシュフローが凹むタイミングが発生します。
スコア41点は「危険な不安定さ」ではなく、クラウド企業へと生まれ変わるための「ダイナミックな成長痛」の表れです。表面的なスコアの上下動に惑わされず、その波の裏にある「BtoBソフトウェア特有の契約事情」と「絶対に剥がせないインフラとしての底堅さ」を見抜く。これこそが、決算書を読み解く高配当株投資の最大の醍醐味と言えます。
💡 補足コラム:なぜ解約されない?ウイングアーク1stの「絶対に剥がせない」ビジネスの正体
「企業向けの帳票ソフトでシェア約70%」と言われても、私たちの日常生活からは見えにくいため、いまいち凄さがピンとこないかもしれません。しかし、彼らが作っているソフトウェアは、日本のビジネスの「心臓部」に深く食い込んでいます。
同社を支える2つの巨大な柱がこちらです。
- 📄 帳票基盤ソリューション「SVF」: 請求書、納品書、給与明細、発送伝票など、企業が日々大量に発行する「帳票」をデザインし、システムから出力するためのソフトです。
- 📊 データエンパワーメント「Dr.Sum / MotionBoard」: 企業内に散らばる膨大な売上データや在庫データを一瞬で集計し、経営者が直感的に判断できるようにグラフ化(可視化)するBIツールです。国内の顧客満足度調査で連続して第1位を獲得し、累計導入社数は4,100社を超えています。
中で最も恐ろしいほどの強み(経済的な堀)を持っているのが、シェア70%を誇る「SVF」です。
想像してみてください。もし、ある企業でこの「SVF」が突然ストップしたらどうなるでしょうか? お客様に請求書が送れなくなり、工場から製品を出荷するための納品書も印刷できなくなります。つまり、「SVFが止まる=会社の売上と物流が完全に停止する」という大惨事になります。
そのため、SVFは企業の根幹システム(SAPやOracleなどの巨大なERPシステム)と複雑に絡み合って導入されています。一度導入されたら最後、「システムを止めるリスクが大きすぎて、他社の安いソフトに乗り換える(剥がす)ことなど絶対に不可能」なのです。
これこそが、ウイングアーク1st最大の武器である「究極のスイッチングコスト(乗り換え障壁)」です。顧客は毎年、保守費用やクラウドのサブスクリプション費用を喜んで払い続けてくれます。不況だからといって解約されることはありません。この「解約率の圧倒的な低さ」が、先ほどのグラフで見た『何があっても数十億円の現金を稼ぎ続ける鉄壁のキャッシュフロー』の正体なのです。
投資スコアの解説:最強のIT企業を見抜く「3つの最重要キーワード」
出典:ウイングアーク1st「統合報告サイト STRATEGY」より抜粋
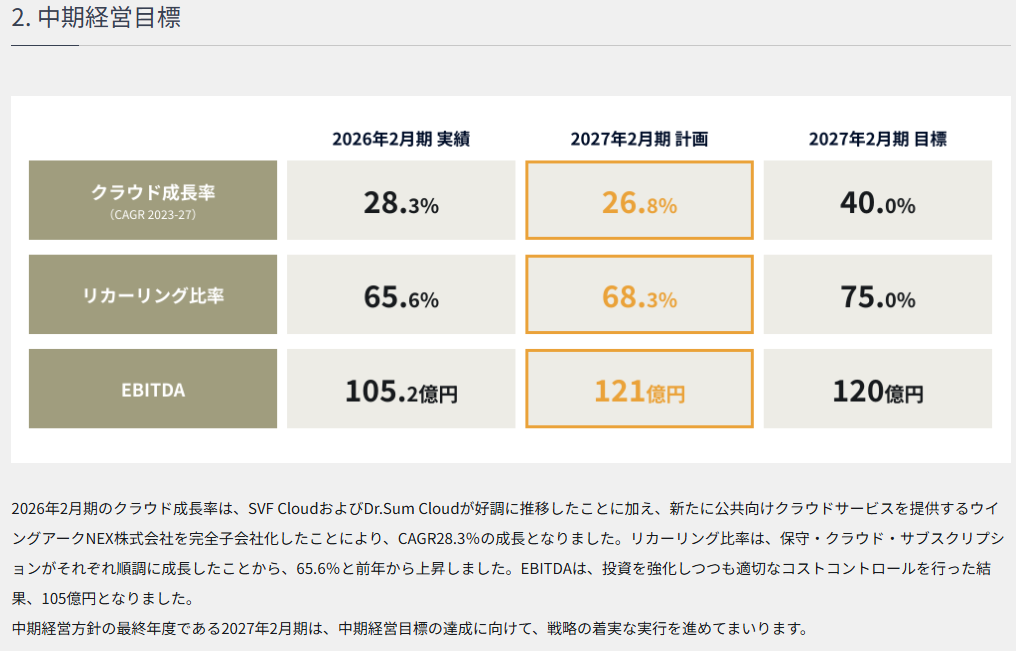
続いて、「投資スコア」の解説です。ウイングアーク1stはここで「100点満点」という圧倒的な評価を獲得しています!CODAがこれほど絶賛する理由は、会社が経営目標として掲げている上図の「3つの指標」に向けた、極めて優秀な再投資(お金の使い道)のサイクルにあります。少し専門的ですが、「時代遅れのIT企業」と「無敵のキャッシュマシーン」を見分けるための最強の基準ですので、分かりやすく解説します。
- クラウド成長率 / CAGR(未来の成長力) CAGR(年平均成長率)とは、「毎年平均して何%ずつ成長しているか」を示す指標です。同社は、企業が自社内にサーバーを置く古いシステム環境から、より身軽でアップデートが容易な「クラウド環境」へと顧客を移行させることに全力で投資しています。このクラウド事業が毎年高い成長率(CAGR)を叩き出しているということは、未来のITインフラの覇権をしっかりと握り続けている証拠です。
-
リカーリング比率(売上の安定性) リカーリングとは「継続して発生する」という意味です。昔のソフトウェアは「ソフトが入ったCDを1回売って終わり(あるいはシステムを構築して納品して終わり)」でしたが、今は違います。毎月の保守費用や、月額課金(サブスクリプション)としてチャリンチャリンとお金が入り続ける売上の割合を「リカーリング比率」と呼びます。ウイングアーク1stはこの比率が非常に高く、売上の大半が「来年も自動的に入ってくることが確定しているお金」になっているため、経営の安定感が桁違いなのです。
-
EBITDA(本業の現金創出力) 過去のNTTの解説にも出てきた指標です。簡単に言うと「税金や、会計上の複雑なマイナス処理(減価償却など)を引く前の、本業が稼ぎ出したピュアな現金の量」のことです。同社のようにM&A(企業の買収)やクラウドへの投資を積極的に行う企業は、会計上の利益が小さく見えがちですが、このEBITDAを見ることで「実際には手元にどれだけ莫大な現金を生み出しているか」という真の実力(投資効率の高さ)を正確に測ることができます。
投資スコア100点は、「古いビジネスモデルへのしがらみを捨て、クラウドという最強のストックビジネスへ全資金をフルスイングできている」ことへの最高の賛辞です。前編で紹介した製造業のように巨大な工場(ハードウェア)に資金を吸い取られることなく、ソフトウェアの強みを生かして「より儲かる仕組み(ソフトウェア・クラウド)」へ現金を効率よく再投資する。異業種を変則決算としてポートフォリオに混ぜることで、このような全く違う現金の生み出し方を持つ企業を保有できるのが、分散投資の最大の面白さと言えるでしょう。
DOEスコアの解説:「総還元性向50%」が生み出す最強の株主還元サイクル
出典:ウイングアーク1st「統合報告サイト PERFORMANCE」より抜粋
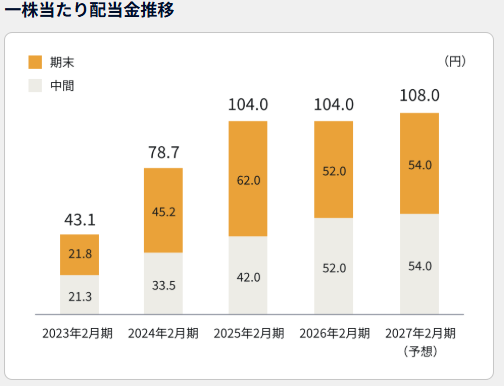
最後に、「DOEスコア」の解説です。ウイングアーク1stのスコアは、ここでも「100点満点」という完璧な評価を叩き出しています!会社が発表している中期経営計画の「株主還元方針」を見ると、私たち高配当株投資家が歓喜するような、極めて力強い還元スタンスが明記されています。
-
「総還元性向50%程度」への劇的な方針引き上げ かつての「配当性向30%程度」という目安から、リカーリング(継続)収益の積み上がりによる強固な財務基盤と潤沢なキャッシュフローを背景に、2023年より総還元性向50%という極めて積極的な資本政策へとシフトしました。クラウド事業などで稼ぎ出した利益の半分をきっちり株主に返すという、経営陣の明確なコミットメントです。
-
利益成長と連動する「持続的な増配」軌道 同社は「持続的かつ安定的な配当」を基本方針として掲げています。先ほどの投資スコアで解説した通り、クラウド化やM&Aによって本業の現金創出力(EBITDA)が右肩上がりで成長し続けているため、この「利益の成長」がそのまま「配当金の成長(増配)」へと直結する、非常に美しいサイクルが完成しています。
-
株価の下支えとなる「機動的な自己株式取得」 配当による還元だけでなく、「機動的な自己株式の取得(自社株買い)」も方針にしっかりと組み込まれています。市場の状況に合わせて自社株買いを行うことで、1株あたりの利益(EPS)が向上し、株価の下落を防ぐ強力なクッション(防衛力)として機能します。
「絶対に剥がせないインフラ基盤から生まれる莫大な現金を、惜しみなく50%の比率で株主に還元し続ける。」これが、ウイングアーク1stのDOEスコアが満点となる最大の理由です。高い成長力を持つIT企業でありながら、これほどまでに株主還元に本気で取り組む企業は、日本の株式市場でも非常に稀有な存在です。「5月と11月」というカレンダーの空白月を見事に埋めてくれるだけでなく、事業成長に伴う増配によって「未来の利回り向上」も大いに期待できる。まさに年間10ヶ月入金ポートフォリオの核となる、最強のパズルピースと言えるでしょう。
OSG(6136)ー 世界を削る精密加工の巨人。2月・7月を埋める「グローバル・ニッチトップ」
カレンダーの真の空白月を埋める変則決算銘柄、続いて登場するのは「11月決算(2月・7月支払い)」を採用している切削工具の世界的メーカー「OSG(6136)」です。
一般の知名度はそこまで高くないかもしれませんが、自動車やスマートフォン、航空宇宙産業など、世界のあらゆるモノづくりに不可欠な「ねじ切り(タップ)」という工具において世界トップクラスのシェアを誇る、日本が世界に誇る超優良企業です。ウイングアークの「5月・11月」に続き、「2月・7月」という配当の極大砂漠地帯に潤いをもたらす、総合スコア64点のモンスター級キャッシュマシーンの正体を解剖します。
安定性スコアの解説:最悪期でも「170億円」を稼ぎ出す、消耗品ビジネスの圧倒的底力
出典:IRBANKのデータを基に筆者作成
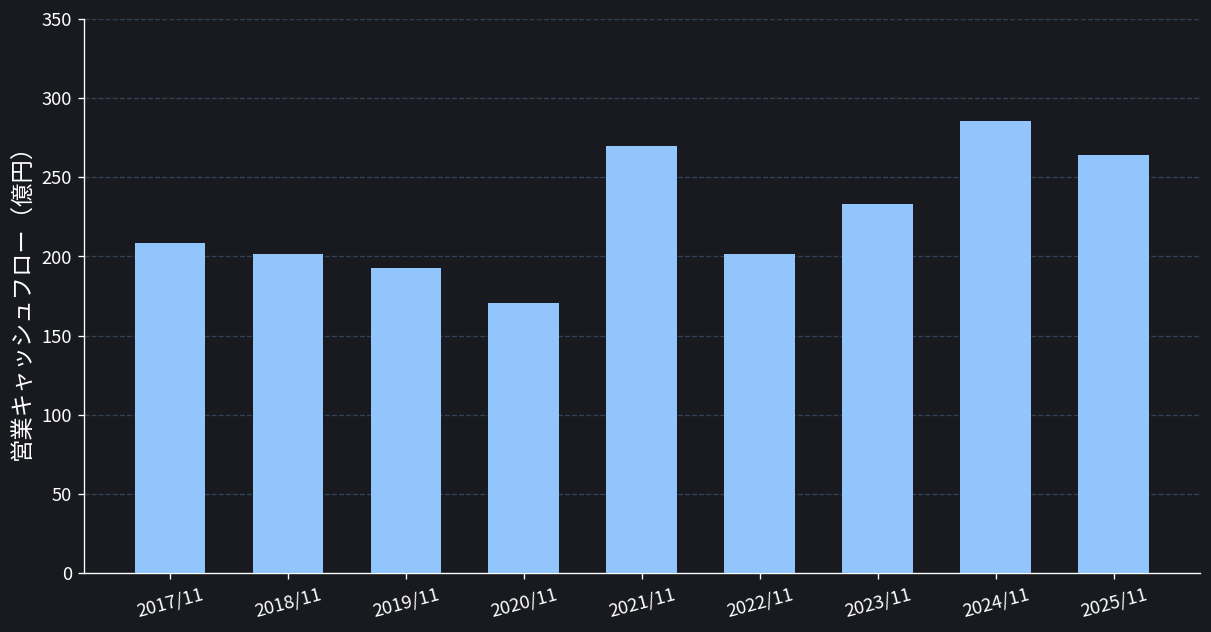
安定性スコアを見ると、OSGの点数は「52点」と少し控えめです。工作機械セクターはどうしても「世界の景気動向(マクロ経済)」の波を受けやすいため、CODAがグラフの上下動(ボラティリティ)を検知して機械的に減点を行いました。しかし、グラフの「金額の規模」に注目すると、この会社が持つ真の恐ろしさが見えてきます。
-
CODAが検知した「景気サイクルによる波」 2020年のコロナ・ショック(-11%)や、2022年のサプライチェーンの混乱(-25%)など、世界的な製造業の波の影響を受けて、前年比で落ち込んでいる年が存在します。このパーセンテージのブレをリスクとみなして、52点というスコアをつけました。
-
最悪の逆風下でも「170億円」を死守する強靭な下値 しかし最も重要なのは、世界中の工場が止まりかけた2020年のような最悪の逆風下であっても、絶対に赤字にならず「約170億円」もの凄まじい生現金を稼ぎ出している事実です。さらに直近の数年は、ベースラインが一段上がり、コンスタントに200億円〜280億円台の分厚いキャッシュを叩き出しています。
-
「使えば無くなる」疑似ストック型の最強ビジネス なぜこれほどまでに現金が途切れないのでしょうか。それは、同社が作っている「ねじ切り(タップ)」などの切削工具が、カミソリの刃やプリンターのインクと同じ「消耗品」だからです。世界の工場がモノを作り続ける限り、工具はすり減り、必ず買い替えの注文が入り続けます。これが、景気の波を跳ね返す「疑似ストック型」の超強固な現金創出エンジンの正体です。
「機械的なスコア52点は、製造業の宿命であるマクロの波を映しているに過ぎない。」私たち人間の投資家は、その波の奥にある「絶対に枯渇しない消耗品ビジネスの圧倒的なキャッシュボリューム」を読み解くことができます。世界中のモノづくりのインフラを「ねじ切り」というニッチな技術で独占しているからこそ、どんな不況が来ても莫大な現金を稼ぎ続けることができる。これが、OSGがカレンダーの空白月(2月・7月)を強固にする最強のディフェンス要員である最大の理由です。
💡 補足コラム:魔法の工具「ねじ切り(タップ)」と、OSGが絶対王者である3つの理由
日常生活で「タップ」という言葉を聞いてもピンとこないかもしれませんが、私たちの身の回りにある工業製品は、この工具なしでは絶対に完成しません。
タップとは、金属などに空けた穴の「内側」に、ボルトやネジをねじ込むための「らせん状の溝(めねじ)」を削り出す精密工具のことです。自動車のエンジンからスマートフォンの極小パーツまで、部品同士を結合するための「ねじ穴」を作る、絶対に失敗が許されない金属加工の最終工程を担っています。
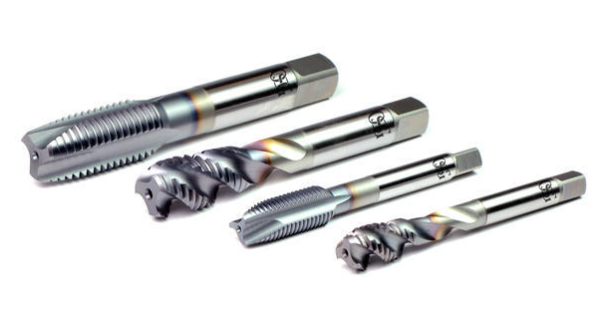
出典:OSG「製品情報」より抜粋
ここで、「ただ溝を掘る金属の棒なら、海外の安いメーカーにすぐ真似されてシェアを奪われるのでは?」と思うかもしれません。しかし、OSGが世界トップシェアに君臨し、他社が容易に奪えない強烈な参入障壁(経済的な堀)が存在します。
- ① 素材からコーティングまでの「完全ブラックボックス化」: 金属を削る工具は、摩擦の超高温に耐えなければなりません。OSGはベースとなる特殊な金属素材の配合から、表面を覆うミクロン単位の特殊コーティングまで全て自社で独自開発しています。このレシピは特許以上の究極のブラックボックスで、格安メーカーが形だけ真似してもすぐに折れて使い物になりません。
- ② 顧客の工場に直接入り込む「特注(カスタマイズ)力」: OSGのエンジニアは顧客の製造ラインに直接入り込み、「この部品を0.1秒でも速く削るための専用タップ」をゼロから設計します。一度この専用工具で生産ラインが最適化されると、顧客は他社の汎用品に乗り換えることができなくなります。
- ③ 世界中で「刃を研ぎ直す」グローバル・エコシステム: 消耗品であるタップは必ず刃先が摩耗します。OSGは世界中に拠点を持ち、すり減った工具を回収してミリ単位で「再研磨」し、新品同様にして工場に戻すサービスを展開しています。この地球規模のアフターサポート網は、新興メーカーがすぐに構築できるものではありません。
OSGは単なる工具売りではなく、顧客の工場の生産性を爆上げする「モノづくりの総合コンサルタント」として深く入り込んでいます。そして、この魔法の工具が「寿命の短い消耗品」であるという事実。世界中でモノが作られ続ける限り、絶対に代替されないインフラとして「おかわり」の注文が入り続ける。これこそが、OSGが不況下でも現金を稼ぎ続ける最強のカラクリなのです。
投資スコアの解説:1,200億円の現金を自在に操る「黄金のキャッシュアロケーション」
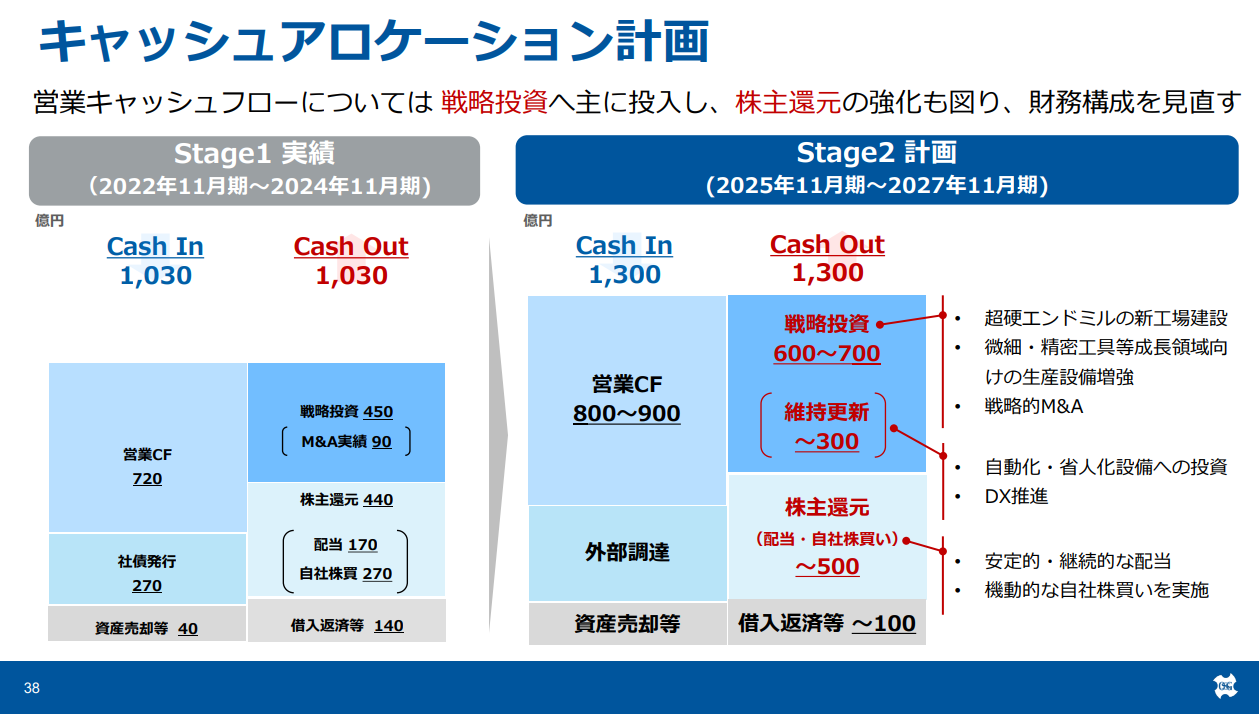
出典:OSG「中期経営計画」P38より抜粋
続いて、見事「100点満点」を叩き出した「投資スコア」の解説です。会社が発表している上図の「キャッシュアロケーション(お金の使い道)」を見ると、OSGがいかに稼いだ現金を効率よく、かつダイナミックに未来へ再投資しているかが一目で分かります。
-
「800~900億円」の営業CFが支える強靭な土台 計画の左側(Cash In)を見ると、本業で稼ぎ出す生の現金(営業キャッシュ・フロー)だけで「約800~900億円」という莫大な規模を見込んでいます。多額の借金に頼るのではなく、自前の「絶対に枯渇しない消耗品ビジネス」から湧き出る現金だけで、全ての投資と還元を賄えるという圧倒的な財務の強さがここに表れています。
-
未来の覇権を握る「850億円」の強烈な成長投資 右側(Cash Out)で最も注目すべきは、戦略投資「850億円」という巨額の成長投資です。自社工場の自動化による生産性向上だけでなく、M&A(企業買収)や業務提携に250億円もの別枠を用意し、世界のトップシェアをさらに強固なものにするための「攻めの姿勢」が100点満点の最大の理由です。
-
成長と還元の黄金バランスを保つ「500億円」の株主還元 これだけの巨額投資を行いながらも、株主還元にはしっかりと「500億円(配当金+自己株式取得)」を割り当てています。未来の利益を大きくするための投資を最優先しつつ、余った現金は自社株買いを含めてきっちり株主に報いるという、極めてバランスの取れた資本政策が完成しています。
自ら稼ぎ出した巨額の現金を使って、未来のシェア拡大にフルスイングしながら、株主への配当も確実に増やす。この図が示しているのは、まさにグローバル製造業における「最強のお金の循環」です。投資スコア100点は、この「稼ぐ→巨額の再投資で他社を突き放す→さらに稼いで株主に還元する」という、非の打ち所がない資本配分の美しさを高く評価した結果なのです。カレンダーの空白月(2月・7月)を強固にするだけでなく、企業の確実な成長ストーリーに安心して乗ることができるのが、OSGの大きな魅力です。
DOEスコアの解説:成長と還元のバランスを取る「持続的増配」へのシフト
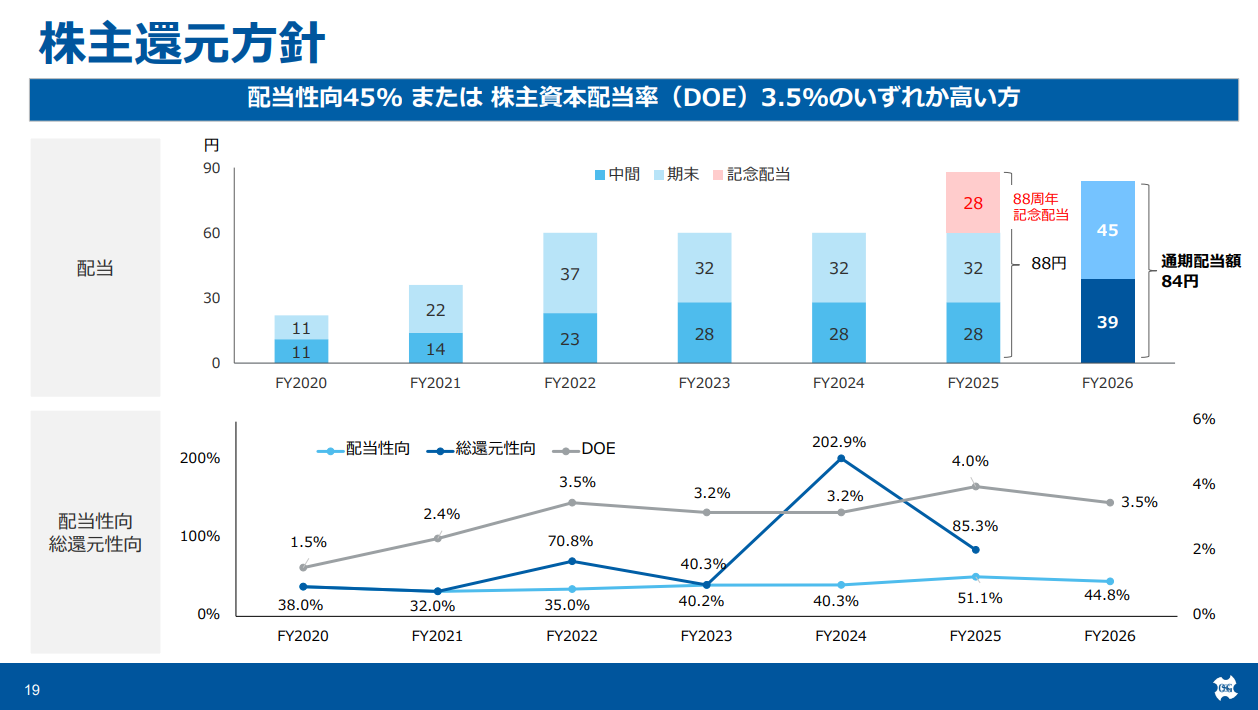
出典:OSG「2026年11月期 第1四半期 決算説明資料」P19より抜粋
最後に「DOEスコア」の解説です。OSGのスコアは「68点」と、満点ではありません。しかし、会社が発表している上図の「株主還元方針」には、私たちインカムゲイン投資家にとって究極の安心材料となる、ある『特殊なルール』が掲げられています。
-
スコア68点の理由:過去10年の平均DOEが「3.38%」だったため CODAが68点という少し控えめな点数を出した理由は、過去10年間の平均DOEが「3.38%」だったからです。製造業として巨額の設備投資を優先してきたため、純資産に対する配当の割合は平均的な水準に留まっていました。CODAはこの「過去の堅実すぎる実績」を客観的に評価したに過ぎません。
-
じわじわと引き上げられてきた「株主還元への本気度」 しかし、過去の配当性向の推移を見ると、2010年代前半は20〜30%台だったものが、2020年には38%、2023年には40.2%と着実に引き上げられ、2025年には「51.1%」に達する予想であり、方針で掲げた「45%」を超過してでも配当を維持・増配する姿勢を明確に示しています。過去の堅実な還元から、明らかに「株主に手厚く報いるフェーズ」へと会社が進化していることが分かります。
-
減配リスクを極限まで下げる「いずれか高い方」という最強ルール そして現在掲げられているのが「配当性向45% または DOE3.5%のいずれか高い方」という方針です。これがなぜ凄いかと言うと、もし世界的な不況で会社の利益が一時的に落ち込んでも、純資産(過去の貯金)をベースにした「DOE3.5%」のルールが発動し、配当の下限が守られるからです。逆に利益が絶好調な時は「配当性向45%」のルールでしっかり増配されます。つまり、減配しにくく増配しやすい「鉄壁のアーマー」を身にまとっている状態なのです。
過去のデータに基づいた評価は68点ですが、未来の配当の安全性は『100点満点』と言っても過言ではありません。製造業特有の「景気の波」という弱点を、この『配当性向 or DOEのいずれか高い方』という強力な資本政策で完全に見事にカバーしています。出費の多い夏(7月)や2月に、これほど分厚い防御力を持った現金創出マシーンを配置できることは、年間10ヶ月入金ポートフォリオの安定感を劇的に引き上げてくれるはずです。
ライク(2462)ー 保育と介護のインフラ基盤。最強パズルを完成させる「2月・8月」銘柄
年間10ヶ月入金ポートフォリオを完成させるための、感動のラストピース。それが「5月決算(2月・8月支払い)」を採用している、総合人材・保育・介護サービスのパイオニア、「ライク(2462)」です。
夏のレジャーや帰省で現金が飛んでいく「8月」と、年末年始の出費のダメージが残る「2月」。この最もお金が欲しいタイミングに配当金というボーナスを届けてくれる、カレンダーの真の救世主です。総合スコアは堂々の「65点」を叩き出しており、待機児童や介護離職といった日本の社会課題を解決する「国策ストックビジネス」というカタい収益基盤を持ちながら、高配当利回り(約3.8%〜)をキープしている、知る人ぞ知る最強のオアシス銘柄の魅力に迫ります。
安定性スコアの解説:補助金の波に隠れた「国策ストックビジネス」の強靭な下値
出典:IRBANKのデータを基に筆者作成
安定性スコアを見ると、ライクの点数は「47点」と少し控えめな評価になっています。待機児童問題や介護を支える「絶対に無くならないインフラ事業」のはずなのに、なぜグラフが上下にブレているのでしょうか。その理由は、この業界特有の「お金の入り方」にあります。
-
CODAが検知した「補助金・施設開設タイミング」による波 保育園や介護施設を新しく開設する際、国や自治体から巨額の「補助金」が支払われます。この補助金の入金タイミングや、新規施設の開設ラッシュが重なった年(例えば2021年の+65%など)は現金収入が爆発的に跳ね上がりますが、その反動で翌年以降はマイナス成長に見えてしまいます。CODAはこの前年比の落差を「ボラティリティ」として機械的に減点しました。
-
不況でも絶対に「28億円」を割り込まない鉄壁の下値 しかし、最も重要なのはグラフの「絶対量」です。開設時の補助金による一時的なノイズを除けば、毎日の保育・介護サービスから得られる利用料は完全な「ストック収益」です。過去10年間で最も現金が少なかった2017年でさえ約28億円を稼ぎ出しており、直近ではコンスタントに35億〜50億円規模の分厚いキャッシュを稼ぎ続けています。
-
景気に左右されない「国策エッセンシャルビジネス」の強み 製造業のように「不況だからモノが売れない」ということは、ライクのビジネスでは絶対に起こりません。不況になっても共働き世帯は子供を預ける必要がありますし、高齢者の介護をストップすることもできません。日本の社会課題に直結しているからこそ、どんなマクロ経済のショックが来ても、現金を生み出すエンジンが止まることはないのです。
「機械的なスコア47点は、国からの補助金入金タイミングが生み出した幻の波に過ぎない。」
私たち投資家は、スコアの裏にある「一度施設を作れば、毎月確実にお金が入り続ける究極のストックビジネス」という真実を見抜くことができます。景気動向に全く左右されない鉄壁のエッセンシャルビジネスだからこそ、出費の激しい「8月」と「2月」の家計を確実に潤してくれる、最強のディフェンス要員となるのです。
💡 補足コラム:普通の事業者とは全く違う!ライクの「絶対に崩れない」ビジネスの正体
「保育や介護」と聞くと、利益が出にくいビジネスだと思うかもしれません。しかし、ライクは一般的な事業者とは全く異なるアプローチで、絶対に崩れない収益基盤(経済的な堀)を築いています。
彼らが「総合サービスのパイオニア」として君臨できる理由は、以下の3つの決定的な違いにあります。
- 🏥 収益が安定する「事業所内保育(B2B)」が主軸: 一般的な地域の認可保育園(B2C)とは異なり、ライクは病院や大企業の中に設置する「事業所内保育」の受託運営で国内トップクラスです。病院などから毎月「運営委託費」が確実に入るため園児数に依存せず、「看護師確保のために院内保育所は絶対に止められない」ため、契約が極めて切られにくい最強のストックビジネスとなっています。
- 👩🏫 業界最大の弱点「人材不足」を自前で解決: 保育・介護業界最大のボトルネックは「人手不足」です。ライクは元々人材派遣事業から成長してきた企業であり、強力な採用・育成・派遣のノウハウを持っています。自社の施設へ自前で優秀なスタッフを供給できる強烈なシナジーは、他社には絶対に真似できません。
- 🔄 「ゆりかごから看取りまで」のサイクルが完成: 「子供を預けて働きたい人(保育)」に「働く場所(人材)」を提供し、やがて「親の介護が必要になった人(介護)」を支える。この人生の全ステージ(社会課題)を自社グループだけで完結させています。
一言でまとめれば、「自社の圧倒的な人材ネットワークを武器に、絶対に解約されない病院・企業向けのB2Bインフラを独占しているハイブリッド企業」です。
このビジネスモデルの違いがあるからこそ、不況でも価格競争に巻き込まれることなく、安定して分厚い現金を維持し続けることができるのです。
投資スコアの解説:成長と還元を両立する「美しいキャッシュ・アロケーション」
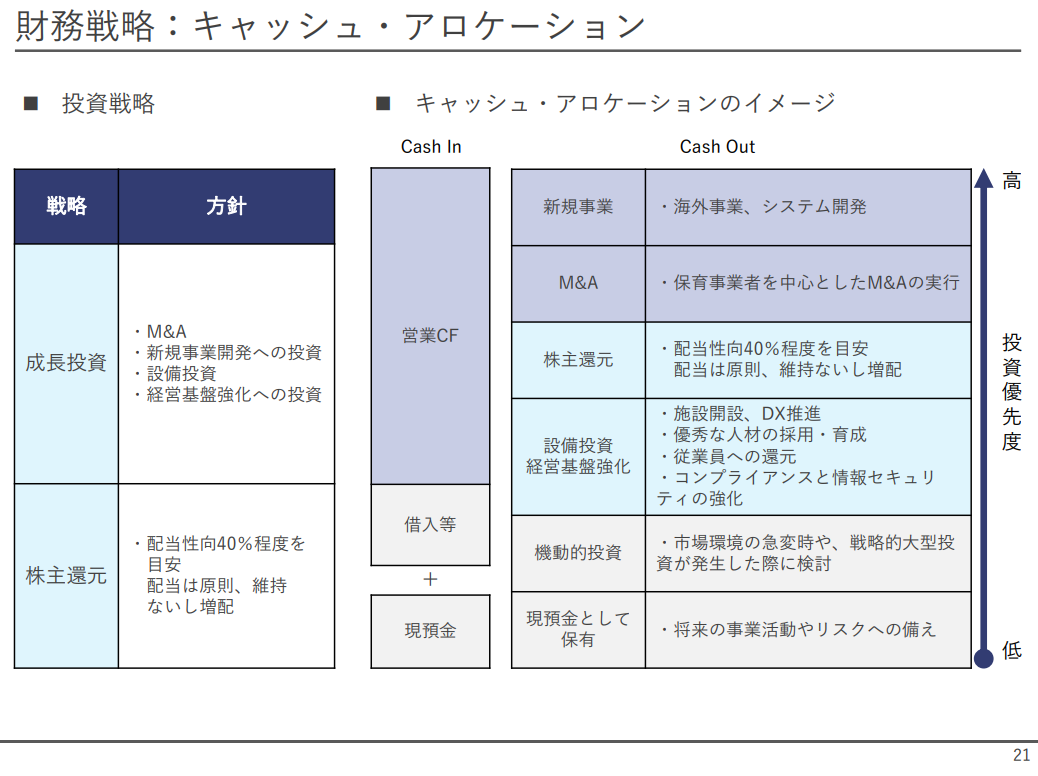
出典:ライク 「⻑期経営計画 2027年5⽉期〜2035年5⽉期 P21」より抜粋
続いて、ライクの「投資スコア」の解説です。ライクはここで「84点」という非常に優秀なスコアを獲得しています。保育や介護といった「施設」を運営するビジネスは、一般的に建物の建設費などの設備投資が重くなりがちですが、会社が発表している上図の「キャッシュ・アロケーション(お金の使い道)」を見ると、その懸念を吹き飛ばす極めて見事な資金配分の戦略が浮かび上がってきます。
-
本業の稼ぎ(営業CF)を土台にした健全な「Cash In」 図の左側(Cash In)を見ると、資金調達の大部分を「営業CF」が占めています。これは、過度な借入金(借金)に依存するのではなく、日々の保育・介護事業から生み出される「本業のリアルな現金」をベースにして、会社を回しているという健全性の証明です。
-
未来への種まき(新規事業・M&A)を最優先する「Cash Out」 図の右側(Cash Out)にある「投資優先度」の矢印に注目してください。ライクは稼いだ現金の使い道のトップに「新規事業」や「保育事業者を中心としたM&A」を掲げています。ただ単に既存の施設をチマチマと増やすだけでなく、M&Aを使って時間を買い、手堅くシェアを拡大していくという強い成長意欲が見て取れます。
-
設備投資よりも優先される「維持ないし増配」の株主還元 インカム投資家にとって最も胸が熱くなるのが、投資優先度の3番目に「株主還元」が明記されている点です。驚くべきことに、通常の施設開設などの「設備投資」よりも株主還元が上位に位置付けられています。さらに「配当性向40%程度を目安」「配当は原則、維持ないし増配」という、事実上の累進配当宣言がなされており、株主への本気度がひしひしと伝わってきます。
投資スコア84点という高評価は、本業で稼いだ現金を「成長投資(M&A)」と「株主還元」へバランス良く、かつダイナミックに振り分けるこの無駄のないキャッシュ・アロケーションを評価したものです。施設ビジネスでありながら、過度な設備投資負担に苦しむことなく、手元に残るフリーキャッシュフローをしっかりと成長と増配に繋げられる構造。これこそが、ライクが長期の配当生活を支える優秀なオアシス銘柄たり得る最大の証左なのです。
DOEスコアの解説:100点満点を叩き出す「減配しない」という強烈なコミットメント
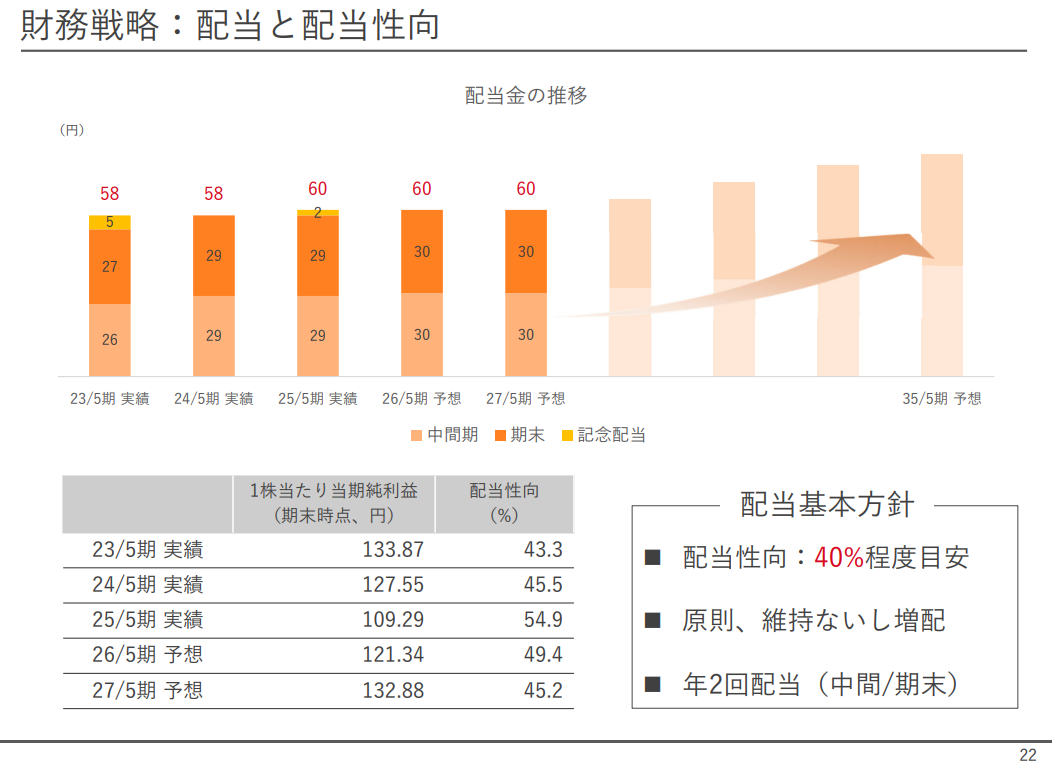
出典:ライク 「⻑期経営計画 2027年5⽉期〜2035年5⽉期 P22」より抜粋
最後に、「DOEスコア」の解説です。ライクのスコアはここで文句なしの「100点満点」という最高評価を叩き出しています!会社が発表している「配当基本方針」を読み解くと、インカムゲイン投資家にとってこれ以上ないほどの安心感が浮かび上がってきます。
- 「原則、維持ないし増配」という事実上の累進配当宣言 画像右下の配当基本方針に明記されている「原則、維持ないし増配」という一文。これは高配当株投資家が最も愛する「累進配当(減配せず、キープか増配のみを行う)」の宣言に他なりません。どれだけマクロ環境が悪化しても配当の「下限」が保証されるため、長期保有の握力を劇的に高めてくれます。
- 業績が凹んでも配当を守り抜く「有言実行」の証明 表の「25/5期 実績」の列に注目してください。この年、1株当たり純利益(EPS)は前年の127.55円から109.29円へと一時的に落ち込んでいます。しかし、配当金はきっちり58円から60円へと増配されました。その結果、配当性向は目安の40%を大きく超える「54.9%」まで跳ね上がっています。これは「一時的に利益が減っても、絶対に減配せずに株主に報いる」という有言実行の確固たる証拠です。
- 2035年に向けた「長期的な増配」の力強いビジョン グラフの右側には、「35/5期 予想」へ向けて力強く右肩上がりに伸びる巨大な矢印が描かれています。これは目先の数年だけでなく、今後10年スパンでの長期的な事業成長と、それに連動した「配当金の大幅な拡大」を経営陣が強く意識し、株主にコミットしている明確なメッセージです。
「利益が落ち込んだ年は配当性向を柔軟に引き上げてでも配当を守り抜き、長期的な事業成長に合わせて確実な増配を目指す。」DOEスコア100点満点は、この株主への誠実すぎる還元姿勢を完璧に評価した結果です。一時的な利益のブレに惑わされず、手元に余るストックを盾にして配当を持続させる。この圧倒的な安心感と高い利回りを持つライクこそが、出費のかさむ「8月」と「2月」の空白を見事に埋め、私たちのインカムゲイン生活を強固に支えてくれる最高のラストピースとなるのです。
まとめ:スコアの数字の先にある「真のキャッシュフロー」を掴め
今回は、日本の株式市場で圧倒的多数を占める「3月決算(6月・12月支払い)、12月決算(3月・9月支払い)」の陰に隠れた、最強の変則決算銘柄3選をお届けしました。最後に、今回紹介した3社の特徴を振り返ってみましょう。
| 銘柄(コード) | 配当支払い月 | コアとなる強み(経済的な堀) | ポートフォリオにおける役割と投資のヒント |
|---|---|---|---|
| ウイングアーク1st(4432) | 5月 / 11月 | 帳票ソフト(シェア約69%)の究極の乗り換え障壁とSaaSへの転換 | 成長と還元(総還元性向50%)が完璧に両立。5月と11月の空白を盤石にするコアエンジン。 |
| OSG(6136) | 2月 / 7月 | 世界を独占する「ねじ切り」工具における超・強固な消耗品リピート需要 | 「配当性向45% or DOE3.5%の高い方」という最強の減配ストッパー。2月を埋め、7月の入金を倍増させる。 |
| ライク(2462) | 2月 / 8月 | 「ゆりかごから看取りまで」を支える、保育・人材・介護の国策エッセンシャルビジネス | 一時的な補助金の波に騙されず、原則維持・増配の強固な還元姿勢と高い利回りで8月と2月の空白を埋めるオアシス銘柄。 |
日本の市場構造において、上記のような月に強固なキャッシュフローを生み出す優良な高配当株は極めて稀です。しかし、無理をして質の悪い銘柄で全ての月を埋める必要はありません。本ポートフォリオ戦略の真の価値は、出費の多い夏(8月)の空白をライクで見事に埋めつつ、年末年始のダメージが残る2月にOSGとライクからの『強烈なダブル入金』を発生させ、カレンダーの砂漠地帯を余裕で乗り切る現金のオアシスを構築することにあります。
今回の執筆を通じて改めて痛感したのは、「スクリーニングツールの数字はあくまで入り口に過ぎない」ということです。
CODAは過去の財務データやキャッシュの出入りを極めて正確に検知してくれます。しかし、ウイングアークのように完璧なサイクルが数字にそのまま表れる企業もあれば、OSGのようにマクロ経済の波がスコアを一時的に押し下げる企業、そしてライクのように施設開設時の補助金による一時的な「幻の波」がボラティリティとして検知されてしまう企業もあります。
🛠️ 高配当株投資で負けないためのロードマップ
- CODAでリスクと還元姿勢の「アタリ」をつける
- 決算説明資料や決算短信(一次情報)を開き、ビジネスモデルの裏側を見る
- 企業の「お金の使い道(資本配分)」に納得できたら、自身の投資シナリオに組み込むか検討する
毎月安定したキャッシュを受け取り、経済的自由(FIRE)への道を盤石にするためには、こうした「ひと手間」を愛せるかどうかが大きな分かれ道になります。便利な道具を賢く使いこなしながら、最後は自分の目で企業の強さを確信に変える。そんな血の通ったポートフォリオこそが、暴落局面でも私たちを支えてくれる最高のディフェンスとなってくれるはずです。
カレンダーの空白を埋める準備はできましたか? さあ、あなただけの無敵のキャッシュマシーンを構築していきましょう!


コメント